CFTC Erstreckt Broker-Registrierungsbefreiung auf Passive Krypto-Handelssoftware nach dem Scheitern des CLARITY Act
Wichtige Erkenntnisse
- •Die Market Participants Division der CFTC wird keine Durchsetzung gegen qualifizierte Anbieter passiver Krypto-Handelssoftware oder deren Personal empfehlen, die ohne Registrierung als Introducing Broker oder zugeordnete Person tätig sind.
- •Anders als eine Entlastung im März, die nur Phantom Technologies abdeckte, erstreckt der Staff Letter 26-25 den gleichwertigen Schutz auf alle Anbieter, die die genannten Bedingungen erfüllen.
- •Die Qualifikation setzt voraus, dass die Software passiv bleibt: Anbieter dürfen Order-Routing oder -Ausführung nicht kontrollieren, keine Kauf- oder Verkaufssignale ausgeben, keine Nutzerfonds verwalten und den direkten Zugang der Nutzer zu registrierten Handelsplätzen nicht blockieren.
- •Anbieter müssen Pflichten erfüllen, darunter die Offenlegung von Interessenkonflikten und Gebühren, der Nachweis der Kenntnisnahme von Risikohinweisen durch Nutzer, Abschluss von Gesamtverbindlichkeitsvereinbarungen mit registrierten Partnern und Benachrichtigung der CFTC über jede Insolvenz.
- •Die Entlastung auf Mitarbeiterebene ist nicht für die Kommission bindend und kam zwei Tage, nachdem der Senat mit 49-50 den CLARITY Act nicht vorangebracht hatte; die von Vorsitzendem Michael Selig versprochene Broker-Registrierungsregelsetzung steht noch aus.
Die Market Participants Division der Commodity Futures Trading Commission (CFTC) hat eine No-Action-Entlastung für Anbieter passiver Krypto-Handelssoftware erlassen, die sie von der Registrierung als Broker befreit. Der Schritt kam zwei Tage, nachdem der US-Senat den Digital Asset Market CLARITY Act blockiert hatte, womit die Mitarbeiterleitung der Behörde als wichtigste Quelle regulatorischer Klarheit für den Sektor verbleibt.
Die Entlastung ist im CFTC Staff Letter 26-25 festgelegt, unterzeichnet vom Direktor der Division, DJ Hennes. Die Mitarbeitenden der Division erklärten, sie würden keine Durchsetzungsempfehlung gegen qualifizierte Softwareanbieter aussprechen, die sich nicht als Introducing Broker registrieren, noch gegen deren Personal wegen fehlender Registrierung als zugeordnete Personen eines Introducing Brokers. Introducing Broker sind im Registrierungsrahmen der CFTC Vermittler, die Kundenaufträge für Terminkontrakte einwerben oder annehmen, wobei Kundengelder von Futures Commission Merchants und nicht von den Vermittlern selbst verwahrt werden.
Die Behörde unternahm im März einen ähnlichen Schritt für ein einzelnes Unternehmen, Phantom Technologies. Diese Position galt jedoch nur für Phantom, und andere Entwickler, die dieselbe Absicherung suchten, mussten eigene Anträge stellen. Der Staff Letter 26-25 hebt diese Einschränkung auf und erstreckt die Entlastung zu im Wesentlichen gleichen Bedingungen auf jeden passiven Softwareanbieter, der die genannten Bedingungen erfüllt.
Wo die Grenze zwischen Software und Broker verläuft
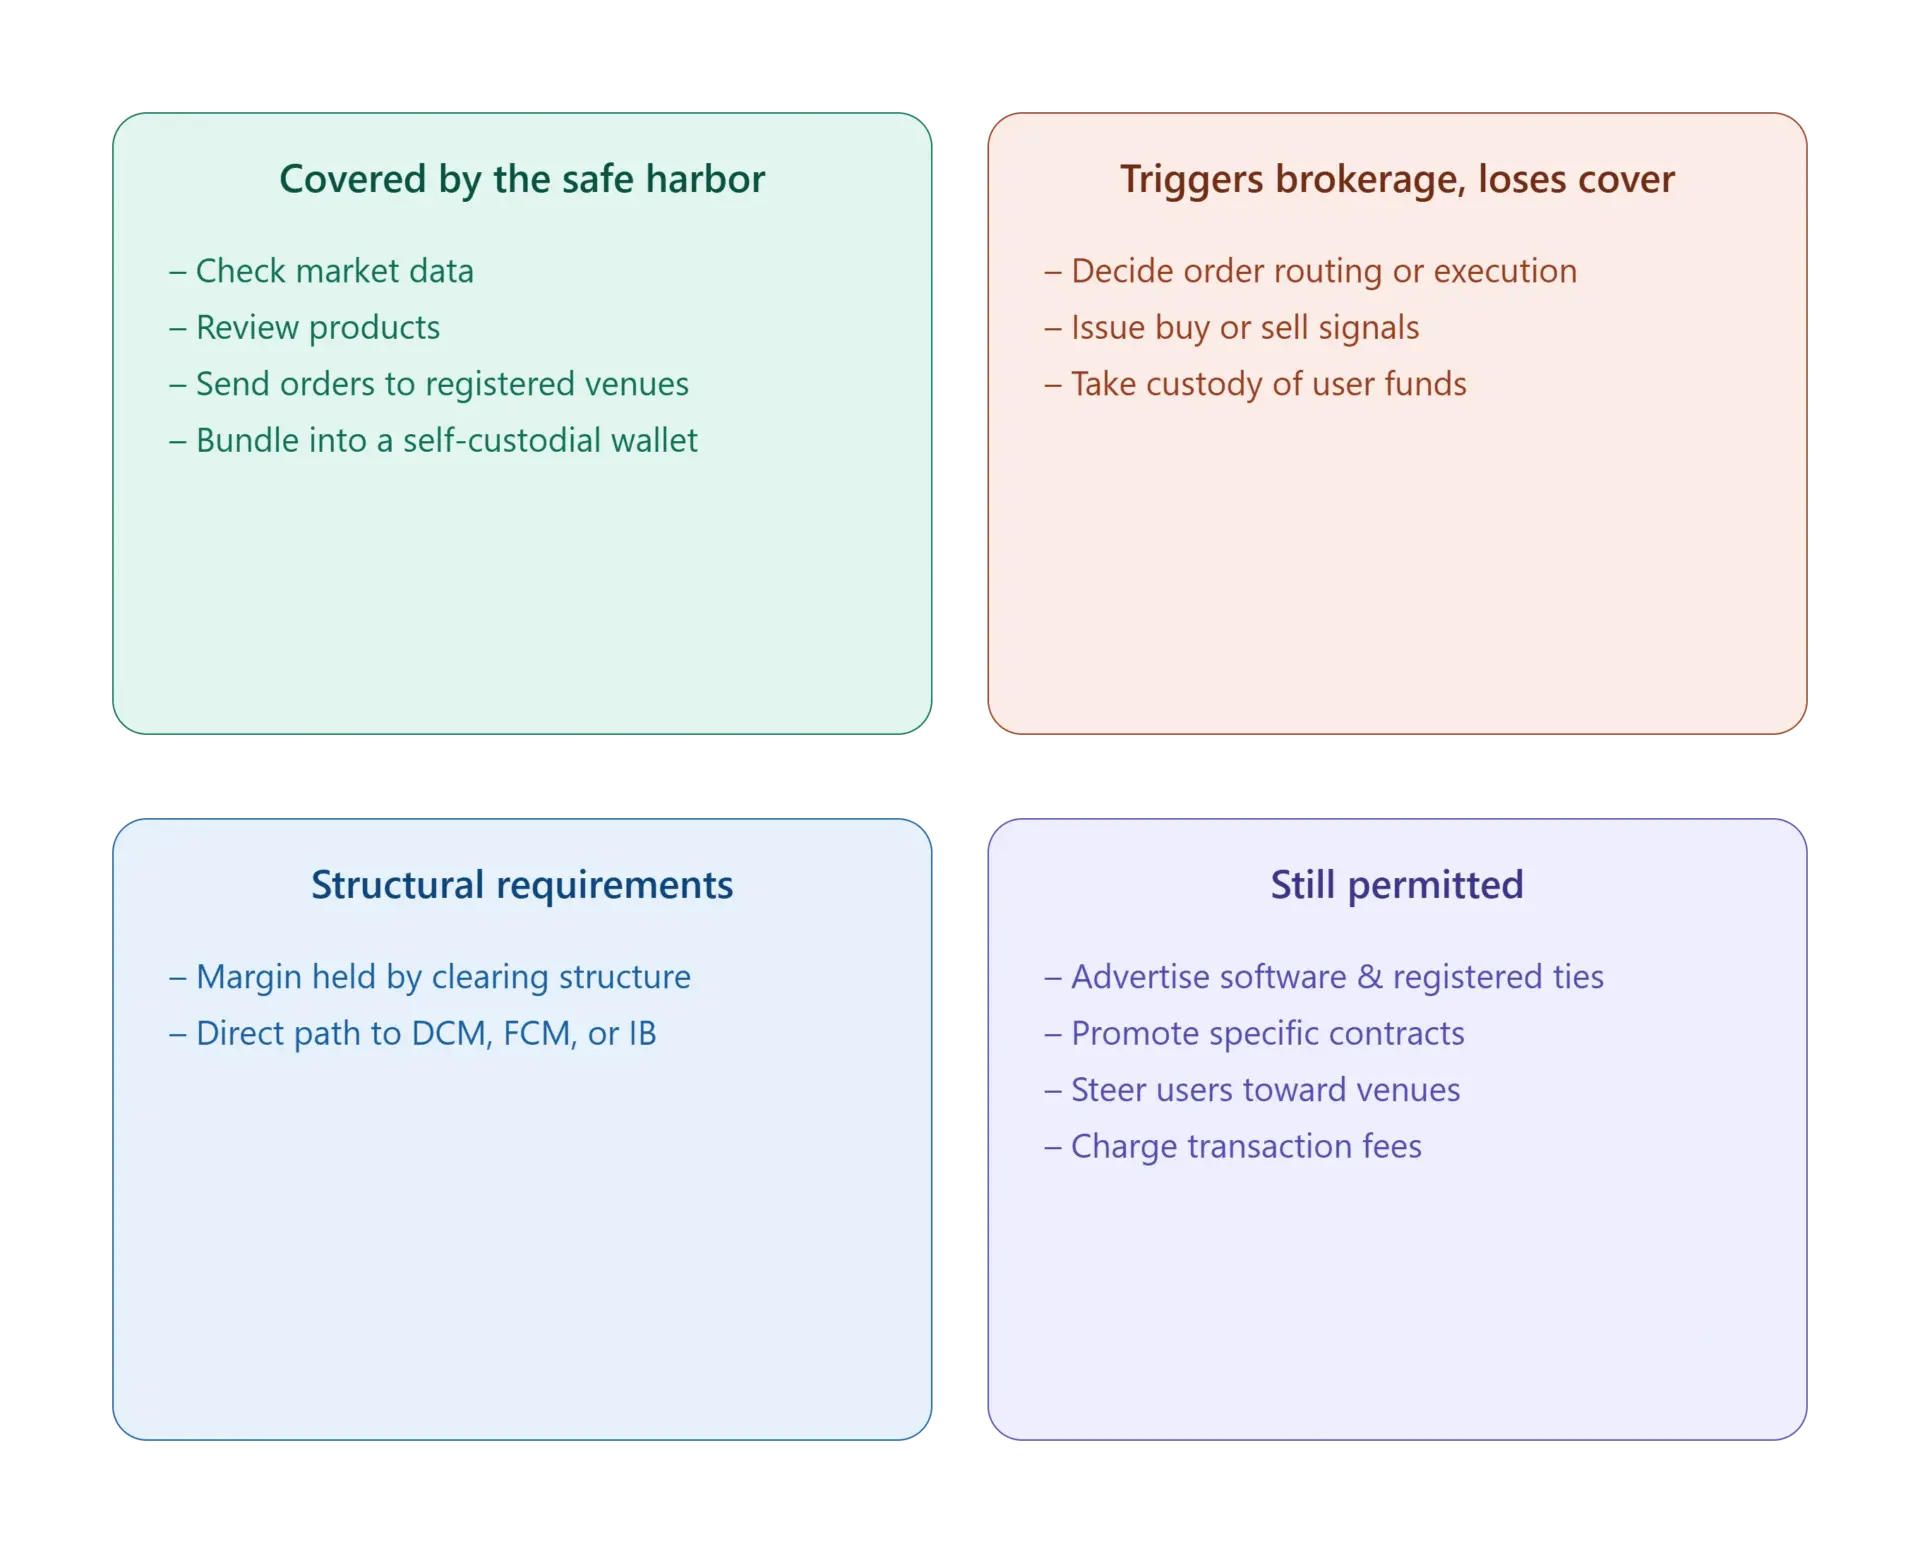
Die Entlastung erfasst nur Software, die Nutzer passiv mit regulierten Märkten verbindet. Ein Anbieter darf Schnittstellen erstellen und verbreiten, mit denen Nutzer Marktdaten abrufen, Produkte prüfen und Orders direkt an registrierte Handelsplätze senden können. Diese Funktionen dürfen auch in eine Self-Custody-Wallet integriert werden.
Die Absicherung ent, sobald Brokerage ins Spiel kommt. Nach den Bedingungen darf ein Anbieter nicht entscheiden, wie eine Order geroutet oder ausgeführt wird. Er darf keine expliziten Kauf- oder Verkaufssignale ausgeben und keine Verwahrung von Nutzergeldern übernehmen. Mittel, die eine Derivateposition unterlegen, müssen bei der Clearing-Struktur und nicht beim Softwarehersteller liegen. Nutzer müssen zudem einen designated contract market, einen Futures Commission Merchant oder einen Introducing Broker erreichen können, ohne die Software überhaupt zu durchlaufen. Das leitende Prinzip ist die Nutzerkontrolle: Software, die Routing-, Ausführungs- und Handelsentscheidungen vollständig dem Nutzer überlässt, bleibt innerhalb der Absicherung des Schreibens, während jede Funktion, die in die Orderabwicklung oder Verwahrung eingreift, daraus heraustritt.
Innerhalb dieser Grenzen dürfen qualifizierte Anbieter für ihre Software und ihre Verbindungen zu registrierten Firmen werben, bestimmte Derivatekontrakte bewerben und Nutzer zu bestimmten Handelsplätzen lenken. Sie dürfen Gebühren von registrierten Gegenparteien erheben und Nutzern pro Transaktion berechnen.
Zehn Bedingungen und eine Einschränkung
Das Staff Letter detailierte zehn erfasste Tätigkeiten und die damit verbundenen Grenzen. Unter anderem dürfen Anbieter und ihre Hauptverantwortlichen keiner gesetzlichen Unfähigkeitsregelung (statutory disqualification) unterliegen. Anbieter müssen Interessenkonflikte und Gebühren offenlegen und den Nachweis aufbewahren, dass Nutzer Risikohinweise zur Kenntnis genommen haben. Sie müssen schriftliche Vereinbarungen mit jedem registrierten Partner über Gesamtverbindlichkeit unterzeichnen. Zudem müssen sie die CFTC über jede Insolvenz informieren und eine Erklärung einreichen, mit der sie die Zuständigkeit der Behörde anerkennen.
Die Entlastung trägt eine wichtige Einschränkung: Sie stammt von der Market Participants Division, die schrieb, sie stelle „not necessarily represent the position or view of the Commission or of any other office or division of the Commission“. Sie ist daher nicht für die CFTC bindend. Das ist die Natur von No-Action-Entlastungen auf Mitarbeiterebene: Sie lenken Durchsetzungsprioritäten, anstatt Registrierungsregeln neu zu schreiben. Das Schreiben erklärt, dass die Division die Entlastung ändern, aussetzen oder beenden darf und dass sie verfallen würde, sollte die CFTC formelle Leitlinien dazu erlassen, wie die Broker-Registrierung auf Softwareentwickler anwendbar ist.
CFTC-Vorsitzender Michael Selig sagte im Mai auf der Consensus Miami, er wolle die Phantom-Position „very soon“ in Regeln fassen, und beschrieb den Ablauf als „crawl, walk, run“. Bis heute ist diese Regelsetzung nicht eingetroffen.
Ein Workaround, solange CLARITY blockiert ist
Staff Letter kam rund zwei Tage, nachdem der US-Senat die Sitzungsniederlegung zum Digital Asset Market CLARITY Act mit 49 zu 50 Stimmen abgelehnt hatte – elf Stimmen weniger als die benötigten 60. Vier Republikaner stimmten mit Nein, kein Demokrat stimmte dafür.
Als Reaktion auf das Ergebnis nannte Selig die Abstimmung bedauerlich. In einem Beitrag auf X schrieb er: „Americans deserve regulatory clarity, legal certainty, and consumer protections in crypto asset markets.“ Er erklärte, die CFTC sei entschlossen, Präsident Trump bei der Umsetzung seines Versprechens einer „future-proof crypto asset regulatory market structure“ zu unterstützen, und fügte hinzu: „One way or the other, and we will help him get the job done using our existing statutory authorities.“ Da der legislative Weg blockiert ist, übernehmen diese bestehenden Befugnisse Aufgaben, die andernfalls ein Marktstrukturgesetz regeln würde, und Mitarbeitereitlinien füllen die Lücke vorläufig aus.
Die SEC zog am selben Tag nach und veröffentlichte eine lang erwartete Innovationsexemption. Der Uniswap-Gründer Hayden Adams verwies auf X auf ein begleitendes Kommentar-Schreiben der SEC-Kommissarin Hester Peirce und zitierte ihren Satz: „Truly decentralized systems that are driven by autonomous software… do not need an exemption.“ Für Softwareentwickler bleiben damit der Wortlaut des Staff Letter 26-25 – und die von Selig versprochene, aber noch nicht gelieferte Regelsetzung – die Dokumente, auf die es zu achten gilt.

