CBO-Chef hält es „wahrscheinlich nicht plausibel“, dass starkes Wachstum allein die US-Schulden stabilisieren kann – nötig wären 5–6 % Wachstum, mehr als Bessents 3-%-Szenario
Wichtige Erkenntnisse
- •CBO-Direktor Phillip Swagel erklärte, es sei wahrscheinlich nicht plausibel, dass schnelleres Wachstum allein den fiskalischen Kurs der USA stabilisieren kann, da höheres Wachstum auch Löhne, Sozialausgaben und Zinsen erhöht und damit die Schuldendienstkosten steigt.
- •Bei angenommenen Zinssätzen von 4–5 % schätzte Swagel, dass zur Stabilisierung der Schulden ein nominales BIP-Wachstum von 7–8 % und ein reales Wachstum von 5–6 % nötig wären – weit über der jüngsten quartalsweisen realen Rate von 2,2 % und sogar über den optimistischen Wall-Street-Prognosen von 2,5 %.
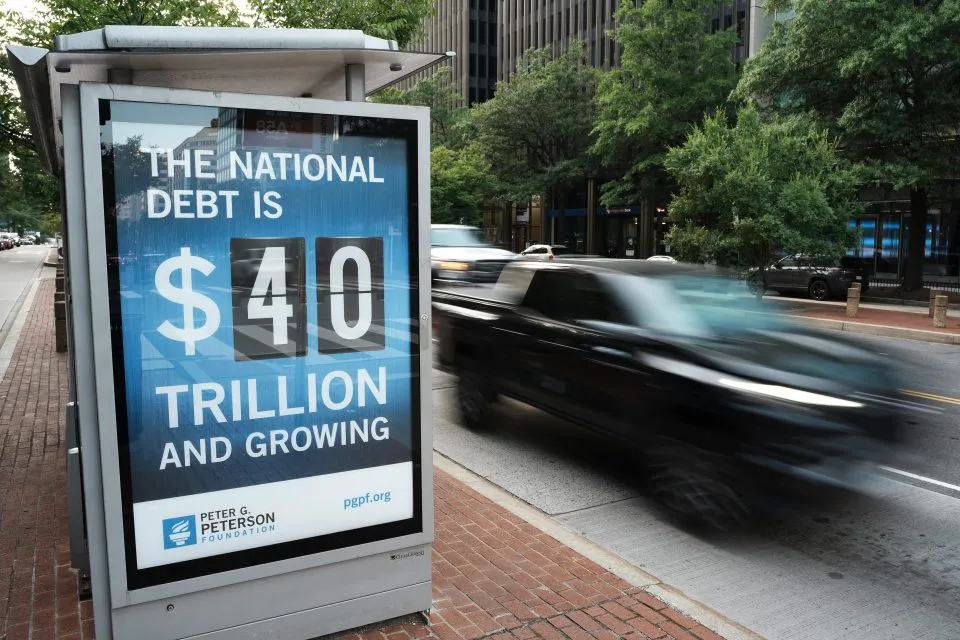
- •Die Bruttoschuld des Bundes liegt nun bei 40 Billionen Dollar, die öffentliche Verschuldung entspricht 100 % des BIP, und das CBO prognostiziert einen Anstieg der Schuldenquote auf 120 % bis 2036.
- •Finanzminister Scott Bessent hat argumentiert, dass 3 % Wachstum die USA aus ihrer Schuldenlast wachsen ließen, während das Penn Wharton Budget Model schätzt, dass über ein Jahrzehnt durchschnittlich 3,5–4 % Wachstum nötig wären, um die Quote stabil zu halten.
- •Swagel warnte, dass ein abrupter Zinsschock einen Kreislauf auslösen könnte, bei dem höhere Zinsen Defizite und Schulden vergrößern und in die Zinssätze zurückspielen – wobei der derzeitige Schuldeneffekt auf langfristige Renditen mit 0,015 Prozentpunkten pro 1-Punkt-Anstieg der Schuldenquote noch gering bleibt.
Der Direktor des Congressional Budget Office (CBO), Phillip Swagel, dessen Behörde die überparteilichen Haushalts- und Wirtschaftsprognosen erstellt, die der Kongress nutzt, erklärte, es sei „wahrscheinlich nicht plausibel“, dass schnelleres Wirtschaftswachstum allein den fiskalischen Kurs der USA stabilisieren kann – selbst wenn die Wirtschaftsleistung mehr als doppelt so schnell wächst wie derzeit.
Bei einem Auftritt auf einer Konferenz der Minneapolis Fed am Donnerstag sagte Swagel, stärkeres Wachstum würde helfen, indem es die Bundeseinnahmen erhöht, doch die Mechanik der Wirtschaft stehe einer einfachen Lösung im Weg. Wie er anmerkte, kurbeln die Bundesausgaben ihrerseits das Wachstum an, was die Löhne hebt und damit wiederum höhere Ausgaben für Sozialleistungen zur Folge hat. Eine robuste Wirtschaft trebt zudem tendenziell die Zinsen nach oben, was die Schuldendienstkosten des Staates erhöht.
„Wachstum wird also helfen, aber es ist wahrscheinlich nicht plausibel, dass Wachstum allein unseren fiskalischen Kurs stabilisieren wird“, so Swagel. „Bleiben also Änderungen bei den Einnahmen und Änderungen bei den Ausgaben – und das sind inhärent politische Entscheidungen.“
Die Tragweite ist erheblich. Die Bruttoschuld des Bundes – der umfassendste Messwert, der neben von externen Investoren gehaltenen Treasury-Wertpapieren auch diejenigen einschließt, die von staatlichen Vertrauensfonds gehalten werden – liegt nun bei 40 Billionen Dollar, während die öffentliche Verschuldung, der am häufigsten herangezogene Indikator für die Fähigkeit des Staates, seinen Verpflichtungen nachzukommen, 100 % des BIP entspricht. Allein die Konstanz dieser Quote – ganz zu schweigen von einer Reduzierung – würde einen massiven und anhaltenden Boom erfordern. Das CBO prognostiziert derzeit, dass die Schuldenquote bis 2036 auf 120 % des BIP steigen wird.
Der Präsident der Minneapolis Fed, Neel Kashkari, fragte, ob künstliche Intelligenz das Wachstum so stark beflügeln könnte, dass sich die Rechnung ändert. Swagel antwortete, das CBO habe einen Anstieg der totalen Faktorproduktivität festgestellt, ein Maß für die Effizienz von Arbeit, Kapital und anderen Produktionsfaktoren. Die nächste Runde der Wirtschaftsprognosen der Behörde, die Anfang nächsten Jahres erwartet, werde deren Einschätzung zur KI einbeziehen und von stärkerem künftigen Wachstum ausgehen, sagte er. Dennoch warnte er, das Haushaltsdefizit sei so tief, dass selbst der zusätzliche KI-getriebene Aufschwung nicht ausreichen werde.
Auf Kashkaris Nachfrage, wie viel schneller das Wachstum laufen müsste, um die Schulden zu stabilisieren, warnte Swagel vor Kopfrechnen im Vorbeigehen, lieferte aber einige grobe Überschlagszahlen. Bei angenommenen Zinssätzen von 4–5 % schätzte er, dass das nominale BIP-Wachstum 7–8 % und das reale BIP-Wachstum 5–6 % erreichen müsste. Diese Kombination spiegelt die Rechenlogik der Schulddynamik wider: Nur wenn das nominale Wachstum die Kreditkosten des Staates übersteigt, beginnt das Wachstum, die Schuldenlast relativ zur Größe der Wirtschaft zu verringern. Das ist mehr als das Doppelte der jüngsten realen Wachstumsrate von 2,2 % im zweiten Quartal – und übersteigt selbst optimistische Prognosen der Wall Street, die für das Gesamtjahr ein Wachstum von 2,5 % erwarten.
Swagels grobe Zahlen übertreffen bei weitem, was Finanzminister Scott Bessent erklärt hat, was nötig wäre, um die Schulden zu überwinden. „Mit 3 % Wachstum wachsen wir uns da raus“, sagte Bessent letzten Monat an der Southern Methodist University. „Wir werden auf die andere Seite dieses Iran-Konflikts gelangen, und die zugrunde liegende Wirtschaft ist sehr, sehr stark und beschleunigt sich, wie ich glaube, wieder.“ Andere Schätzungen liegen irgendwo dazwischen: Laut dem Penn Wharton Budget Model müsste das Wachstum über ein Jahrzehnt hinweg durchschnittlich 3,5–4 % betragen, um die Schuldenquote stabil zu halten. Die Spanne zwischen diesen Schätzungen hat praktische Bedeutung: Je niedriger die von einem Beamten angenommene Wachstumsrate, desto größer fällt der Anteil der Anpassung aus, der auf den Steuer- und Ausgabenentscheidungen lastet, die Swagel als inhärent politisch bezeichnete.
Swagel wies auch auf die Gefahr eines Wirtschaftsschocks hin, der die Zinsen abrupt in die Höhe treibt und einen what er als teuflischen fiskalischen Kreislauf beschrieb auslöst. „Das ist fast wie ein Turbolader“, erklärte er. „Ein Zinsschock speist sich in das Defizit, in die Schulden und zurück in die Zinssätze.“
Bisher hat der Anleihemarkt die gesamte Verschuldung absorbiert, die das US-Finanzministerium zur Finanzierung des Haushaltsdefizits ausgibt, doch die langfristigen Renditen sind auf den höchsten Stand seit 24 Jahren gestiegen. Ein Teil davon spiegelt die starke Wirtschaft, die Erwartung von Zinserhöhungen der Fed und hohe Ölpreise wider, die die Inflation erhöht halten, sowie die Flut von KI-Hyperscaler-Schulden, die um die Nachfrage am Anleihemarkt konkurrieren. Aber auch das enorme Ausmaß der US-Schulden ist ein Faktor. Swagel sagte, der Effekt sei derzeit gering – ein Anstieg der Schuldenquote um 1 Prozentpunkt führt zu einem Anstieg der langfristigen Zinssätze um 0,015 Prozentpunkte.
„Es ist also bescheiden, aber der fiskalische Kurs ist wirklich ziemlich herausfordernd“, fügte er hinzu. „Es summiert sich, und natürlich gibt es diesen Turbolader-Effekt, den ich erwähnt habe, bei dem es in die Defizite zurückspielt.“
Videoaufzeich der Diskussion können auf YouTube angesehen werden.
Diese Geschichte erschien ursprünglich auf Fortune.

