CBN will vier 'Bremsen' beseitigen, die Nigerias Fintech-Wachstum behindern
Wichtige Erkenntnisse
- •Die Zentralbank Nigerias benannte fragmentierte Regulierung, geringes Vertrauen, Ausschluss und Innovationsangst als die vier wichtigsten Bremsen für die Fintech-Branche des Landes.
- •Die neu geschaffene Abteilung für Innovationsmanagement der CBN unter Leitung von Abiodun Okunola soll die Koordination zwischen den Aufsichtsbehörden übernehmen, damit Fintechs, die mehrere Lizenzen benötigen – etwa von NAICOM oder PenCom –, weniger Verzögerungen erleben.
- •Der Fintech-Bericht 2026 der CBN schlägt ein einheitliches regulatorisches Fenster vor, das die behördenübergreifende Compliance an einem Ort abwickeln soll; seine Umsetzung gilt als zentraler Test der Reform.
- •Okunola schätzte, dass rund 40 Millionen Nigerianer mit Behinderungen von der Finanzinfrastruktur nicht ausreichend versorgt werden, und schlug für Kunden, die keine Fingerabdrücke liefern können, eine irisbasierte Verifizierung vor.
- •Er beschrieb die Interoperabilität unter Nigerias mehr als 430 Fintech-Unternehmen als strategische Priorität und verwies auf Produkte mit integriertem Kredit wie Reise-Ratenzahlungen als Beispiele, die die bestehenden Regulierungskategorien belasten.
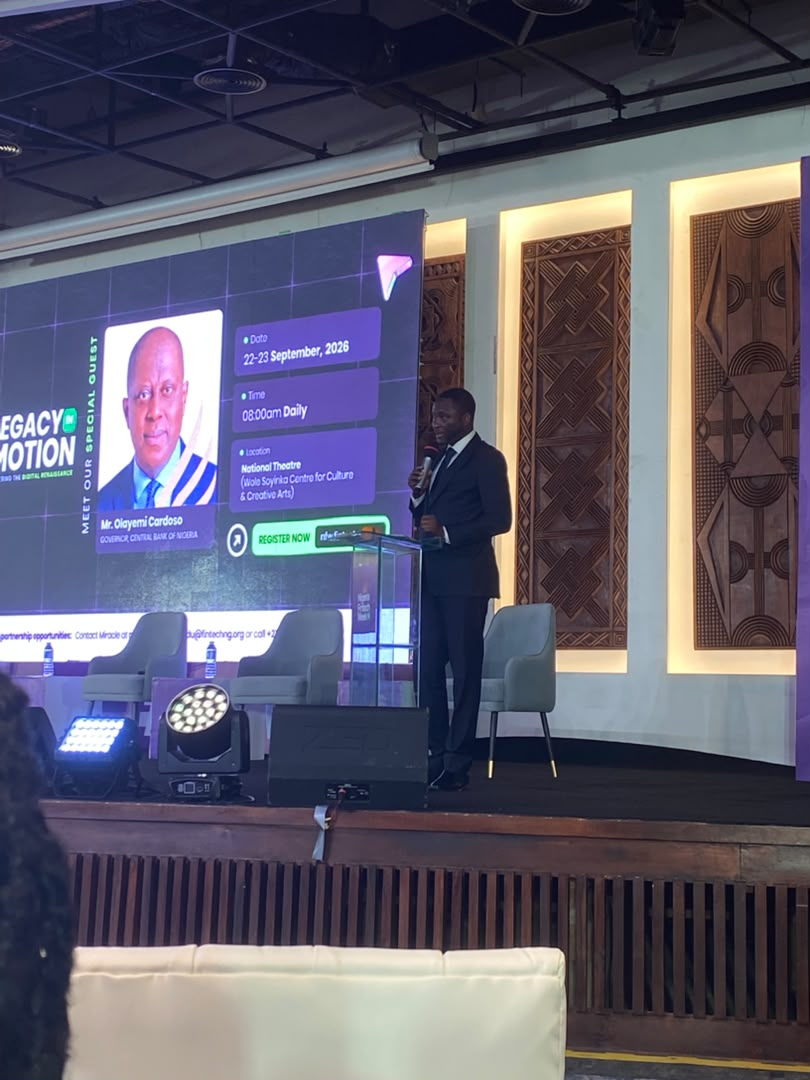
Die Zentralbank Nigerias (CBN) will vier große "Bremsen" beseitigen, die nach Angaben der Bank die Fintech-Branche des Landes ausbremsen, während neue Finanzprodukte weit über das klassische Bankgeschäft hinausreichen und die Aufsichtsbehörden mit der Innovation Schritt halten müssen.
Abiodun Okunola sprach in Vertretung des CBN-Gouverneurs Olayemi Cardoso anlässlich der Eröffnung der Nigeria Fintech Week 2026 und nannte Fragmentierung, Vertrauen, Ausschluss und Innovationsangst als die zentralen Herausforderungen für Nigerias digitales Finanzsystem. Die Veranstaltung findet im Wole Soyinka Centre for Culture and Creative Arts, dem früheren Nationaltheater, statt und läuft vom 22. bis 23. September unter dem Motto "Legacy in Motion: Powering the Digital Renaissance". Jede Bremse markiert dabei eine Etappe auf dem Weg, wie Finanzprodukte tatsächlich zu den Nigerianern gelangen: wie schnell sie genehmigt werden, ob Kunden ihnen vertrauen, wer sie nutzen kann und wie völlig neue Kategorien reguliert werden.
Seine Bemerkungen fallen in eine Zeit, in der sich der nigerianische Fintech-Sektor über einfache Zahlungen hinaus in Richtung künstliche Intelligenz, Open Finance, Embedded Finance, digitale Assets und grenzüberschreitende Zahlungen bewegt – allesamt zentrale Themen der diesjährigen Veranstaltung.
"Stehenbleiben ist keine Stabilität; wer stehen bleibt, fällt zurück", sagte Okunola vor dem Publikum. "Die Frage ist nicht, ob der Wandel kommen wird, sondern ob wir den Mut, die Weitsicht und die Koordination aufbringen werden, um ihn zu steuern."
Die erste Bremse: fragmentierte Regulierung
Okunola kehrte immer wieder zu einer unbequemen Wahrheit zurück: Geld bewegt sich schneller als Regelwerke. Finanzinnovation kommt selten in einer Form daher, für die die Aufsichtsbehörden bereits eine Schublade haben.
Ein Fintech-Unternehmen beginnt möglicherweise mit Zahlungen und expandiert dann in Versicherungen, Altersvorge und Kreditvergabe. Plötzlich hat es nicht mehr mit einer Aufsichtsbehörde zu tun, sondern mit mehreren – jede mit eigenen Formularen, Fristen und Definitionen von "Compliance". Produkte, die eigentlich Monate dauern sollten, können deutlich länger blockiert werden – nicht, weil jemand einwände erhebt, sondern weil keine einzige Stelle existiert, die sie durchwinken könnte.
"Genau hier nimmt die CBN einen neuen Weg", sagte Okunola und verwies auf die neu geschaffene Abteilung für Innovationsmanagement der Zentralbank, die er leitet. Ihr Auftrag ist es, die Aufsichtsbehörden miteinander ins Gespräch zu bringen, damit Unternehmen, die über diese Grenzen hinweg tätig sind, nicht selbst als Schiedsrichter fungieren müssen.
Ein einzelnes Fintech-Unternehmen, das neben seinem Kerngeschäft Versicherungen anbietet, benötigt beispielsweise eine Lizenz von der CBN und eine weitere von NAICOM oder PenCom – der National Insurance Commission bzw. der National Pension Commission, die jeweils Versicherungen und Altersvorsorge beaufsichtigen.
"Wie können wir schnell miteinander sprechen", fragte er, "damit Sie durch die Erlangung all dieser Lizenzen den Wert, den Sie liefern wollen, nicht verzögern?"
Der Fintech-Bericht 2026 der CBN selbst deutet darauf hin, dass die Branche die gleiche Frage stellt. Fragmentierung, langwierige Genehmigungen, unklare Regeln und steigende Compliance-Kosten gehören zu den Sorgen der Marktteilnehmer. Der Bericht schlägt ein einheitliches regulatorisches Fenster (Single Regulatory Window) vor, das die behördenübergreifende Compliance an einem Ort abwickeln soll.
Die zweite Bremse: Vertrauen in die Technologie
Eine Finanz-App kann elegant aussehen und Geld in Sekunden bewegen – all das nützt nichts, wenn die Menschen ihr Geld und ihre persönlichen Daten nicht damit anvertrauen.
Okunola beschrieb Vertrauen als das Fundament jeder digitalen Transaktion. "Jede Zahlung mag als Transaktion beginnen, aber sie ist nur dann erfolgreich, wenn sie in Vertrauen endet", sagte er.
Die Menschen müssen darauf vertrauen können, dass ihr Geld ankommt, ihre Daten privat bleiben, Betrug gestoppt oder behoben wird und Beschwerden schnell gehört werden. Diese Aufgabe wird schwieriger, da künstliche Intelligenz sowohl Finanzdienstleistungen als auch Finanzkriminalität umgestaltet. Okunola warnte, dass Kriminelle bereits KI einsetzen, um raffiniertere Betrugsmaschen gegen Kunden und Institutionen zu entwickeln. Damit steht die KI für den nigerianischen Fintech-Sektor auf beiden Seiten der Bilanz – als Produktgrenze, auf der die Branche aufbaut, und als Betragsvektor, dem ihre Abwehrmaßnahmen standhalten müssen.
Die Lehre für Fintechs: Geschwindigkeit allein gewinnt keine Kunden. Systeme, die das Geld der Menschen verwalten, müssen auch sicher und zuverlässig sein.
Die dritte Bremse: Ausschluss
Die nigerianische Fintech-Branche hat jahrelang den Zugang zu Finanzdienstleistungen über mobile Apps, Agentur-Banking und digitale Zahlungen erweitert. Für Okunola ist Zugang jedoch nicht dasselbe wie Inklusion. Sein Beispiel sind Menschen mit Behinderungen – nach seiner Schätzung rund 40 Millionen Nigerianer –, für die die Finanzinfrastruktur des Landes nie ausgelegt war.
Er nannte ein schonendes Beispiel: Ein bl Kunde betritt eine Bank mit Millionen auf seinem Konto – und das erste, was er erlebt, ist eine schlechte Behandlung. "Selbst wenn diese Person 20 Millionen Naira auf ihrem Konto hat, behandeln sie nicht gut", sagte er.
Dann gibt es Kunden, deren Fingerabdrücke nicht erfasst werden können. "Personen, die von Lepra betroffen waren, haben keine Fingerabdrücke mehr", sagte Okunola und schlug einen Wechsel zu Iriserkennung oder anderen Formen der Identitätsprüfung vor. Sein übergreifender Punkt: Diese Lücken sind nicht nur soziale Probleme – sie sind Märkte. "Dabei lässt sich viel Geld verdienen", sagte er.
Die vierte Bremse: Angst vor Innovation
Die letzte Bremse ist für die Aufsichtsbehörden möglicherweise am schwersten zuzugeben: die Angst selbst – die Sorge, dass sich die Technologie schneller bewegt als die Regelwerke, die sie einhegen sollen. Die Aufsichtsbehörden begeben sich auf einen schmalen Grat. Bewegen sie sich zu langsam, erreichen nützliche Produkte nie die Menschen, die sie benötigen. Bewegen sie sich zu schnell, sind Verbraucher Risiken ausgesetzt, die noch niemand vollständig durchdrungen hat.
Okunolas Antwort: Regulierung und Innovation waren nie als Rivalen gedacht. "Innovation und Regulierung sollten nicht als gegensätzliche Kräfte behandelt werden", sagte er.
Notwendig sei, dass die Aufsichtsbehörden Schritt halten und kontinuierlich von der Branche lernen, die sie beaufsichtigen. Das sei wichtiger denn je, weil die Produkte, die jetzt auf den Markt kommen, nicht mehr sauber in die alten Kategorien passen.
Okunolas Beispiele zeigten, wie weit sich Fintech vom Bankwesen entfernt hat. Bei Embedded Finance verkaufen Nicht-Finanzunternehmen Finanzprodukte direkt an Kunden.
"Wenn Sie bei Air Peace ein Ticket buchen wollen, werden Sie gefragt: 'Möchten Sie in kleinen Raten zahlen?'", sagte er. Wakanow macht es genauso und lässt Kunden Reisen in Raten bezahlen.
"Denken Sie jetzt mal darüber nach: Sie bieten Kredit an. Für uns sind sie Nicht-Banken; sie sind nicht lizenziert, Kredit anzubieten. Wie regulieren wir das?"
Diese Frage fasst das Dilemma zusammen, vor dem die Aufsichtsbehörden heute stehen: Finanzprodukte tauchen immer wieder in Unternehmen auf, die niemand als Finanzinstitut bezeichnen würde. Die Folge ist praktischer Natur: Eine Ratenzahlung-Schaltfläche auf einer Reise-Website ist in den Augen des Regulators ein Kreditprodukt – ganz gleich, wie das Kerngeschäft des Unternehmens aussieht. Derselbe Trend zieht sich durch Open Banking, digitale Assets, programmierbares Geld und grenzüberschreitende Zahlungen – alles Themen der Nigeria Fintech Week 2026.
Klimafinanzen könnten einen weiteren Markt eröffnen. Okunola verwies auf Nigerias Pläne für einen CO2-Markt, wonach Farmer, die Wälder erhalten, CO2-Zertifikate verdienen könnten, die Unternehmen andernorts kaufen. "Das bedeutet, dass es Fintech-Lösungen brauchen wird, die diese Zahlungen möglich machen", sagte er.
Interoperabilität als nächste Grenze
Nigeria verfügt bereits über mehr als 430 Fintech-Unternehmen, wie die Veranstalter der Nigeria Fintech Week mitteilen. Die nächste Herausforderung, so Okunola, sei es, sie zur Zusammenarbeit zu bringen. Er nannte Interoperät eine strategische Priorität und betonte, dass Plattformen, Institutionen und Aufsichtsbehörden nicht isoliert weiterarbeiten könnten.
"Wenn Systeme sicher verbunden sind und miteinander kommunizieren, werden Transaktionen zuverlässiger, die Teilnahmekosten sinken, der Wettbewerb vertieft sich und die Innovation skaliert schneller", sagte er.
Das, so deutete er an, sei mit dem "Lösen der Bremsen" gemeint. Die CBN fordere nicht, dass die Regulierung verschwindet – nur, dass sinnlose Reibung wegfällt.
"Unsere Aufgabe ist es nicht, Disziplin abzuschaffen oder Schutzvorkehrungen aufzugeben; es geht darum, unnötige Reibung durch intelligente Leitplanken zu ersetzen, damit sich die Innovation mit der Geschwindigkeit der Gelegenheiten bewegen kann und gleichzeitig im öffentlichen Interesse verankert bleibt", sagte Okunola.
Zwei Markierungen zeigen, ob sich dieser Wandel in der Praxis durchsetzt: ob das im Fintech-Bericht 2026 der CBN vorgeschlagene einheitliche regulatorische Fenster von einem Vorschlag zu einem funktionierenden System wird und wie viel behördenübergreifende Koordination die Abteilung für Innovationsmanagement in schnellere Genehmigungen umsetzen kann.
Die Zahlungssysteme, Unternehmen und Infrastrukturen sind bereits vorhanden. Was als Nächstes passiert, hängt davon ab, ob die Aufsichtsbehörden das System leichter navigierbar machen können, ohne es weniger sicher zu machen.

