CashAfrica-Rollout bei Chicken Republic zeigt die Hürden für kontaktlose Zahlungen in Nigeria
Wichtige Erkenntnisse
- •CashAfrica hat mit Food Concepts eine Partnerschaft geschlossen, um mobiles Tap-to-Pay in mehr als 350 Chicken-Republik-Filialen in Nigeria einzuführen.
- •Frühere kontaktlose Initiativen, darunter Unified Payments' PayAttitude 2015 und Access Banks Tap to Phone mit Visa im März 2025, erweiterten die Händlerakzeptanz, ohne das Zahlungsverhalten der Verbraucher flächendeckend zu ändern.
- •Richtlinien der Central Bank of Nigeria aus 2023 erlauben kontaktlose Transaktionen bis ₦15.000 ohne zusätzliche Verifizierung, mit einem kumulierten Tageslimit von ₦50.000.
- •Bartransaktionen in Nigeria sanken zwischen 2014 und 2024 um 59%, während POS-Terminals 2024 1,38 Milliarden Transaktionen im Wert von ₦18,32 Billionen (13,5 Milliarden US-Dollar) abwickelten.
- •Die Einführung von Tap-to-Pay könnte Nigerias 8,3 Millionen registrierte POS-Terminals nutzen, von denen einige bereits NFC unterstützen – der Erfolg hängt jedoch davon ab, dass Kunden statt vertrauter Banküberweisungen zum Auflegen greifen.
CashAfrica gab am 13. Oktober eine Partnerschaft mit Food Concepts, dem Betreiber von Schnellrestaurants, bekannt, um mobiles Tap-to-Pay in mehr als 350 Filialen von Chicken Republic einzuführen – Teil der Bemühungen, kontaktlose Zahlungen in Nigeria weiter zu verbreiten.
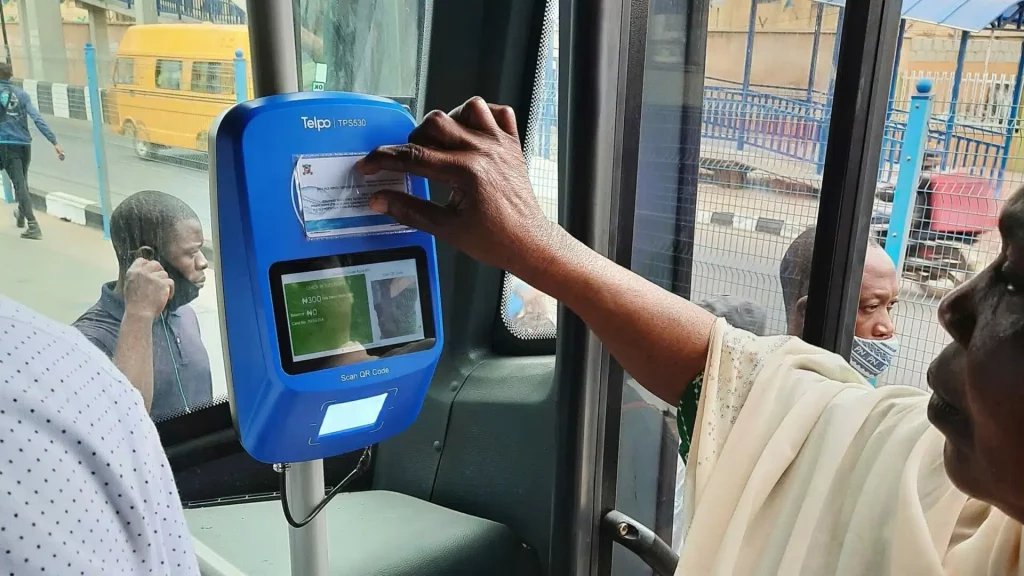
Viele Pendler in Lagos sind mit der Technologie bereits vertraut. Die blaue Cowry-Karte, betrieben von Touch and Pay Technologies (TAP) für die Verkehrsbehörde von Lagos, funktioniert im gesamten Straßen-, Schienen- und Fährnetz der Stadt. Laut TAP gibt es mehr als 300.000 aktive Nutzer, und über 56 Millionen Transaktionen wurden bereits abgewickelt. Das System funktioniert, weil Karte und Technologie speziell für den Verkehrssektor entwickelt wurden und der kontaktlose Bezahlprozess in die Fahrt integriert ist: Fahrgäste müssen vor dem Einsteigen in den Bus zum Bezahlen auflegen.
Diese Integration bietet einen Ausgangspunkt, um die Herausforderung für kontaktlose Zahlungen in Nigeria zu verstehen. Die Technologie ist nicht neu. Eine kontaktlose Zahlung erfordert einen Kunden mit kontaktloser Karte oder NFC-fähigem Gerät (Near Field Communication), einen Händler mit kompatiblem Terminal und Zahlungsinfrastruktur, die die Transaktion mit der Bank oder dem Zahlungsanbieter des Kunden verbindet.
Daten der Nigeria Inter-Bank Settlement System (NIBSS) zeigen, dass POS-Terminals 2024 1,38 Milliarden Transaktionen im Wert von ₦18,32 Billionen (13,5 Milliarden US-Dollar) abwickelten. Bargeld dominierte historisch die Zahlungsweise der Nigerianer, doch sein Anteil schrumpft. Zwischen 2014 und 2024 gingen Bartransaktionen in Nigeria um 59% zurück, und elektronische Zahlungen nahmen ihren Platz ein. Das bedeutet: Nigerianer müssen nicht mehr davon überzeugt werden, dass sie digital bezahlen können – das tun sie bereits. Wovon sie noch nicht überzeugt sind, ist, warum sie genau auf diese Weise bezahlen sollten.
Nigeria war schon einmal hier
Die Partnerschaft zwischen CashAfrica und Chicken Republic ist nicht der erste Versuch, kontaktloses Bezahlen zu einem normalen Teil des Zahlungsvorgangs in Nigeria zu machen. Im Jahr 2015 startete Unified Payments, ein nigerianisches Zahlungsinfrastrukturunternehmen, PayAttitude gemeinsam mit sechs Banken, darunter Access Bank, UBA, Zenith Bank, Skye Bank, Diamond Bank und FirstBank. Der NFC-basierte Dienst ermöglichte Kunden, durch Auflegen eines NFC-Tags an ein kompatibles POS-Terminal zu bezahlen. Der Tag konnte an ein Telefon angebracht oder separat mitgeführt werden, und die Transaktionen waren mit einer Prepaid-Wallet verknüpft.
Im März 2025 startete Access Bank Tap to Phone mit Visa, das Händlern ermöglicht, kontaktlose Karten- und Gerätzahlungen direkt auf NFC-fähigen Android-Telefonen entgegenzunehmen – ohne klassisches POS-Terminal.
Jeder dieser Versuche löste einen Teil des Angebotsproblems, indem entweder kompatible Geräte leichter verteilt oder Akzeptanzstellen für Händler einfacher eingerichtet werden konnten. Dennoch schuf keiner einen überzeugenden Grund für Verbraucher und Händler, ihr Zahlungsverhalten flächendeckend zu ändern. Der Chicken-Republic-Deal geht das Angebotsproblem aus einer anderen Richtung an: Eine einzige Vereinbarung bringt die Akzeptanz sofort an mehr als 350 Standorten – während die schwierigere Hälfte des Problems, ob die Kunden die Technologie tatsächlich nutzen, auf der Nachfrageseite liegt.
Es gibt auch ein Vertrauensproblem. In einem misstrauischen Markt wie Nigeria, wo Verbraucher Zahlungsbetrug fürchten, kann das Entfernen des vertrauten Sicherheitsschritts der PIN-Eingabe Skepsis darüber auslösen, ob Auflegen sicher ist. Nigerias Regeln für kontaktlose Zahlungen grenzen dieses Risiko inzwischen ein. 2023 erließ die Central Bank of Nigeria Richtlinien zu Authentifizierungs- und Risikomanagementanforderungen für kontaktlose Zahlungen. Die Regeln erlauben Transaktionen bis zu ₦15.000 (11,28 US-Dollar) ohne zusätzliche Verifizierung sowie ein kumuliertes Tageslimit von ₦50.000 (37,60 US-Dollar). Für einen Restaurant-Rollout definieren diese Grenzen den praktischen Anwendungsbereich der Technologie: Quick-Service-Einkäufe sind klein und häufig, sodass ein Vorgang an der Kasse von Chicken Republic typischerweise im verifizierungsfreien Bereich liegt und keine zusätzliche Authentifizierung auslöst.
Tap-to-Pay konkurriert außerdem mit Überweisungen, die in Landesteilen bereits eine vertraute Zahlungsmethode sind. Bis Februar 2023 sank die Geldmenge im Umlauf aufgrund der Naira-Redesign-Politik und der daraus resultierenden Bargeldknappheit von ₦3,29 Billionen (2,47 Milliarden US-Dollar) im Oktober 2022 auf ₦982,09 Milliarden (738 Millionen US-Dollar). Während die Nigerianer kaum noch an physisches Bargeld kamen, stiegen elektronische Zahlungen 2023 auf einen Rekordwert von ₦600 Billionen (451 Milliarden US-Dollar) – ein Anstieg von 55% gegenüber dem Vorjahr.
Die Bargeldknappheit zwang die Nigerianer, einen anderen Zahlungsweg zu finden. Die Umstände machten die Alternative notwendig, und die wiederholte Nutzung machte sie vertraut. Tap-to-Pay hat kein vergleichbares erzwungenes Umdenken ausgelöst. Andere Zahlungsoptionen bleiben verfügbar, daher reicht Schnelligkeit allein nicht aus. Die Technologie muss einen Vorteil bieten, den Überweisungen, Karten und Bargeld nicht haben – und diesen Unterschied so deutlich machen, dass Verbraucher und Händler einen Grund zum Wechseln haben.
Was Tap-to-Pay ermöglicht
Tap-to-Pay kann im bestehenden POS-Netzwerk Fuß fassen. Die NIBSS zählte im März 2025 8,3 Millionen registrierte POS-Terminals, von denen einige bereits NFC unterstützen. Die NIBSS ist auch für die Zertifizierung der in Nigeria eingesetzten Zahlungsterminals und Anwendungen zuständig, was eine gemeinsame Infrastrukturebene für die gesamte Branche schafft. Der POS-Agent, der derzeit Überweisungen abwickelt, Kartentransaktionen verarbeitet oder Bargeld ausgibt, könnte Teil des Vertriebsnetzwerks für Tap-to-Pay werden. Der Haken: Ein Terminal kann Tap-to-Pay akzeptieren und trotzdem Kunden haben, die lieber überweisen.
Tap-to-Pay passt zudem in Nigerias Agenda für einen bargeldlosen Zahlungsverkehr. Als die Central Bank of Nigeria die Politik einführte, argumentierte sie, dass die starke Bargeldabhängigkeit des Landes kostig in der Verwaltung sei, das Risiko von Raub und bargeldbedingten Verlusten erhöhe, Geld außerhalb des formalen Finanzsystems halte und die Wirksamkeit der Geldpolitik begrenze. Wenn Tap-to-Pay elektronische Zahlungen am Point of Sale erleichtert, könnte dies helfen, mehr Transaktionen von Bargeld in die formale digitale Wirtschaft zu verlagern und so die Bargeldabwicklungskosten und Umsatzverluste zu senken.
Die Zahlungsmethode könnte auch fortgeschrittenere Formen der Authentifizierung bei Zahlungen normalisieren, einschließlich biometrischer Authentifizierung. Nigerianische Unternehmen haben damit bereits experimentiert. Access Bank kündigte 2020 ein System für biometrische Gesichtszahlungen an, während Accelerex, ein nigerianisches Fintech-Unternehmen, 2024 Pay with Fingerprint auf NIBSS-zertifizierten biometrischen POS-Geräten startete. Wie bei früheren kontaktlosen Versuchen gab es jedoch nur wenige Stellen, an denen Verbraucher diese Systeme nutzen konnten. Wenn Tap-to-Pay die kontaktlose Authentifizierung Teil alltäglicher Transaktionen machen kann, könnte dies das Verbrauchervertrauen in die Zahlungsmethode stärken.
Der Chicken-Republic-Rollout ist der jüngste Test dafür, ob kontaktlose Zahlungen in Nigeria über Pilotprojekte und Teilabdeckung hinauskommen können. Basierend auf der Bilanz früherer Versuche erfordert wahre Skalierung den Schritt über oberflächliche Integrationen hinaus zu solider Umsetzung. Wie der Test ausgeht, wird sich an gewöhnlichen Indikatoren ablesen lassen: ob Gäste an der Kasse auflegen statt eine Überweisung zu tätigen, ob die Nutzung nach der Startphase über die mehr als 350 Filialen hinweg bestehen bleibt und ob andere Händler einen Grund sehen, die NFC-Fähigkeit zu aktivieren, die einige der 8,3 Millionen registrierten POS-Terminals Nigerias bereits mitbringen.

