Bärenmarkt-Statistiken: Historische Daten, die jeder Investor kennen sollte
Wichtige Erkenntnisse
- •Der S&P 500 erlebte seit 1928 27 Bärenmärkte, etwa alle 3,5 Jahre, mit einem durchschnittlichen Hoch-Tief-Verlust von 35,24 % über durchschnittlich 289 Tage.
- •Bullenmärkte übertrafen Bärenmärkte historisch, mit durchschnittlichen Gewinnen von 112 % über 988 Tage, und US-Aktien stiegen in den vergangenen 95 Jahren rund 78 % der Zeit.
- •Bärenmärkte signalisieren nicht immer Rezessionen: Seit 1928 gab es 27 Bärenmärkte gegenüber nur 15 Rezessionen, und 44 % der von Investopedia gezählten Bärenmärkte ereigneten sich ohne eine.
- •Tiefe und Dauer von Bärenmärkten variieren stark, von einem Rückgang von 20,57 % in 1948/49 bis zu einem Sturz von 61,81 % in 1931/32 und von 33 Tagen 2020 bis 630 Tage in 1973/74.
- •Ein Erholungs-Timing ist schwierig, da etwa 42 % der stärksten Tage des S&P 500 der letzten 20 Jahre während Bärenmärkten fielen und weitere 36 % in den ersten zwei Monaten eines neuen Bullenmarkts.
Aktienkurse steigen langfristig, doch der Weg verläuft selten glatt. Alle paar Jahre drückt ein steiler, anhaltender Rückgang den Markt in das, was Anleger einen Bärenmarkt nennen. Eine Auswertung von Untersuchungen von Hartford Funds, Investopedia, Morningstar, The Motley Fool und Vanguard sowie einem Marktkommentar vom Juni 2022 bündelt die zentralen Zahlen hinter diesen Rückgängen: wie oft Bärenmärkte auftreten, wie weit Aktien fallen, wie lange die Einbrüche dauern und wie schnell sich die Märkte erholt haben. Da jede Quelle Bärenmärkte etwas anders definiert und zählt, variieren die Gesamtzahlen zwischen den Studien; diese Unterschiede werden an den jeweiligen Stellen vermerkt.
Was als Bärenmarkt zählt
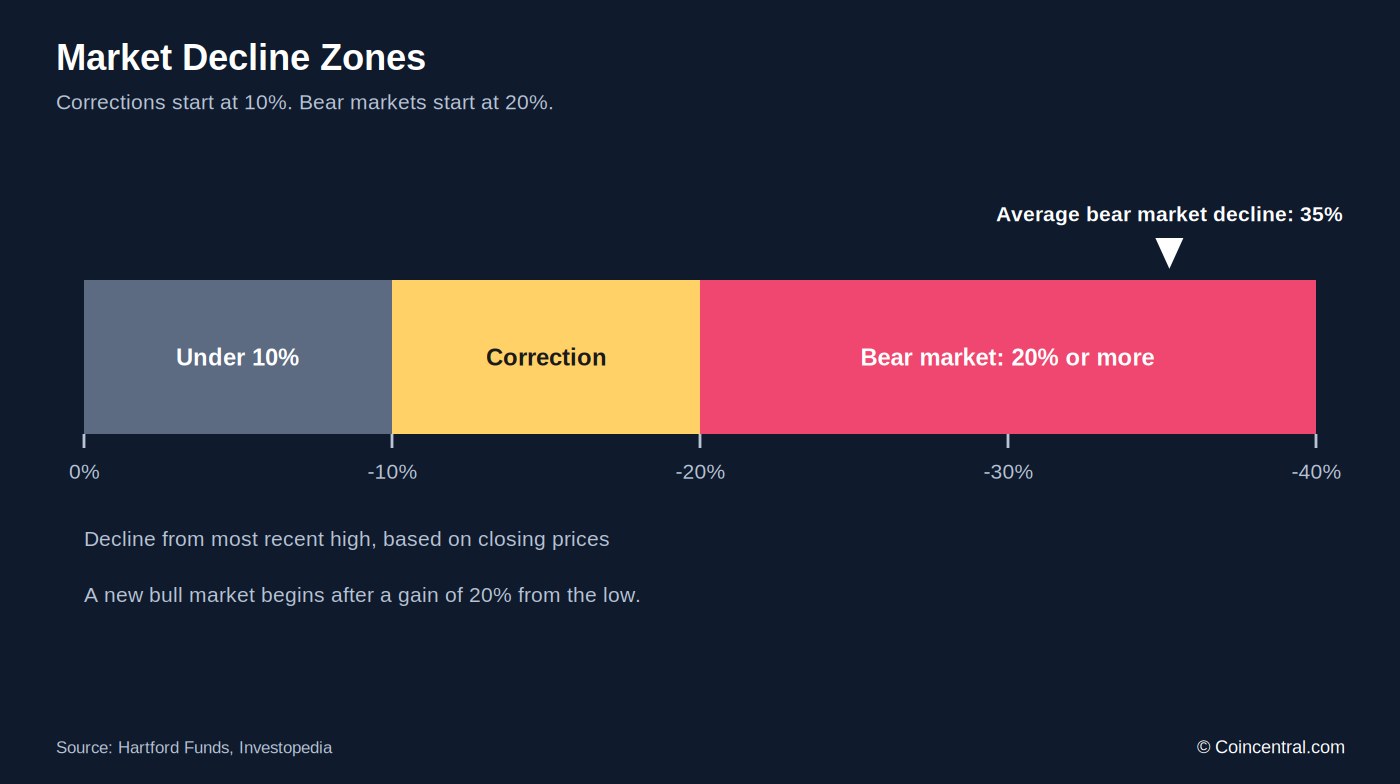
Ein Bärenmarkt wird allgemein als Rückgang von mindestens 20 % von einem kürzlichen Hoch definiert. Hartford Funds stuft einen Index als im Bärenmarktgebiet befindlich ein, wenn sein Schlusskurs 20 % oder mehr unter seinem letzten Hoch liegt. Ein geringerer Rückgang von 10 % bis 19,9 % wird als Korrektur bezeichnet, und ein neuer Bullenmarkt beginnt definitionsgemäß, sobald der Schlusskurs 20 % über seinem Tief liegt.
Investopedia warnt, dass die 20 %-Schwelle willkürlich ist, ebenso wie die 10 %-Marke für Korrekturen. Zudem bietet sie eine weiter gefasste Lesart: Ein Bärenmarkt kann jede Phase beschreiben – sie kann Monate oder Jahre dauern –, in der Anleger sichere Vermögenswerte gegenüber riskanteren bevorzugen.
Bärenmärkte beschränken sich auch nicht auf breite Indizes. Ölpreise befanden sich von Mai 2014 bis Februar 2016 in einem Bärenmarkt, und mehrere große Aktienindizes weltweit fielen 2018 in das Bärenmarktgebiet. Die Einbrüche unterscheiden sich zudem im Charakter: Manche sind tief und langsam, wie der Rückgang von 2007 bis 2009, andere sind schnell, wie der Kollaps Anfang 2020.
Bärenmärkte vs. Bullenmärkte: Verluste, Gewinne und Dauer
Bärenmärkte schneiden tief, doch Bullenmärkte haben mehr hinzugefügt – und länger gedauert. Hartford Funds, gestützt auf Ned Davis Research-Daten zum 31. März 2025, beziffert den durchschnittlichen Bärenmarktverlust auf 35 %, gegenüber einem durchschnittlichen Bullenmarktgewinn von 112 %. Der durchschnittliche Bärenmarkt dauerte 289 Tage oder etwa 9,6 Monate, während der durchschnittliche Bullenmarkt 988 Tage oder 2,7 Jahre andauerte.
Die Darstellung von Vanguard zum MSCI World Index, der entwickelte Märkte von 1970 bis 2025 abdeckt, zeigt ein vergleichbares Muster: eine durchschnittliche Bullenmarktphase von 5 Jahren und 7 Monaten gegenüber einer durchschnittlichen Bärenmarktphase von 9 Monaten. Die beiden Zahlensätze unterscheiden sich, weil sie unterschiedliche Indizes über unterschiedliche Zeiträume verfolgen, doch beide zeigen in dieselbe Richtung – Bärenmärkte sind deutlich kürzer als Bullenmärkte. Investopedia macht mit First Trust-Daten einen ähnlichen Punkt; ihre Übersicht der Marktdauern seit 1942 zeigt Bärenmärkte als kurze Episoden im Vergleich zu den sie umgebenden Bullenmärkten.
Hartford Funds zählt seit 8 27 Bärenmärkte und 28 Bullenmärkte im S&P 500, ein Zeitraum, über den Aktien erhebliche langfristige Gewinne erwirtschaftet haben.
Wie oft treten Bärenmärkte auf?
Bärenmärkte sind ein normaler Bestandteil des Investierens. Hartford Funds zählt seit 1928 27 davon im S&P 500, was etwa einem alle 3,5 Jahre entspricht. Investopedias Zählung ergibt ein größeres Intervall: Bärenmärkte traten seit 1929 etwa alle 4,8 Jahre auf, und mit anderen Daten werden 25 seit 1928 gezählt. Morningstar blickt noch weiter zurück – anhand von Daten ab 1871 wurden 19 Marktkollapse in rund 150 Jahren festgestellt, etwa einer pro Jahrzehnt.
Die Gesamtzahlen weichen ab, weil die Quellen unterschiedliche Startdaten, unterschiedliche Indizes und unterschiedliche Regeln zur Trennung eines Rückgangs vom nächsten verwenden; das Gesamtmuster ist jedoch in allen übereinstimmend.
Die Häufigkeit ist im Laufe der Zeit gesunken. Hartford Funds verzeichnet 12 Bärenmärkte zwischen 1928 und 1945 – etwa einen alle 1,5 Jahre, ein Zeitraum, der die Große Depression einschließt – gegenüber 15 seit 1945, also etwa einem alle 5,1 Jahre. First Trust-Daten, auf die Investopedia verweist, ergeben 14 Bärenmärkte zwischen April 1947 und April 2022, mit Dauern von einem Monat bis 1,7 Jahren.
Hartford Funds schätzt, dass ein Investor mit einem Anlagehorizont von 50 Jahren etwa 14 Bärenmärkte durchleben wird, mehr oder weniger. In den vergangenen 95 Jahren nahmen Bärenmärkte insgesamt etwa 21,4 Jahre in Anspruch, was bedeutet, dass Aktien rund 78 % der Zeit stiegen.
Wie tief fallen Bärenmärkte?
Der durchschnittliche Bärenmarkt im S&P 500 war ein Rückgang von 35,24 % vom Hoch zum Tief, laut der Hartford Funds-Tabelle auf Basis von Ned Davis Research-Daten; der Median liegt etwas niedriger bei 33,51 %. Die Spanne ist breit. Der flachste Rückgang betrug 20,57 % in den Jahren 1948 und 1949, der tiefste war ein Sturz von 61,81 % von November 1931 bis Juni 1932.
Acht der 27 Rückgänge waren schlechter als 40 %. Drei übertrafen 50 %: der Kollaps von 1931 bis 1932, der Rückgang von 54,50 % in den Jahren 1937 bis 1938 und der Einbruch von 51,93 % in den Jahren 2007 bis 2008. Der Rückgang von 48,20 % in den Jahren 1973 bis 1974 kam dieser Marke nahe. Die Tiefe ist ebenso wichtig wie die Dauer, da prozentuale Verluste größere prozentuale Gewinne erfordern, um ausgeglichen zu werden – eine Aktie, die 50 % fällt, muss 100 % steigen, nur um wieder an den Ausgangspunkt zu gelangen.
Andere Messgrößen zeigen noch größere Verluste. Investopedia stellt fest, dass der Crash von 1929 und die darauffolgenden Jahre dem Dow Jones Industrial Average über etwa drei Jahre rund 89 % abverlangten, während Morningstar – inflationsbereinigt und mit Gesamtmarktdaten ab 1871 – den Verlust der Großen Depression auf 79 % beziffert.
Nicht jeder Bärenmarkt ist eine Katastrophe. Rückgänge ohne Rezession fielen im Durchschnitt um etwa 27 % aus, verglichen mit 35 % bei allen Bärenmärkten, laut dem Marktkommentar vom Juni 2022. Jüngere Episoden waren nach diesem Maßstab vergleichsweise milde: Der Rückgang 2022 betrug 25,43 % und der von 2020 33,92 %. Die zugrunde liegende Tabelle von Hartford Funds verzeichnet alle 27 Rückgänge des S&P 500 von 20 % oder mehr von 1929 bis 2022.
Wie lange dauern Bärenmärkte?
Die meisten Bärenmärkte enden innerhalb von ein bis zwei Jahren. In der Tabelle von Hartford Funds beträgt die durchschnittliche Dauer 289 Tage, der Median 250 Tage; Investopedia nennt einen nahezu identischen Durchschnitt von etwa 9,6 Monaten.
Der längste Bärenmarkt dauerte 630 Tage, von Januar 1973 bis 1974. Die nächstlängeren waren 622 Tage von 1980 bis 1982 und 546 Tage von 2000 bis 2001. Der kürzeste dauerte nur 33 Tage, vom 19. Februar bis 23. März 2020 – ein Rückgang von 33,92 %, der schnell und tief war.
Dauer und Tiefe gehen nicht immer Hand in Hand. Der Rückgang von 1929 dauerte nur 67 Tage, betrug aber 44,67 %, während der Rückgang von 1948 bis 1949 363 Tage andauerte, aber nur 20,57 % ausmachte. Neun der 27 Rückgänge dauerten länger als ein Jahr; die anderen 18 endeten in weniger als einem Jahr. Der Bärenmarkt 2022 lief vom 3. Januar bis 12. Oktober, also 282 Tage, während der Rückgang von 2007 bis 2008 408 Tage dauerte.
Bedeuten Bärenmärkte eine kommende Rezession?
Nicht immer. Hartford Funds verweist unter Berufung auf das National Bureau of Economic Research darauf, dass es seit 1928 27 Bärenmärkte, aber nur 15 Rezessionen gab. Bärenmärkte gehen häufig mit einer schwächeren Konjunktur einher, doch ein fallender Markt bedeutet nicht für sich genommen, dass eine Rezession bevorsteht.
Investopedia zählte seit 1928 25 Bärenmärkte. Davon fielen 14 – 56 % – mit einer Rezession zusammen, während 11, also 44 %, dies nicht taten. In manchen Fällen kippte der Markt zuerst: Der Rückgang von 36,1 % in den späten 1960er Jahren und der von 48,2 % in den frühen 1970er Jahren begannen beide vor den jeweiligen Rezessionen und endeten kurz bevor diese ihren Tiefpunkt erreichten.
Der Dotcom-Crash von 2000 bis 2002 wurde durch einen Vertrauensverlust bei Aktienkursen angetrieben, die historische Höchststände erreicht hatten. Der S&P 500 fiel über etwa 1,5 Jahre um 36,8 %, mit einer kurzen Rezession dazwischen. Der Bärenmarkt von 2007 bis 2009 dauerte 1,3 Jahre und drückte den S&P 500 um 51,9 %; die Wirtschaft war 2007 in eine Rezession geraten, und eine Krise auf dem Subprime-Hypothekenmarkt wuchs bis September 2008 zu einer breiteren Finanzkrise heran. Zentralbanken reagierten mit umfangreichen Liquiditätsspritzen durch quantitative Lockerung, was die Zinsen auf Rekordtiefs drückte und die Aktienkurse stützte.
Morningstar ergänzt, dass die USA 2025 sowohl eine Rezession als auch einen Bärenmarkt vermieden, obwohl die Aktien im April dieses Jahres nahe an das Bärenmarktgebiet heranreichten.
Die größten Crashs und die Dauer der Erholung
Morningstars Untersuchung der US-Aktienrenditen bis zurück zu 1871 identifizierte 19 Marktkollapse. Inflationsbereinigt wuchs ein im Jahr 1871 investierter Dollar bis Ende Februar 2026 auf 35.082 Dollar – doch der Weg verlief keineswegs glatt. Morningstar verfolgte zudem, was aus 100 Dollar geworden wäre, die zu Beginn jedes der fünf schlimmsten Crashs investiert wurden.
Die Große Depression, die mit dem Crash von 1929 begann, war die schlimmste: Sie verursachte einen Verlust von 79 %, den größten der vergangenen 150 Jahre. Zweiter war das „verlorene Jahrzehnt“, das die Dotcom-Blase und die Große Rezession umfasste und einen Verlust von 54 % brachte; der Markt erreichte sein früheres Niveau erst im Mai 2013 wieder, mehr als 12 Jahre nach dem ersten Crash.
Morningstar erstellte außerdem einen „Schmerzindex“, der die Tiefe eines Crashs mit der Dauer seiner Erholung kombiniert und den Crash von 1929 mit 100 % als Benchmark festlegt. In der reinen Größe war der Sturz von 1929 3,5-mal so groß wie der Rückgang von ,8 % rund um die Kuba-Krise; unter Einbeziehung der Erholungszeit war die erste Phase der Großen Depression 28,2-mal schlimmer.
Jüngere Crashs sehen anders aus. Der Abschwung, der im Dezember 2021 begann, umfasste einen Rückgang von 28,5 % über neun Monate, und der Markt brauchte 18 Monate zur Erholung. Im März 2020 zeigen Morningstars Monatsdaten einen Rückgang von 19,6 % über etwa einen Monat; der Markt erholte sich in vier Monaten – die schnellste Erholung aller Crashs in 150 Jahren und der am wenigsten schmerzhafte der 19 im Schmerzindex.
Die langfristigen Ergebnisse begünstigten weiterhin geduldige Anleger. Morningstar errechnet, dass 100 Dollar, die zu Beginn des Jahres 2000 investiert wurden, bis Februar 2026 mehr als 300 Dollar wert wären, während eine Investition von 100 Dollar im Jahr 1870 einen Wert von 3.508.200 Dollar hätte.
Was nach dem Tief passiert
Aktien haben sich oft schnell erholt. Der Marktkommentar vom Juni 2022 stellte fest, dass der S&P 500 seit 1950 in 75 % der Jahre nach einem Bärenmarkttief stieg, mit durchschnittlichen Gewinnen von 6 % in den folgenden drei Monaten und 17 % in den folgenden 12 Monaten. Der Kommentar wies darauf hin, dass die Aktien in den 12 Monaten nach den Tiefpunkten 2009 und in den frühen 1970er Jahren zurückblieben.
Hartford Funds verdeutlicht, wie schwer ein Erholungs-Timing ist: Etwa 42 % der stärksten Tage des S&P 500 der letzten 20 Jahre fielen in einen Bärenmarkt, weitere 36 % in die ersten zwei Monate eines Bullenmarkts – noch bevor klar war, dass ein neuer Bullenmarkt begonnen hatte. Das lässt 22 % der besten Tage zu anderen Zeiten. Ein Anleger, der während eines Rückgangs verkaufte und auf klare Bestätigung wartete, könnte viele dieser Tage verpasst haben. Morningstar kommt zu einer ähnlichen Einschätzung und sagt, dass es unmöglich sei vorherzusagen, wie lange eine Erholung dauern wird. Der eine Marker, den die Quellen definieren, ist mechanisch: Nach Konvention beginnt ein neuer Bullenmarkt, wenn der Schlusskurs 20 % über dem Bärenmarkttief steigt – dieselbe Schwelle, die bei einem Fall von einem Hoch einen Bärenmarkt signalisiert.
The Motley Fool stellt fest, dass der S&P 500 seit 1928 durchschnittliche Jahresrenditen von 9,98 % erbracht hat; bei dieser Rate würde aus 1.000 Dollar nach einem Jahr 1.099,80 Dollar, obwohl die Rendite in keinem einzelnen Jahr garantiert ist. Es verweist zudem auf den Dollar-Cost-Averaging-Ansatz – das regelmäßige Investieren eines festen Betrags, wodurch Käufe auf hohe und niedrige Kurse verteilt werden.
Einige Anleger versuchen, von fallenden Kursen zu profitieren. Investopedia nennt das Leerverkaufen von Aktien oder ETFs, den Kauf von Inverse-ETFs, den Kauf von Put-Optionen und den Verkauf von Futures, jeweils mit eigenen Risiken. Hartford Funds erinnert Leser ebenso daran, dass Diversifizierung in einem fallenden Markt keinen Gewinn garantiert und nicht vor Verlusten schützt.
Fazit
Die Daten zeigen in eine Richtung. Bärenmärkte treten häufig auf, schmerzen, solange sie andauern, und haben sich immer beendet. Über 27 Rückgänge des S&P 500 seit 1929 betrug der durchschnittliche Verlust 35,24 % bei einer durchschnittlichen Dauer von 289 Tagen, während Bullenmärkte durchschnittliche Gewinne von 112 % über 988 Tage verzeichneten. In den vergangenen 95 Jahren stiegen Aktien rund 78 % der Zeit. Die Erholungszeiten reichten von vier Monaten bis zu mehr als einem Dutzend Jahre, und keine Quelle behauptet, den nächsten voraussagen zu können.
Dieser Artikel dient ausschließlich der Information und ist keine Anlageberatung.
Quellen
- 10 Things You Should Know About Bear Markets (Hartford Funds)
- Bear Markets Explained: Causes, History, and Investment Opportunities (Investopedia)
- What We've Learned From 150 Years of Stock Market Crashes (Morningstar)
- Prediction: A Bear Market Is Coming. Here's What History Says Investors Should Do Based on 100 Years of Data (The Motley Fool)
- Bull and Bear Markets Time (Vanguard)
- History Suggests That US Stocks Have Further to Fall (Marktkommentar, Juni 2022)
Originalartikel: Bear Market Statistics: Historical Data Every Investor Should Know (CoinCentral)

