Apollo-Chefvolkswirt Torsten Slok sieht einen „zentralen wirtschaftlichen Makel“ in der KI-Hausse, während Aktien- und Anleihegeschäfte ins Wanken geraten
Wichtige Erkenntnisse
- •Torsten Slok argumentierte, dass die Grenzkosten der Bereitstellung von Rechenleistung den Grenznutzen für die Nutzer übersteigen, was die Behauptungen einer unbegrenzten Nachfrage nach Rechenzentren in Frage stellt.
- •Er stellte fest, dass 80 Prozent der Top-1-Prozent der KI-Ausgeber Risikokapital-finanziert sind, was darauf hindeutet, dass Startups ihre Rechenleistungsrechnungen mit Risikokapital statt mit organischen Erträgen bezahlen.
- •Laut Slok steigen Gewinnmargen und Umsatz pro Mitarbeiter bei den Magnificent Seven, während der Rest des S&P 500 keine KI-bedingte finanzielle Verbesserung verzeichnet.
- •Metas Five-Year Credit Default Swaps weiteten sich um 7,6 Basispunkte auf ein Rekordhoch von 114,79 Basispunkten aus, während CoreWeave in diesem Monat mehr als 30 Prozent verlor und seine Swaps auf 1.145 Basispunkte stiegen.
- •S&P Globals Mark Habib warnte, dass verschränkte Finanzierungsstrukturen zwischen Hyperscalern und Rechenzentrenprojekten bedeuten, dass es möglicherweise mehr KI-bezogene Schulden gibt als die aktuellen Offenlegungen erkennen lassen.
Apollo-Chefvolkswirt Torsten Slok war diese Woche auf Kriegspfad und äußerte eine Reihe von Warnungen zur KI-Euphorie, während sich die Wall Street aus dem Sektor zurückzog.
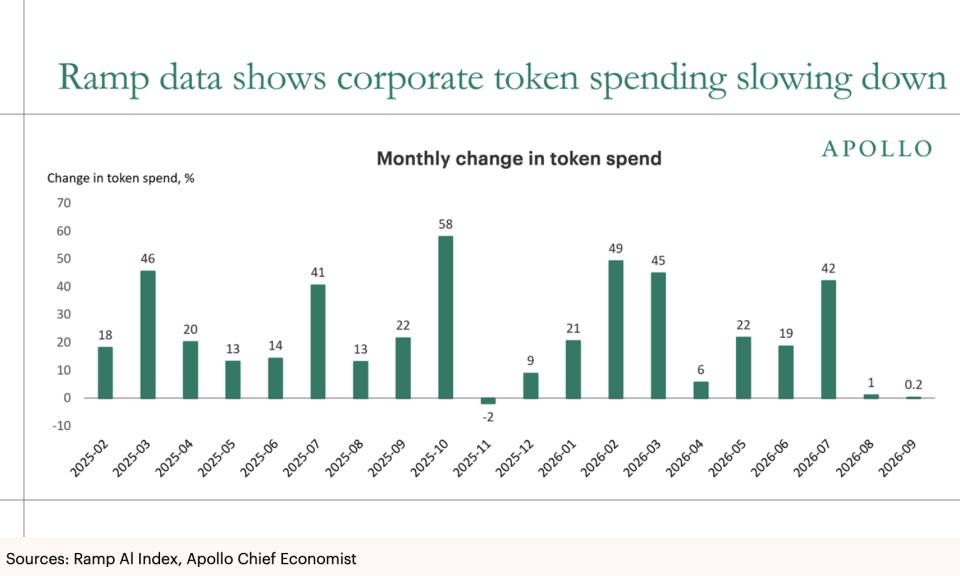
Am Dienstag verwies Slok auf die jüngste Verlangsamung des Wachstums der Token-Ausgaben – der nutzungsabhängigen Gebühren für den Betrieb von KI-Modellen – und argumentierte in einer Notiz zum sinkenden Token-Verbrauch, dass die Nachfragekurve nach Rechenleistung flach und sehr preissensitiv sei. Die meisten Unternehmen, die in die Technologie investieren, hätten bislang keine nennenswerten Produktivitätserträge erzielt, fügte er hinzu – KI wirke daher eher wie ein Kostenzentrum als ein Wachstumstreiber.
„Der zentrale wirtschaftliche Makel der KI-Hausse besteht darin, dass die Grenzkosten der Bereitstellung von Rechenleistung den Grenznutzen für die Nutzer übersteigen, was die Behauptungen einer unbegrenzten Nachfrage nach Rechenzentren in Frage stellt“, erklärte er. „Wie viel Rechenleistung und wie viele Rechenzentren benötigt werden, hängt von den Erträgen ab, die Unternehmen mit dieser Rechenleistung erzielen können. Bisher lässt der KI-Ertrag für Unternehmen auf sich warten, was auf eine wachsende Zurückhaltung beim Bezahlen von KI-Diensten hindeutet.“
Der wichtigste Faktor in Modellen zum Rechenzentrenbau sei nicht die physische Kapazität oder die Stromverfügbarkeit, argumentierte er, sondern der tatsächliche Preis, den Nutzer für Rechenleistung zu zahlen bereit sind. Unternehmen zahlen nur einen hohen Preis, wenn sich daraus höheres Umsatzwachstum, größere Gewinne oder erhebliche Einsparungen ergeben – und dafür gebe es, so schrieb Slok, kaum Anzeichen in relevantem Umfang. „Vi kommt das in der Zukunft. Vielleicht auch nicht“, warnte er.
Am Donnerstag schlug er in einer Folgenotiz in Bezug auf die Token-Ausgaben Alarm wegen „Zirkularität“. KI-Unternehmen stehen bereits wegen Finanzierungsdealen in der Kritik, bei denen sie Geld bereitstellen oder Schulden anderer Unternehmen garantieren, die zugleich zu ihren Top-Kunden zählen – was Zweifel an der Nachhaltigkeit ihres Wachstums aufwirft. Slok deutete an, dass eine ähnliche Dynamik zwischen KI-Startups und den Risikokapitalfirmen besteht, die in sie investieren: 80 Prozent der Top-1-Prozent der KI-Ausgeber seien VC-finanziert. Das bedeute, so seine Sicht, dass Startups ihre Rechenleistungsrechnungen mit Risikokapital statt mit organischen Erträgen bezahlen.
Am Samstag erklärte er, KI habe abseits der großen Hyperscaler für US-Unternehmen „null finanziellen Ertrag“ gebracht, und schrieb, dass Gewinnmargen und Umsatz pro Mitarbeiter zwar bei den sogenannten Magnificent Seven – den Mega-Cap-Tech-Aktien, die den S&P 500 dominieren – steigen, der Rest des S&P 500 jedoch keine solche Verbesserung verzeichne. In Anknüpfung an seine früheren Notizen sagte Slok, die US-Wirtschaft brauche die neuesten KI-Modelle insgesamt nicht – und wolle sie auch nicht bezahlen. Selbst wenn KI günstiger und zunehmend zum Standardgut wird, könnten etablierte Unternehmen Schwierigkeiten haben, mit der Technologie ihre Finanzergebnisse zu verbessern.
„KI mag ein großartiger Rechner sein, aber im Geschäft besteht Intelligenz vor allem aus Urteilsvermögen“, schrieb er. „Urteilsvermögen hängt vom Kontext ab, und die Antwort variiert je nachdem, welchen Menschen oder welches Modell man fragt. Und vielleicht das Wichtigste: KI versteht keine Verantwortung, kein Vertrauen, keine Kultur, keine ungeschriebenen Regeln, keine ethischen Abwägungen und keine Fairness – all das prägt reputationsrisiken und bestimmt letztlich Umsatzwachstum und Gewinnmargen.“
Seine Reihe von Notizen erschien, während KI-bezogene Aktien fielen – allen voran Chip-Titel –, da Händler bezweifelten, wie lange der Kapitalaufwand noch anhalten kann. Eine Handvoll Hyperscaler plant, in diesem Jahr geschätzte 800 Milliarden Dollar auszugeben; für das nächste Jahr wird die Capex über 1 Billion Dollar liegen.
Die Aufbringung dieses Kapitals dürfte jedoch nicht einfach werden. Meta hat bereits zahlreiche Schulden begeben und kündigte diese Woche die Ausgabe einer neuen Aktienklasse an, unter anderem, um CEO Mark Zuckerberg bei der Finanzierung einer möglichen Vermögensteuer in Kalifornien unterstützen. Während der Social-Media-Riese in diesem Jahr 135 bis 145 Milliarden Dollar ausgeben will, erreichten die Kosten für die Absicherung von Metas Schulden gegen Ausfälle am Donnerstag einen Rekord: Die Five-Year Credit Default Swaps weiteten sich um 7,6 Basispunkte auf ein Allzeithoch von 114,79 Basispunkten aus. Da diese Swaps wie eine Versicherung auf Unternehmensanleihen funktionieren, spiegelt ein steigender Preis für diesen Schutz eine höhere Ausfallwahrscheinlichkeit wider, die die Märkte ansetzen.
Auch kleinere KI-Unternehmen wie „Neoclouds“ – spezialisierte Anbieter, die GPU-Rechenkapazität an KI-Entwickler vermieten – geraten unter Druck. CoreWeave ist in diesem Monat um mehr als 30 Prozent abgestürzt, und die Five-Year Credit Default Swaps des Unternehmens sind auf 1.145 Basispunkte gestiegen – rund zehnmal so hoch wie bei Meta.
Die Sorgen enden damit nicht. Mark Habib, Leiter Digitale Infrastruktur bei S&P Global, wies auf „verschränkte Finanzierungsstrukturen“ zwischen Hyperscalern und Rechenzentrenprojekten oder kleineren KI-Unternehmen hin.
„Es ist sicher anzunehmen, dass es mehr (Schulden) da draußen gibt, die wir nicht sehen“, sagte er während eines Roundtable in London, laut Reuters. „Wenn es nicht gemeldet wird, ist es nicht Teil der Offenlegung durch die Hyperscaler. Und wenn wir die Transaktionen, bei denen diese Verbindlichkeiten entstehen können, nicht bewerten, haben wir schlicht keine Sichtbarkeit.“
Diese Geschichte erschien ursprünglich auf Fortune.com.

