Airtels Mastercard-unterstützte virtuelle Karte soll Safaricoms Griff zu Kenias Online-Zahlungen herausfordern
Wichtige Erkenntnisse
- •Airtel Mobile Commerce N.V., der Fintech-Arm von Airtel Africa, bereitet eine Mastercard-unterstützte Virtual Card Number für Kenia vor, die Airtel-Money-Wallets mit internationalen Händlern wie Amazon und Netflix verbinden wird – ohne Bankkonto.
- •Die neue Karte wird mit Safaricoms M-PESA GlobalPay konkurrieren, einer 2022 eingeführten virtuellen Visa-Karte, die auf die Fuliza-Überziehung zugreifen kann, während Airtels Prepaid-Produkt erfordert, dass Kunden vor dem Ausgeben Guthaben aufladen.
- •Daten der Communications Authority of Kenya zeigen, dass M-PESAs Mobile-Money-Anteil von fast 95 % im Jahr 2023 auf 88,8 % im Juni 2026 sank, während Airtel Moneys Anteil auf 11,1 % stieg.
- •Safaricoms globale Zahlungssparte erwirtschaftete im Geschäftsjahr bis März 2026 KES 4,76 Milliarden (37,2 Millionen USD), ein Anstieg von 22,3 % im Jahresvergleich, was das Umsatzpotenzial internationaler Online-Ausgaben unterstreicht.
- •Airtel hat seit 2025 über 875.000 virtuelle Karten in Uganda, Sambia und Tansania ausgegeben und plant die Ausweitung auf Kenia, die Demokratische Republik Kongo und Gabun, hat jedoch seine kenianische Gebührenstruktur und den Starttermin noch nicht veröffentlicht.
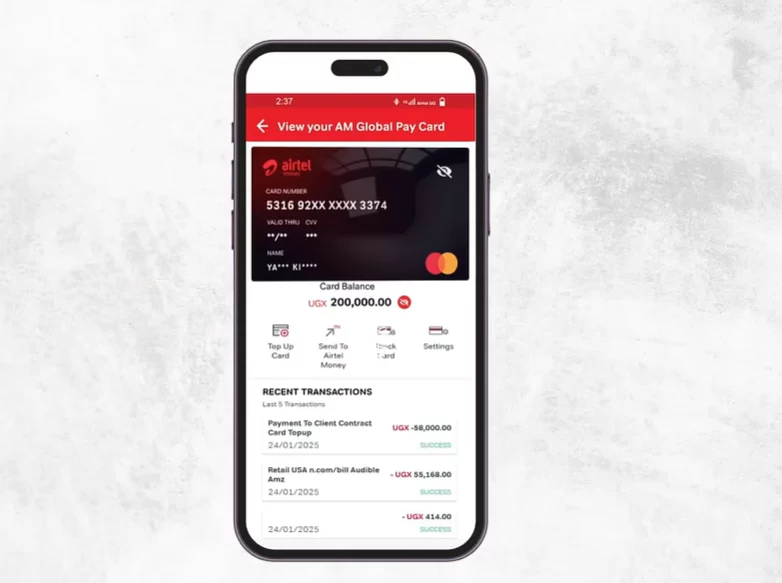
Airtel Mobile Commerce N.V., der Fintech-Arm von Airtel Africa mit Sitz in den Niederlanden, bereitet die Einführung einer virtuellen Zahlungskarte in Kenia vor und eröffnet damit ein neues Wettrüsten mit Safaricom um internationale Online-Ausgaben.
Bei dem Produkt handelt es sich um eine Virtual Card Number (VCN), die in Partnerschaft mit Mastercard entwickelt wurde. Sie wird in Airtel-Money-Wallets integriert und ermöglicht Kunden, Dienstleistungen auf globalen Plattformen wie Amazon und Netflix zu bezahlen, ohne ein herkömmliches Bankkonto zu besitzen. Anders als eine physische Karte existiert eine VCN nur als Kartendaten für die Online-Nutzung, was es einer Mobile Wallet ermöglicht, mit Händlern und Abonnement-Plattformen zu transagieren, die über Kartennetzwerke abrechnen.
Mit dem Launch tritt Airtel Money Global Pay in direkte Konkurrenz zu M-PESA GlobalPay, der virtuellen Visa-Karte, die Safaricom 2022 einführte, und verbindet die Mobile-Money-Rivalität mit dem langjährigen Wettbewerb zwischen Mastercard und Visa, den beiden größten Kartennetzwerken. Airtel tritt in einen Markt ein, in dem Safaricom auf einem seit 2007 in Kenia betriebenen M-PESA-Dienst eine etablierte Führung innehat, doch der Wettstreit geht über die dahinterstehenden Zahlungsnetzwerke hinaus. Es geht auch darum, wie Kunden Transaktionen finanzieren, Online-Ausgaben verwalten und auf Kredit zugreifen, wenn ihr Wallet-Guthaben zur Neige geht.
Die M-PESA-GlobalPay-Karte kann auf Fuliza zurückgreifen, eine Überziehungsfazilität, die berechtigten Kunden die Vervollständigung von Online-Zahlungen ermöglicht, wenn ihr M-PESA-Guthaben nicht ausreicht. Airtel Moneys Prepaid-Karte bietet diese Funktion nicht; Kunden müssen sie vor einem Kauf aufladen.
Daten der Communications Authority of Kenya zeigen, dass M-PESAs Mobile-Money-Marktanteil im Juni 2026 auf 88,8 % sank, von fast 95 % im Jahr 2023. Airtel Moneys Anteil stieg im selben Zeitraum auf 11,1 %. Die Zahlen deuten auf eine allmähliche Verschiebung des Wettbewerbsgleichgewichts hin, obwohl Safaricoms Vorsprung weiterhin erheblich ist.
Globaler Handel bietet eine neue Einnahmequelle
Kenias wachsende Nutzung digitaler Dienste gibt beiden Betreibern einen Grund, um internationale Zahlungen zu konkurrieren. Streaming-Abonnements, Software-Dienste und grenzüberschreitende E-Commerce-Plattformen ermöglichen es Mobile-Money-Anbietern, Ausgaben zu erreichen, die andernfalls über Bankkarten abgewickelt würden.
Netflix, das 2016 nach Afrika kam, ist ein Beispiel dafür, wie internationale digitale Dienste Teil des Alltagskonsums geworden sind. Virtuelle Karten ermöglichen Kunden ohne Bankkonto, diese Händler über Mobile Money zu bezahlen, und erweitern die Reichweite der Wallets über Inlandsüberweisungen und Händlerzahlungen hinaus.
Für Betreiber, die unter Druck bei inländischen Zahlungsgeb stehen, bieten grenzüberschreitende Transaktionen auch einen Weg, Einnahmen aus dem internationalen Handel zu erzielen. Devisenumrechnung und Händlerzahlungen können Einkünfte über das Kerngeschäft der Geldbewegung zwischen lokalen Konten hinaus generieren.
Safaricoms globale Zahlungssparte, die grenzüberschreitende Überweisungen, virtuelle Karten und App-Store-Abrechnungen umfasst, erwirtschaftete im Geschäftsjahr bis März 2026 KES 4,76 Milliarden (37,2 Millionen USD), ein Anstieg von 22,3 % gegenüber dem Vorjahr. M-PESA erzielte einen Transaktionswert von KES 182,7 Milliarden (323,1 Milliarden) über 46,4 Milliarden Transaktionen.
Diese Zahlen zeigen, warum selbst ein relativ kleiner Anteil an M-PESAs Geschäft wichtig ist. Globale Zahlungen können zum Umsatzwachstum beitragen, ohne dass Safaricom einen vergleichbaren Anteil am kenianischen Inlands-Mobilfunk-Geldmarkt gewinnen muss. Für Airtel liegt die Gelegenheit darin, einen Teil dieser Ausgaben zu erfassen, wenn mehr Kunden seine Wallet für Online-Einkäufe nutzen.
Über 14 afrikanische Märkte hinweg erwirtschaftete Airtels Mobile-Money-Sparte einen Umsatz von 1,3 Milliarden USD, gegenüber zuvor 747 Millionen USD. Das Unternehmen hat seit 2025 mehr als 875.000 virtuelle Karten in Uganda, Sambia und Tansania ausgegeben und plant, den Dienst in Kenia, der Demokratischen Republik Kongo und Gabun einzuführen.
Kredit und Sicherheit unterscheiden die Karten
Die beiden Produkte verfolgen unterschiedliche Ansätze zur Finanzierung von Online-Zahlungen. M-PESA GlobalPay ist mit der M-PESA-Wallet des Kunden verknüpft. Airtels VCN-Modell hingegen erfordert, dass Kunden Gelder von ihrer Haupt-Airtel-Money-Wallet auf die virtuelle Karte überweisen, bevor sie einen Einkauf tätigen.
Dieses Setup ermöglicht es Airtel-Kunden, Geld für Online-Einkäufe abzugrenzen und den Rest ihres Wallet-Guthabens von Kartentransaktionen getrennt zu halten. Es gibt ihnen auch mehr Kontrolle über Abonnement-Zahlungen und ihre Online-Ausgaben.
Kunden müssen dennoch ihre Kontozugangsdaten schützen und Transaktionen überwachen. Das Maß des Schutzes hängt auch von den verfügbaren Kontrollen ab, um die Karte zu sperren oder zu verwalten, unbefugte Zahlungen anzufechten und weitere Abbuchungen zu verhindern.
Safaricoms ursprüngliches Design der virtuellen Visa-Karte verwendete einen Card Verification Value (CVV), den Kunden nach Eingabe ihrer PIN über die M-PESA-App generierten. Jeder Code galt 30 Minuten und konnte nur einmal verwendet werden, was das Zeitfenster einer möglichen Ausnutzung begrenzte, falls er offenlegt wurde.
Safaricom kündigte 2026 die Überziehungsoption für GlobalPay an, die berechtigten Kunden die Vervollständigung von Online-Zahlungen ermöglicht, wenn ihr Wallet-Guthaben nicht ausreicht. Die Funktion kann verhindern, dass Abonnement-Zahlungen fehlschlagen, bedeutet aber auch, dass automatische Abbuchungen auf Kredit zugreifen können und Kunden eine zu repayerende Überziehung hinterlassen.
Airtels Prepaid-Modell bietet keine vergleichbare Überziehungsfazilität, sodass Kunden über ausreichende Mittel auf der virtuellen Karte verfügen müssen, um einen Kauf abzuschließen. Das mag weniger bequem sein, verhindert aber auch, dass die Karte Ausgaben über eine entsprechende Kreditlinie ausweitet.
Ein Herausforderer steht dennoch vor einem Größenproblem
Safaricoms große Kundenbasis verschafft GlobalPay ein etabliertes Publikum, während die Vertrautheit mit M-PESA Kunden weniger geneigt machen kann, die Zahlungsmethode zu wechseln. Airtels Karte könnte Kunden ansprechen, die bereits Airtel Money nutzen und einen direkten Weg zu internationalen Händlern suchen. Die regionale Einführung verschafft dem Unternehmen zudem Erfahrung, auf die es beim Eintritt in den kenianischen Markt zurückifen kann.
Kunden werden Devisengebühren, Transaktionslimits, Akzeptanzraten, Streitbeilegung und die Handhabung der Kartendaten vergleichen müssen. Airtels Preisgestaltung wird besonders wichtig sein, denn eine günstigere Karte könnte preissensible Nutzer anziehen, während unklare Gebühren die Attraktivität des Prepaid-Designs schmälern könnten.
Airtel hat noch nicht alle Details offengelegt, die kenianische Kunden zur Bewertung des Dienstes benötigen, einschließlich seiner Devisengebühren. Safaricoms GlobalPay erhebt einen Devisenaufschlag, wodurch die Gesamtkosten eines Einkaufs ein relevanter Vergleichspunkt sind. Solange Airtel nicht seine vollständige Gebührenstruktur veröffentlicht und seinen Starttermin bestätigt, stützt sich der Vergleich zwischen den beiden Karten auf Funktionen而非 Gesamtkosten.
Der Launch wird Safaricoms Führung im Mobile Money nicht auslöschen. Dennoch gibt er Airtel einen weiteren Weg, um um die Ausgaben der Kunden zu konkurrieren – diesmal an der Online-Kasse statt über Inlandsüberweisungen.

