Philippinische CRE-Führungskräfte sehen KI als prägend für Strategien – trotz Umsetzungslücke
Wichtige Erkenntnisse
- •Etwa 73% der befragten Unternehmen erwarten ein Wachstum ihrer Belegschaften, während 35% aufgrund der Automatisierung mit einem gewissen Stellenabbau rechnen.
- •Rund 55% der Unternehmen erwarten, dass die Einführung von KI eine schnelle Weiterqualifizierung der Belegschaft und neue Kombinationen von Fähigkeiten erfordern wird.
- •Fehlendes Fachwissen, Schwierigkeiten bei der funktionsübergreifenden Zusammenarbeit und eine sich entwickelnde nationale KI-Strategie gelten als wesentliche Hindernisse für die Wertschöpfung durch KI.
- •Unternehmen priorisieren fortschrittliche und zuverlässige technologische Infrastrukturen, anpassungsfähige Arbeitsplätze sowie Angebote für das Wohlbefinden, um Produktivität und Mitarbeitererfahrung zu verbessern.
- •JLL empfiehlt die Planung mehrerer Arbeitsmodelle, den Aufbau interner Kompetenzen und eine stärkere Zusammenarbeit zwischen Immobilien-, HR-, IT-, Finanz- und Betriebsteams.
Von Janlo de los Reyes
Etwa vier von fünf Führungskräften aus Wirtschaft und Corporate Real Estate (CRE) auf den Philippinen sind der Ansicht, dass künstliche Intelligenz (KI) ihre Immobilienstrategien in den kommenden drei bis fünf Jahren maßgeblich prägen wird. Allerdings sind erst 18% über die Beobachtungs- und Einführungsphase hinaus und haben KI vollständig in ihre Abläufe integriert sowie ihre Organisationen auf KI-bedingte Veränderungen vorbereitet.
Dies gehört zu den wichtigsten Ergebnissen der JLL’s 2026 Future of Work Survey, die untersucht, wie Unternehmen den KI-Wandel, Produktivitätsanforderungen, Risikomanagement und Portfoliostrategien begegnen. Die globale Umfrage wurde von Januar bis April dieses Jahres durchgeführt und erfasste Antworten von 100 CRE-Führungskräften und -Managern auf den Philippinen. Die Befragten vertraten Unternehmen mit mindestens 500 bis mehr als 10.000 Beschäftigten aus 20 Branchen.
Die Hürde bei der KI-Umsetzung
Obwohl 79% der Führungskräfte anerkennen, dass KI ihre Portfolios beeinflussen wird, befinden sich viele Unternehmen weiterhin in der Planungsphase. Diese Lücke spiegelt die Komplexität wider, die Auswirkungen von KI auf Unternehmen in den frühen Phasen der Einführung zu bewerten.
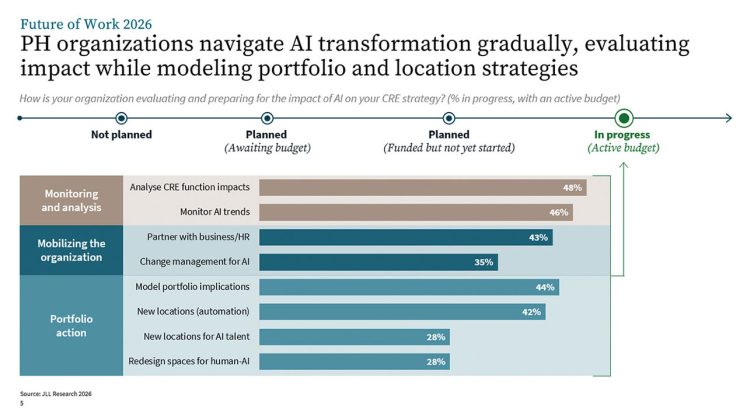
Von den Unternehmen, die derzeit eine KI-Transformation verfolgen, analysieren 48% noch die Auswirkungen auf CRE-Funktionen, während 46% KI-Trends beobachten. Rund 44% modellieren die Auswirkungen von KI auf ihre Portfolios, während 42% die Auswirkungen auf neue Standorte modellieren. Weitere 43% arbeiten mit den Geschäftsbereichen und den Human-Resources- (HR-)Teams zusammen, um ihre Organisationen zu mobilisieren.
Etwa 73% der Unternehmen erwarten, dass ihre Belegschaft wachsen wird. Banken und andere Finanzdienstleister belegten unter den Branchen mit dieser Erwartung den ersten Platz, gefolgt von professionellen und unternehmensbezogenen Dienstleistungen sowie dem Gesundheitswesen. Im Gegensatz dazu rechnen Unternehmen aus dem Bau- und Ingenieurwesen sowie dem verarbeitenden Gewerbe mit einem Rückgang der Belegschaft.
Gleichzeitig erkennen 65% der Unternehmen an, dass KI menschliche Rollen verändern wird, während 35% aufgrund der Automatisierung einen gewissen Abbau von Stellen erwarten. Banken und andere Finanzdienstleister, das Gesundheitswesen, das verarbeitende Gewerbe sowie professionelle und unternehmensbezogene Dienstleistungen waren die führenden Branchen bei der Erwartung einer Veränderung von Rollen. Das Bau- und Ingenieurwesen sowie Banken und andere Finanzdienstleister führten die Gruppe an, die mit durch Automatisierung bedingten Stellenkürzungen rechnet.
Die Ergebnisse liefern zusätzlichen Kontext für die Debatte darüber, ob KI Arbeitsplätze abbauen oder neue schaffen wird. Die Studie erkennt das Potenzial für einen Rückgang der Belegschaft an, verweist jedoch auch auf die Schaffung von Arbeitsplätzen und die Neugestaltung von Rollen als Folgen der Einführung von KI. Ein Rückgang der Belegschaft könnte zum Wegfall von Arbeitsplätzen und einem geringeren Bedarf an Büroflächen führen. Umgekehrt könnte eine wachsende Belegschaft in Branchen wie Banken und anderen Finanzdienstleistungen, dem Gesundheitswesen, dem verarbeitenden Gewerbe sowie professionellen und unternehmensbezogenen Dienstleistungen zusätzliche Büronachfrage erzeugen und insgesamt zu einer positiven Netto-Büroflächenabsorption führen.
Auch der Fachkräftemangel hat sich als potenzielles Problem herauskristallisiert. Etwa 55% der Unternehmen sind der Ansicht, dass KI eine schnelle Weiterqualifizierung der Belegschaft und neue Kombinationen von Fähigkeiten erfordern wird. Zu den Branchen, die dies am ehesten erwarten, gehören Banken und andere Finanzdienstleister, das Bau- und Ingenieurwesen, Rechenzentren, das Gesundheitswesen sowie professionelle und unternehmensbezogene Dienstleistungen. Gleichzeitig stimmen 45% der Aussage zu, dass KI-Unterstützung den Zugang zu Talenten verbessern kann, indem sie Beschäftigte in die Lage versetzt, anspruchsvollere Aufgaben zu übernehmen. Technologie- und Digitalunternehmen führen diese Gruppe an.
Kompetenzlücken wiegen schwerer als Budgetbeschränkungen
Budgetbeschränkungen rangieren bei den wichtigsten Hemmnissen für die Einführung von KI und die Wertschöpfung in den kommenden Jahren außerhalb der Top fünf. Dies könnte erklären, warum viele Unternehmen in der Beobachtungs- und Analysephase verbleiben. Selbst wenn Budgets verfügbar sind, nennen Unternehmen fehlendes Fachwissen zur Umsetzung von Veränderungen, Schwierigkeiten bei der teamübergreifenden Zusammenarbeit und die sich noch entwickelnde nationale Strategie in Bezug auf KI als wichtigste Hindernisse für die Wertschöpfung.
Zu den wichtigsten künftigen Investitionsprioritäten zur Steigerung der individuellen Produktivität gehören kritische Infrastrukturen, insbesondere fortschrittliche Technologien und KI-Unterstützung sowie eine zuverlässige technologische Infrastruktur. Anpassungsfähige individuelle Arbeitsbereiche und tätigkeitsbasierte Arbeitsplätze belegten bei den Produktivitätssteigerern den dritten beziehungsweise vierten Platz. Bei den Faktoren zur Differenzierung des Nutzungserlebnisses liegt der Fokus auf Angeboten für das Wohlbefinden sowie Dienstleistungen für die Vereinbarkeit von Beruf und Privatleben.
Diese Ergebnisse unterstreichen die Rolle von Immobilien bei der Wertschöpfung. Seit der Pandemie legen Unternehmen größeren Wert auf die Fähigkeit von Büros, die Produktivität der Beschäftigten zu unterstützen.
Bezahlbarkeit bestimmt die Umsetzung von Portfolios
Auf Gebäudeebene gehören die langfristige strategische Positionierung, KI-gesteuerte Gebäude sowie Gebäudequalität und Ausstattungsmerkmale zu den aufkommenden Prioritäten der Unternehmen.
Dies steht im Einklang mit der am Markt beobachteten Bewegung hin zu höherer Qualität, da Nutzer bessere Flächen in neuen Gebäuden der Premiumklasse und zertifizierten Gebäuden suchen. Neben Kostenüberlegungen wird diese Entwicklung durch das Bedürfnis – insbesondere multinationaler Unternehmen (MNCs) – beeinflusst, ihre Aktivitäten an Umwelt-, Sozial- und Governance-Zielen (ESG) auszurichten, durch die wachsende Nachfrage nach technologiegestützten Büros sowie durch den Wunsch nach einer prestigeträchtigen Adresse, die dazu beitragen kann, Talente anzuziehen.
Auf der Angebotsseite stärken diese Trends das Argument für eine Aufwertung von Immobilien, insbesondere angesichts des großen Bestands an alternden Flächen allein im Großraum. Da sich das Umfeld schnell verändert, müssen Gebäudeeigentümer relevant bleiben, da ihnen sonst die Überalterung droht.
Auf Arbeitsplatzebene ist das Büro relevanter geworden. Die Frage lautet nicht mehr nur, wie viel Fläche ein Unternehmen benötigt, sondern welche Art von Umgebung es für seine Beschäftigten schaffen möchte. Büros sind, ähnlich wie andere Anlageklassen, zu Erlebnisräumen geworden. Die Befragten nannten eine Vielzahl kollaborativer Flächen, Dienstleistungen auf Hospitality-Niveau, maßgeschneiderte Nutzererlebnisse sowie innovative und experimentelle Ansätze als aufkommende Prioritäten.
Die KI-Transformation wirkt sich auf die Total Cost of Occupancy aus und schafft eine Diskrepanz zwischen Anspruch und Bezahlbarkeit. Obwohl Unternehmen intelligente Gebäudetechnologien anstreben, bleiben KI-gestützte Automatisierung der Belegschaft und Anforderungen an die technologische Infrastruktur wichtige Sorgen. Inflationsdruck, steigende Betriebskosten sowie Energie- und Versorgungskosten sind ebenfalls bedeutende Kostenquellen. Diese Belastungen können die für andere Investitionen zur langfristigen strategischen Positionierung und Transformation verfügbaren Budgets verringern.
Ein strategischer Handlungsrahmen
Die Ergebnisse von JLL weisen auf drei Handlungsfelder hin.
Erstens müssen sich Unternehmen auf mehrere Zukunftsszenarien für ihre Belegschaft vorbereiten. Angesichts der unterschiedlichen Arbeitsmodelle können Unternehmen verschiedene Szenarien planen, darunter vollständig remote, hybrid und eine vollständige Rückkehr ins Büro. Büroflächen werden voraussichtlich weiterhin eine zentrale Rolle spielen, weshalb Investitionen in Arbeitsumgebungen, die Produktivität und Wohlbefinden miteinander verbinden, wichtig bleiben. Unternehmen können ihre Flexibilität außerdem durch unterschiedliche Mietlaufzeiten und Hub-and-Spoke-Strukturen erhalten, entweder in Form traditioneller Büroflächen oder von Flexspaces.
Zweitens müssen Unternehmen Kompetenzlücken schließen und gleichzeitig ihre Handlungsoptionen bewahren. Dazu gehört der Aufbau interner Kompetenzen sowie die Zusammenarbeit mit KI-Experten, wenn internes Fachwissen fehlt.
Schließlich müssen Unternehmen Mechanismen zur Beobachtung sowie agile Entscheidungsprozesse schaffen. Dies erfordert eine stärkere Zusammenarbeit zwischen den CRE-, HR-, Informationstechnologie- (IT-), Finanz- und Betriebsteams. Auch die regelmäßige Beobachtung der Flächennutzung, der KI-Einführung und der Präferenzen der Beschäftigten sollte priorisiert werden, ebenso wie klare Regeln dafür, wann Investitionen getätigt oder Ressourcen angepasst werden sollen.
Letztlich werden diejenigen Unternehmen bei der CRE-Transformation führend sein, die adaptive Fähigkeiten für die Zukunft aufbauen.
Janlo De Los Reyes ist Leiter des Bereichs Research and Advisory von JLL Philippines.

