Econbrowser-Analyse: Was eine Umkehr des AI-Booms für US-BIP und Konsum bedeuten würde
Wichtige Erkenntnisse
- •In buchhalterischer Hinsicht wird ein Großteil des Anstiegs der AI-Kapitalausgaben durch Importe von Computern, Peripheriegeräten und Halbleitern ausgeglichen, die vom Inlandsprodukt abgezogen werden.
- •Wenn die keynesianischen Multiplikatoren für Investitionen und Importe ungefähr ähnlich sind, wäre das Ende des AI-Kapitalausgabenbooms für das gemessene BIP nahezu neutral.
- •Geringere Erwartungen an AI-Renditen, sei es durch Finanzierungsrestriktionen oder politische Verschiebungen, könnten Assetpreise und Privatvermögen senken und den Konsum verlangsamen, der rund zwei Drittel des US-BIP ausmacht.
- •Die Banque-de-France-Forscher Bigot und Espic schätzen, dass etwa die Hälfte des im Jahr 2025 verzeichneten US-Konsumwachstums von 2 % auf steigendes Aktienvermögen zurückzuführen war, basierend auf einer marginalen Konsumquote von rund 0,027 pro Dollar.
- •Unter einem Benchmark-Szenario ohne Aktienmarkterholung im Q4 würde die daraus resultierende Konsumabschwächung das BIP-Wachstum nicht in den negativen Bereich drücken, unter sonst gleichen Bedingungen, wobei eine unordnungsgemäße Marktanpassung die Unsicherheit erhöhen und die Gesamtnachfrage dämpfen könnte.
Eine am 6. November 2026 auf Econbrowser veröffentlichte Analyse, dem seit langem bestehenden Wirtschaftsblog der akademischen Ökonomen Menzie Chinn und James Hamilton, erörtert, was passieren würde, wenn der Boom der Investitionen in AI-Kapitalgüter abflaut, während die Assetbewertungen schrumpfen, und wichtet die buchhalterische BIP-Arithmetik gegen die Ökonomie von Assetpreisen und Privatvermögen ab.
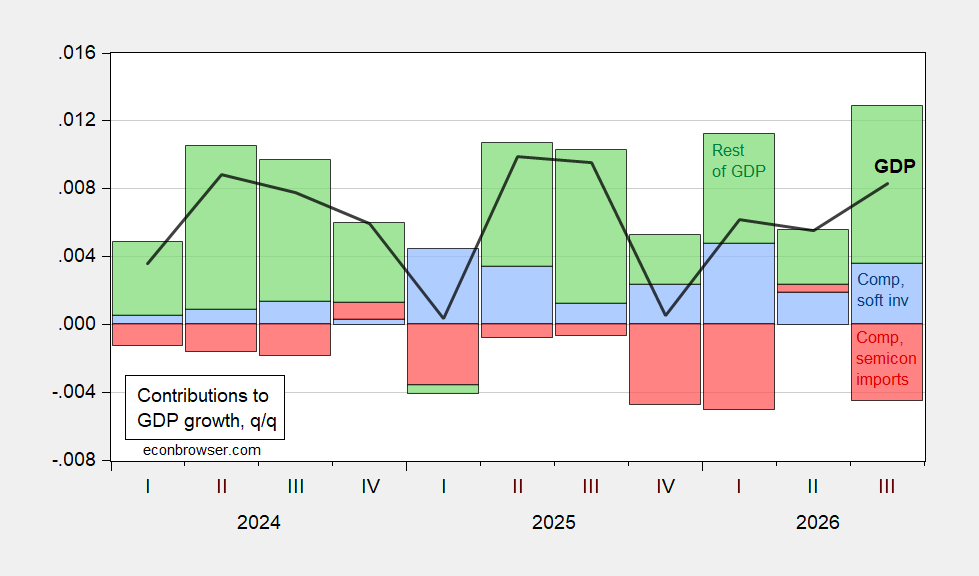
Zunächst ist, wie bereits vielfach diskutiert, der Anstieg der Investitionen — in BIP-Terminen — zu großen Teilen durch Importe ausgeglichen, die in der Volkswirtschaftlichen Gesamtrechnung als Abzug verbucht werden, sodass Ausgaben für im Ausland gefertigte Ausrüstung das gemessene Inlandsprodukt nicht direkt erhöhen. In buchhalterischer Henseht zeigt dies Abbildung 1.
Abbildung 1: BIP-Wachstum von Quartal zu Quartal (schwarze Linie), Beiträge zum quartalsweisen BIP-Wachstum aus Investitionen in Computer und Software (blauer Balken), aus Importen von Computern, Peripheriegeräten und Halbleitern (roter Balken) sowie der Rest des BIP (grüner Balken), jeweils nicht annualisiert. Quelle: Bureau of Economic Analysis (BEA), Berechnungen des Autors.
Zwar ist der Bau von Rechenzentren nicht in der Komponente der Investitionsausgaben enthalten, doch die Analyse stellt fest, dass seine Einbeziehung bis 2025 — dem Umfang der verfügbaren Daten — das Gesamtbild nicht ändern würde.
Die Beurteilung der Gesamtwirkung auf die Wirtschaft erfordert zumindest die Berücksichtigung keynesianischer Multiplikatoren — der zusätzlichen Produktion pro Dollar neuer Ausgaben — sowohl bei Investitionen als auch bei Importen. Wenn die Multiplikatoren für beide Kategorien ungefähr gleich sind, wäre das Ende des Booms nahezu neutral, zumindest in BIP-Hinsicht.
Die Ökonomie ist jedoch komplizierter. Der Kapitalausgabenboom wird von großen Erwartungen hinsichtlich des Ertrags aus AI angetrieben. Wenn diese Erwartungen sinken — sei es durch einen Konflikt zwischen Ausgabenplänen und Finanzierungsmöglichkeiten oder durch Änderungen des wahrgenommenen politischen Umfelds — würden die Assetpreise fallen, und der Konsum läge niedriger als sonst der Fall gewesen wäre.
Da eine Vorhersage der AI-bezogenen Assetpreise ablehnend wird, nimmt die Analyse als Benchmark ein Szenario an, in dem die Marktkapitalisierung im Q4 keine Erholung erfährt. Das Privatvermögen würde dann sinken, was — unter sonst gleichen Bedingungen — eine Verlangsamung des Konsumwachstums bedeutet.
Abbildung 2: Konsum, in Mrd. chained 2017 Dollar, SAAR (blau, linke logarithmische Skala); Privatvermögen in Billionen Dollar (fettgedrucktes Dunkelrot, rechte logarithmische Skala); impliziertes Vermögen unter der Annahme konstanten Nicht-Aktienvermögens; ein Anstieg der Marktkapitalisierung um 3,4 Billionen Dollar (rote Linie, rechte logarithmische Skala); ein Rückgang um 3 Billionen Dollar (rotes +). Quelle: BEA, Federal Reserve Flow of Funds (fett gedrucktes Rot), Berechnungen des Autors.
Wie stark der Konsum abflacht, hängt vom Vermögenseffekt ab — ein Kanal, der für die Gesamtwirtschaft relevant ist, da die Konsumausgaben der privaten Haushalte rund zwei Drittel des US-BIP ausmachen. Bigot und Espic (2026) schätzen in einer von der Banque de France veröffentlichten Studie, dass etwa die Hälfte des im Jahr 2025 verzeichneten Konsumwachstums von 2 % auf einen Anstieg des Aktienvermögens zurückzuführen war, basierend auf einer marginalen Konsumquote von etwa 0,027 — 2,7 Cent pro Dollar Aktienvermögen.
Bei einem Konsumwachstum von 2,5 % im Jahr bis zum Q3 würde der Nachahmungseffekt das BIP-Wachstum nicht in den negativen Bereich drücken, unter sonst gleichen Bedingungen — ein Ergebnis, das eine Art von Konsens widerspiegelt, wie auch in kürzlichen Kommentaren dazu, ob eine AI-Ausgabenkrise eine Rezession auslösen könnte zum Ausdruck kommt. Für Leser, die die Debatte verfolgen, sind die kurzfristigen Bezugspunkte die quartalsweisen BIP- und Konsumveröffentlichungen der BEA sowie die Schätzungen des Privatvermögens aus den Flow of Funds der Federal Reserve — dieselben Reihen, die dem Benchmark-Szenario zugrunde liegen — die zeigen werden, wie sich Aktienbewertungen, Vermögen und Ausgaben im Q4 tatsächlich entwickeln.
Dennoch warnt die Analyse, dass eine unordnungsgemäße Anpassung der Finanzmärkte als Reaktion auf eine Neukalibrierung von AI wahrscheinlich eine erhöhte Unsicherheit mit sich bringen wird, die selbst die Gesamtnachfrage dämpft. Wie der Autor es formuliert: "So who knows."

