Afrikanische Startups nehmen in acht Monaten 2,10 Milliarden Dollar ein, während Mega-Deals das Kapital konzentrieren
Wichtige Erkenntnisse
- •Afrikanische Startups nahmen von Januar bis August 2026 über 275 Deals 2,10 Milliarden Dollar ein, ein Anstieg von 1,4 Prozent gegenüber dem Vorjahreszeitraum.
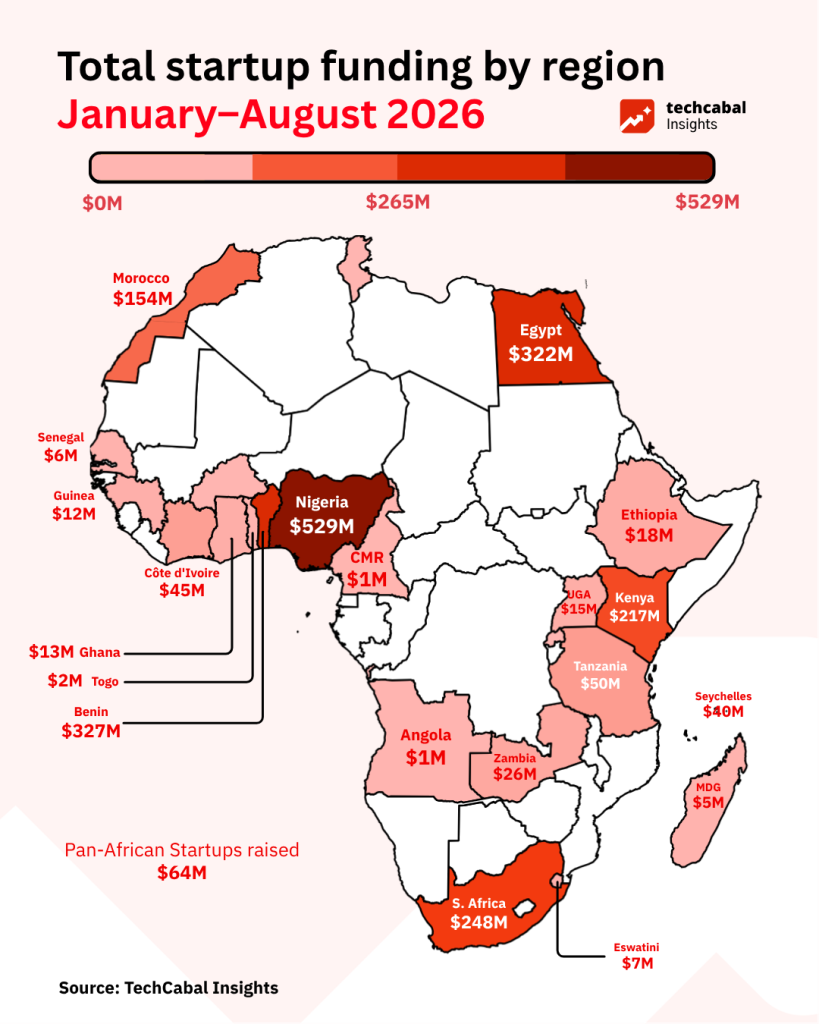
- •Nigeria zog mit 528,6 Millionen Dollar das meiste Kapital an, gefolgt von Benin (327,1 Millionen Dollar), Ägypten (322,0 Millionen Dollar), Südafrika (248,2 Millionen Dollar) und Kenia (216,6 Millionen Dollar).
- •Die Finanzierungen im August 2026 beliefen sich auf 438 Millionen Dollar, getragen von Mooves 250-Millionen-Dollar-Series C unter Führung von Mubadala, Woven Capital und Ion Pacific sowie Jumias 50-Millionen-Dollar-Eigenkapitalrunde von IFC und Axian.
- •Über 90 Prozent des Eigenkapitals im August konzentrierten sich auf die beiden größten Deals, während Frühphasen-Startups zunehmend von staatlichen Zuschüssen und Web3-Ökosystem-Investments unter 150.000 Dollar abhingen.
- •Entwicklungsinstitutionen und strategische Konzerne wie IFC, AfDB, MultiChoice, Canal+ und SC Ventures spielen neben traditionellen Wagniskapitalfonds inzwischen eine größere Rolle bei afrikanischen Wachstumsfinanzierungen.
Afrikanische Startups haben zwischen Januar und August 2026 über 275 erfasste Finanzierungsrunden 2,10 Milliarden Dollar eingesammelt und damit knapp die 2,07 Milliarden Dollar übertroffen, die im gleichen achtmonatigen Zeitraum 2025 aufgebracht wurden. Von den 275 Transaktionen gaben 255 ihre Zahlen bekannt, während 20 Startups ihre Finanzierungsbeträge geheim hielten.
Im Jahresvergleich blieb die Gesamtfinanzierung 2026 nahezu unverändert, mit einem leichten Anstieg von 1,4 Prozent gegenüber 2025. Dieses Plateau folgt auf einen deutlichen Rückgang des afrikanischen Wagniskapitals seit seinem Höhepunkt 2021–2022, als die Jahressummen über 3 Milliarden Dollar lagen – das Ökosystem hat sich also auf einem deutlich niedrigeren Niveau stabilisiert, statt sich zu erholen. Die monatliche Aktivität schwankte jedoch erheblich, angetrieben von starken Ausschlägen im Februar (361,7 Millionen Dollar), Juni (334,7 Millionen Dollar) und August (438,0 Millionen Dollar) – Steigerungen von 209, 56 bzw. 368 Prozent gegenüber den Monatsbasiswerten 2025.
Top-Märkte und Mega-Deals
Nigeria führt den Kontinent 2026 bislang bei der Kapitalanziehung an und nahm 528,6 Millionen Dollar ein. Benin belegt mit 327,1 Millionen Dollar den zweiten Platz, maßgeblich beflügelt von Spiros 215-Millionen-Dollar-Runde aus Fremd- und Eigenkapital im Juni. Ägypten (322,0 Millionen Dollar), Südafrika (248,2 Millionen Dollar) und Kenia (216,6 Millionen Dollar) vervollständigen die wichtigsten Primärmärkte – dieselbe Vierer-Gruppe (die „Big Four“ plus Benins Anstieg), die historisch den Großteil des Wagniskapitals auf dem Kontinent angezogen hat.
Die Kapitalverteilung bleibt auf wenige Märkte konzentriert, da Investoren etablierte Startups in volumenstarken, kapitalintensiven Sektoren wie Mobilität, E-Commerce und saubere Energie bevorzugen, die bewährte Einheitsökonomien und große Kundenbasen bieten. Mega-Deals dieser Plattformen – wie Mooves 250-Millionen-Dollar-Series C und Jumias 50-Millionen-Dollar-Investment von IFC und Axian – machten im August 57 Prozent des gesamten in Nigeria, Ägypten und auf regionalen Plattformen aufgebrachten Kapitals aus. Die Zusammensetzung dieser Investments spiegelt auch wider, woher das Kapital stammt: Entwicklungsinstitutionen (IFC, AfDB) und strategische Konzerne (MultiChoice, Canal+, Standard Chartered's SC Ventures) treten inzwischen neben traditionellen Wagniskapitalfonds deutlich in Erscheinung – eine Verschiebung, die mit dem globalen Rückzug des Wagniskapitals seit 2022 einhergeht und dem Kapital von Entwicklungsbanken und Konzernen eine größere Rolle in afrikanischen Wachstumsrunden verschafft hat.
August 2026: Moove, E-Commerce und Krypto führen einen Anstieg auf 438 Millionen Dollar an
Der August 2026 verzeichnete mit 438,01 Millionen Dollar eine beeindruckende Gesamtfinanzierung, getragen von großen Wachstumsrunden und strategischen Kreditfazilitäten.
- Moove sicherte sich eine 250-Millionen-Dollar-Series C unter Führung von Abu Dhabis Mubadala, Woven Capital und Ion Pacific, um seine Mobilitäts-Fintech-Aktivitäten auszubauen.
- Jumia nahm 50 Millionen Dollar an Eigenkapital ein, unterstützt von der International Finance Corporation (IFC) und Axian.
- Yellow Card schloss eine 40-Millionen-Dollar-Finanzierungsrunde ab, getragen von SC Ventures (Standard Chartered), Sony Innovation Fund, Polychain Capital und Blockchain Capital.
- Moment hob eine 22-Millionen-Dollar-Series A von AlphaCode Venture Partners, General Catalyst, MultiChoice und Canal+ ein.
- Terra Industries sicherte sich 18 Millionen Dollar, um seine 52-Millionen-Dollar-Seed-Runde abzuschließen, unterstützt von 8VC und Silent Ventures.
- Biovac erhielt ein 15-Millionen-Dollar-Darlehen von der African Development Bank (AfDB) für die Impfstoffproduktion.
- Swvl sicherte sich 14,5 Millionen Dollar an Post-IPO-Eigenkapital unter Führung von Coefficient LP und Sofico Holdings.
- Naran nahm 10 Millionen Dollar an Fremd- und Eigenkapital von Landel auf.
- Jem erhielt 8,4 Millionen Dollar in einer Series-A-Finanzierung unter Führung von Quona Capital.
- ThriveAgric hob eine 3,93-Millionen-Dollar-Kreditfazilität ein.
Nicht offengelegte August-Runden
Mehrere Startups sicherten sich im August Kapital, ohne ihre Investmentbeträge öffentlich offenzulegen. Dazu zählen Yellow (Series C unter Führung von Convergence Partners), Flowt (Pre-Seed, unterstützt von Delta40, Impacc und der Argidius Foundation), Mathesis Analytics (unterstützt von Sewa Capital), Dawa Mkononi (unterstützt von Africa Health Ventures) und Powered by People (unterstützt von der BESTSELLER Foundation und Susa Ventures).
Zudem investierte der Gender-Lens-Fonds Five35 Ventures Eigenkapital in eine Reihe von Portfolio-Startups, darunter Fincart, BuuPass, Daleela, Pricepally und Malaica.
Die Finanzierungsklemme in der Frühphase: Zuschüsse und Nicht-Eigenkapital greifen ein
Während die Spitzenzahl des Augusts auf 438 Millionen Dollar sprang, weitete sich die strukturelle Spaltung des Ökosystems weiter aus. Über 90 Prozent des gesamten im August eingesetzten Eigenkapitals konzentrierten sich auf nur zwei Mega-Deals – Mooves 250-Millionen-Dollar-Series C und Jumias 50-Millionen-Dollar-Runde –, während Frühphasen-Startups zunehmend von kleinen staatlichen Zuschüssen und Web3-Ökosystem-Investments unter 150.000 Dollar abhingen, um zu überleben. Diese Stangenform – Mega-Runden am einen Ende, Zuschüsse unter 150.000 Dollar am anderen, mit einem schrumpfenden Mittelteil – prägt das afrikanische Wagniskapital seit dem Abschwung 2022, und die Daten 2026 zeigen, dass sich dieses Muster fortsetzt statt umzukehren.
Frühphasen-Startups sehen sich einer drastisch höheren Messlatte gegenüber als in den Vorjahren. Investoren übernehmen kein reines Potenzial oder Nutzerwachstum mehr; sie verlangen klare Belege für Einheitsökonomie, Kundenbindung, Kapitaleffizienz und einen nachweisbaren Weg zu Umsätzen. Für Frühphasen-Gründer bedeutet dieser Wandel, die Reichweite ihres Kapitals durch schlankere Burn-Raten zu verlängern, nicht-verdünende Kredite oder Zuschüsse anzustreben und frühzeitige Umsatzgenerierung gegenüber aggressivem Wachstum zu priorisieren, um nicht das Geld auszugehen, bevor sie investierbar sind.
Da traditionelles Wagniskapital im Bereich von 50.000 bis 500.000 Dollar dünner wird, treten alternative Kapitalmodelle verstärkt auf:
- Staatliche Zuschüsse und Stipendien: Allein im August finanzierten regionale Regierungsprogramme wie die Edo State Government in Nigeria 11 Frühphasen-Unternehmen, darunter Safebox Energy, IVIE und Zummey Technologies. Gleichzeitig vergaben die CcHUB- und Mastercard-Foundation-EdTech-Fellowship jeweils 100.000 Dollar an 12 afrikanische Edtech-Startups, darunter TrainDTrainer, Talktu und Efiwe.
- Web3-Ökosystem-Zuschüsse: Ökosystemfonds wie der Stellar Community Fund unterstützten im August mehrere afrikanische Frühphasen-Gründer, darunter Seevcash (149.000 Dollar), Remi (135.000 Dollar) und Yolat (110.000 Dollar).
- Beschleuniger und Kreditkapital: Programme wie Cascadors ScaleUp Accelerator unterstützen Wachstumsunternehmen über ihren 5-Millionen-Dollar-Katalysatorfonds mit Krediten in Lokalwährung und Garantien, damit Gründer den Wagniskapitalwinter ohne starke Eigenkapitalverdünnung überstehen.
Der Aufbau widerstandsfähiger, umsatzgenerierender Unternehmen – statt von Firmen, die allein darauf ausgelegt sind, die nächste VC-Runde einzusammeln – ist zur prägenden Strategie afrikanischer Tech-Gründer in der zweiten Jahreshälfte 2026 geworden. Ob die verbleibenden Monate des Jahres 2026 den Schwung der Ausschläge im August und Februar halten können – oder ob sich diese Monate als Mega-Deal-Ausreißer in einem ansonsten flachen Jahr erweisen – wird das entscheidende Signal dafür sein, wie das Ökosystem in das Jahr 2027 startet.
