Stablecoins dürften traditionelle Bankwege als Afrikas neue Geldarchitektur ablösen, sagen Diskussionsteilnehmer
Wichtige Erkenntnisse
- •Die Diskussionsteilnehmer wählten Stablecoins gegenüber Karten- und Banknetzwerken für die künftige Begleichung innerafrikanischer Rechnungen.
- •Stablecoin-Transaktionen werden wegen ihrer niedrigeren Kosten, schnelleren Abwicklung und transparenten Blockchain-Dokumentation hervorgehoben.
- •Das Vertrauen der Verbraucher und die Anpassungsfähigkeit des traditionellen Bankensektors bleiben bedeutende Hürden für eine breitere Einführung.
- •Regulierungsbehörden stehen unter Druck, flexible und koordinierte Regeln für Emittenten, Börsen und grenzüberschreitende Transaktionen zu schaffen.
- •Nigeria nutzt regulatorische Sandboxes und entwickelt einen Stablecoin-Rahmen, um Zahlungsströme digitaler Vermögenswerte zu bewerten.
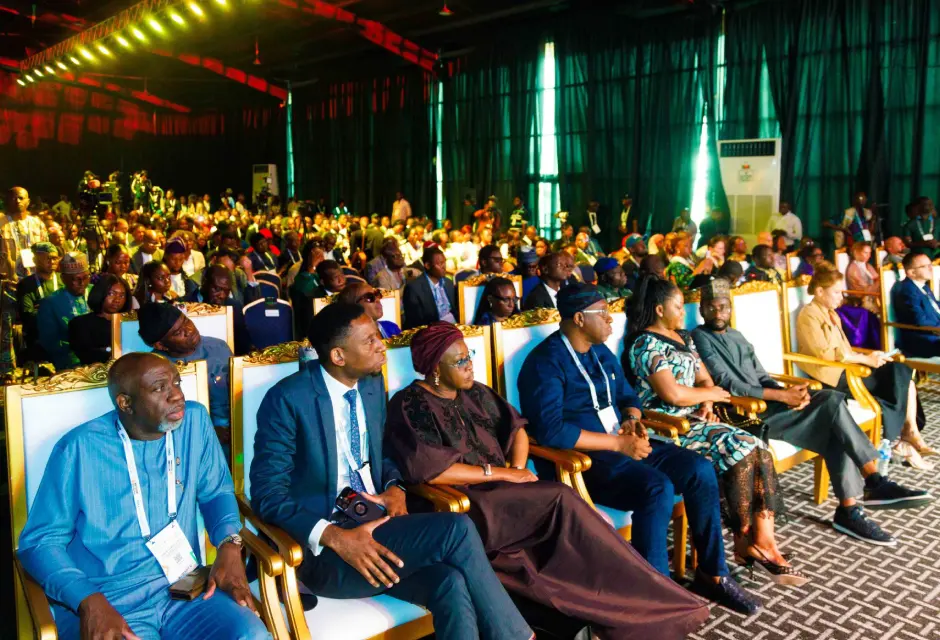
LAGOS — Auf der GITEX Nigeria in Lagos haben afrikanische Fintech-Führungskräfte am Donnerstag ein deutliches Urteil über die Zukunft grenzüberschreitender Zahlungen abgegeben: Alle Diskussionsteilnehmer auf der Bühne lehnten traditionelle Banknetzwerke ab und entschieden sich für Stablecoins als Zahlungsweg, über den afrikanische Unternehmen in fünf Jahren Rechnungen begleichen werden.
Die Frage kam von Temitayo Jaiyeola von TechCabal, der sie den Branchenvertretern während einer Podiumsdiskussion mit dem Titel „Africa’s Financial Reset: The New Architecture of Money, Markets and Movement“ auf der Main Stage der Veranstaltung direkt stellte: Wenn zwei afrikanische Unternehmen in unterschiedlichen Ländern in fünf Jahren eine Rechnung über einen einzigen Zahlungsweg begleichen, werden sie dafür Kartennetzwerke, Bankwege oder Stablecoins nutzen? Die einstimmige Antwort lautete: Stablecoins.
Der Konsens spiegelt einen tiefergehenden strukturellen Wandel wider. Die physischen Grenzen, die den afrikanischen Kontinent durchziehen, waren schon immer erhebliche Handelsbarrieren, doch die finanziellen Grenzen haben sich als noch starrer erwiesen. Jahrzehntelang war der Geldtransfer von einem Händler in Accra zu einem Lieferanten in Lagos mit einem ermüdenden Labyrinth aus Korrespondenzbanken, exorbitanten Gebühren und drückenden Verzögerungen verbunden. Die Finanzarchitektur des Kontinents wurde darauf ausgelegt, Kapital voneinander getrennt zu halten — und diese Architektur bricht nun mit dem Aufkommen von Stablecoins zusammen.
An ihre Stelle tritt eine neue Middleware, die nicht auf den veralteten Clearing-Systemen beruht, die den innerafrikanischen Handel historisch ausgebremst haben. Dieser Wandel ist keine theoretische Prognose. Er ist bereits die unmittelbare Realität für Millionen von Nutzern und Unternehmen, die digitale Vermögenswerte als ihr wichtigstes Instrument zur Speicherung und Übertragung monetären Werts einsetzen.
Geschwindigkeit und Kosten treiben den Wandel
Laut Lasbery Oludimu, VP of Global Operations und MD bei Yellow Card, ist die Hinwendung zu digitalen Vermögenswerten eine organische Reaktion auf die Reibungsverluste des Marktes. Oludimu erklärte, dass die Geschwindigkeit und die niedrigen Kosten von Stablecoin-Transaktionen sie zur eindeutigen Wahl für Unternehmen machten.
Yellow Card hat sich bereits an die Spitze dieses Wandels gestellt. Aktuelle Branchenberichte weisen darauf hin, dass das Unternehmen eine grundlegende Infrastruktur für grenzüberschreitende Zahlungen aufbaut und dabei Tools wie Fireblocks’ Wallets-as-a-Service nutzt, um Multi-Party-Computing-Wallets in großem Maßstab abzusichern. Dies ermöglicht es Unternehmenskassen, Devisenrisiken zu steuern und ineffiziente Altsysteme zu umgehen.
Moyo Sodipo, Mitgründer und COO von Busha, stimmte dieser Einschätzung zu und skizzierte eine nahe Zukunft, in der ein nigerianischer Händler einen an den Naira gekoppelten Stablecoin wie cNGN direkt in einen an den südafrikanischen Rand gekoppelten Stablecoin umwandeln könnte. Die Transaktion würde vollständig auf der Blockchain abgewickelt und eine transparente, durchgängige Prüfspur schaffen, die Regulierungsbehörden problemlos überwachen können.
Sodipo wies darauf hin, dass Stablecoins bereits heute als monetärer Wert funktionieren. Nutzer auf Plattformen wie Busha können in Einzelhandelsgeschäften mit digitalen Vermögenswerten Mobilfunkguthaben oder Lebensmittel kaufen, wodurch ihr Nutzen im Alltag gefestigt wird.
Das Vertrauensdefizit und traditionelle Gatekeeper
Wenn Stablecoins eine technologisch überlegene Lösung bieten, warum greifen durchschnittliche Verbraucher dann weiterhin standardmäßig auf Fiatwährungen zurück? Unwana Esang, Vice President und Principal Consultant for Services Business Development bei Mastercard, gab eine direkte Diagnose ab: Im Kern gehe es um eine Vertrauensfrage. Solange dieses Vertrauen nicht hergestellt sei, würden selbst die elegantesten Zahlungslösungen nicht skalieren.
Um diese Lücke zu schließen, investieren globale Akteure massiv in Cybersicherheit und Belastungstests der Infrastruktur. Esang richtete seine schärfste Kritik jedoch an traditionelle Finanzinstitute. Er warnte, dass etablierte Banken weiterhin mit einer Denkweise der etablierten Anbieter arbeiteten und eher als Gatekeeper denn als Partner eines Ökosystems aufträten. Diese mangelnde Anpassungsbereitschaft führt dazu, dass das traditionelle Finanzwesen gegenüber nicht traditionellen Akteuren, die agiler sind und schneller auf Marktbedürfnisse reagieren, zunehmend an Boden verliert. Traditionelle Anbieter müssten ihre Denkweise grundlegend ändern, um relevant zu bleiben, argumentierte er.
Regulierung eines fahrenden Fahrzeugs
Die rasche Einführung digitaler Vermögenswerte bringt Regulierungsbehörden in eine schwierige Lage. Caleb Afaglo, Präsident der Chamber of Digital Asset and Blockchain Innovations Ghana, charakterisierte den aktuellen regulatorischen Moment als den Versuch, ein fahrendes Fahrzeug zu regulieren. Vorschriften, die in starren, mehrjährigen Gesetzgebungsverfahren beschlossen würden, seien in dem Moment, in dem sie gedruckt würden, unweigerlich überholt — die Technologie entwickle sich täglich weiter, während Parlamente nur in größeren Abständen tagten.
Afaglo setzt sich für umfassende gesetzliche Rahmenwerke ein, die Zentralbanken und Wertpapieraufsichtsbehörden befähigen, dynamische, fortlaufend anpassbare Leitlinien zu erlassen. Initiativen wie die African Continental Free Trade Area (AfCFTA) und das Pan-African Payment and Settlement System (PAPSS) wurden zur Förderung eines einheitlichen Handels entwickelt. Sie laufen jedoch Gefahr, in dieselben Fiat-Engpässe zurückzufallen, wenn es ihnen nicht gelingt, die Rahmenbedingungen für digitale Vermögenswerte zu harmonisieren. Wenn ein Händler in Accra aufgrund stark voneinander abweichender nationaler Vorschriften keinen Wert frei mit einem Händler in Lagos austauschen kann, wird Afrika die Ineffizienzen der Fiat-Bürokratie lediglich zusätzlich auf digitale Token übertragen.
Nigerias regulatorische Neuausrichtung
Nigeria setzt derzeit einen Präzedenzfall für den übrigen Kontinent. Die Central Bank of Nigeria hat ihre Haltung zu digitalen Vermögenswerten schrittweise verändert, und die Payments System Vision 2025 verwies ausdrücklich auf die Notwendigkeit eines regulatorischen Rahmens für Stablecoins.
Oludimu lobte die nigerianischen Regulierungsbehörden dafür, dass sie sich auf die tatsächliche Funktion von Stablecoins als Zahlungsmittel konzentrierten, anstatt sie ausschließlich als spekulative Token zu betrachten. Mit der Einrichtung regulatorischer Sandboxes versucht die CBN zu verstehen, wie grenzüberschreitende Stablecoin-Ströme die nationale Geldpolitik beeinflussen, bevor pauschale Beschränkungen verhängt werden.
Sodipo ergänzte, dass verantwortungsbewusste Betreiber diese regulatorische Prüfung seit Langem erwartet hätten. Seit seiner Gründung im Jahr 2018 setzt Busha Know-Your-Customer-Protokolle auf Bankniveau ein — lange bevor es eine formelle Vorgabe gab. Diese proaktive Compliance stellt sicher, dass die Betreiber, wenn die Regulierungsbehörden schließlich an den Tisch kommen, eine sichere und transparente Umgebung vorweisen können.
Der weitere Weg
Die Diskussionsteilnehmer waren sich einig, dass der Übergang zu einer digitalen, grenzenlosen Finanzarchitektur unausweichlich ist. Um vollständige Reife zu erreichen, sind jedoch gezielte Maßnahmen erforderlich. Das Ökosystem benötigt harmonisierte Standards in der afrikanischen Freihandelszone, damit sich digitaler Wert ebenso nahtlos wie Daten bewegen kann.
Der praktische Test wird darin bestehen, ob die Länder Regeln für Stablecoin-Emittenten, Börsen und grenzüberschreitende Transaktionen aufeinander abstimmen können, ohne den Verbraucherschutz oder die Aufsicht zu schwächen. Diese offenen Fragen — zusammen mit den in der Diskussion angesprochenen Vertrauensproblemen — werden bestimmen, wie weit sich die Technologie über einzelne Plattformen hinaus in den regulären regionalen Handel ausbreitet.
Auf die Frage, wie sich die Zukunft dieses Bereichs in einem einzigen Wort zusammenfassen lasse, nannten die Diskussionsteilnehmer einen klaren Fahrplan: Oludimu forderte Zusammenarbeit, Afaglo verlangte Einigkeit, Sodipo hob die Einführung hervor und Esang schloss mit Interoperabilität.
Quelle: TechNext24
