US-Schuldenaussichten trüben sich, während die Treasury-Renditen auf höchste Niveaus seit zwei Jahrzehnten steigen
Wichtige Erkenntnisse
- •Die Rendite zehnjähriger Staatsanleihen sprang am Freitag auf 5,23 % – den höchsten Stand seit 2007 –, während die Rendite dreißigjähriger Anleihen 5,49 % erreichte, ein Niveau von 2004.
- •Die aktuellen Renditen übertreffen bereits die Februarprognosen des CBO, die für dieses Jahr nur eine Rendite zehnjähriger Anleihen von 4,1 % vorgesehen hatten.
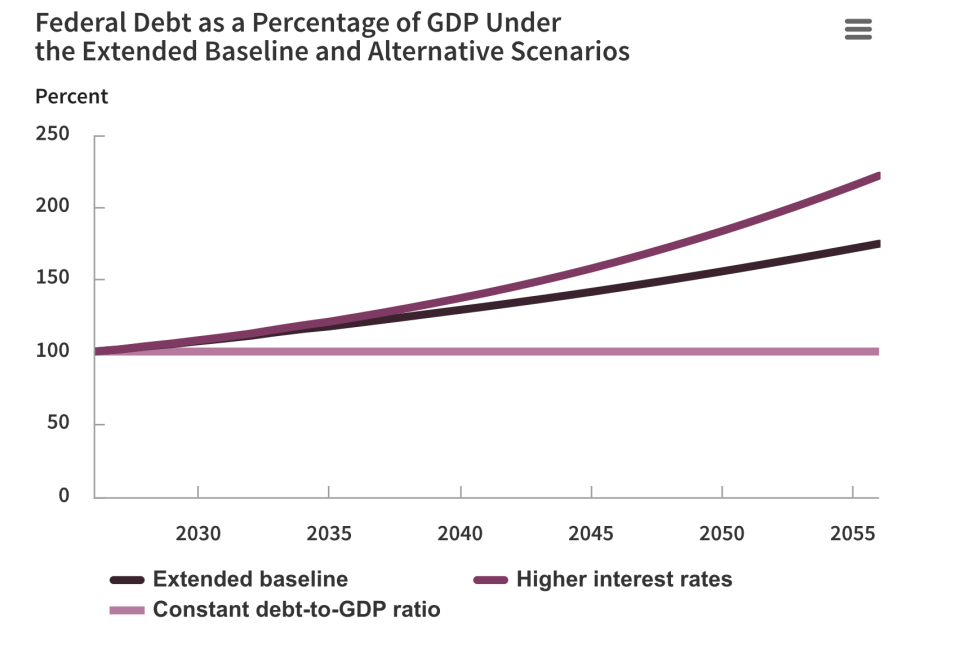
- •Auf Bitte von Senator Jeff Merkley untersuchte das CBO ein hypothetisches Szenario mit Zinsen 1 Prozentpunkt über dem Basispfad und prognostizierte, dass die öffentliche Verschuldung bis 2056 auf 222 % des BIP steigen würde, von heute 101 %.
- •In diesem Szenario würde das Gesamtdefizit bis 2056 auf 14 % des BIP anschwellen; die jährlichen Zinsausgaben liegen bereits bei 1 Billion Dollar, und das Haushaltsdefizit ist auf dem Weg zu 2 Billionen Dollar in diesem Jahr.
- •Das CBO erklärte, dass im Hochzinsszenario das Wirtschaftswachstum 0,1 Prozentpunkte unter dem Basispfad läge und makroökonomische Effekte Zinsen und Schulden noch weiter nach oben treiben würden.
Die steigenden Treasury-Renditen sorgen auf dem Capitol Hill für Besorgnis, da ihr steiler Anstieg in den vergangenen Monaten die düsteren Aussichten für die US-Staatsverschuldung weiter verschärft.
Die Rendite zehnjähriger Staatsanleihen sprang am Freitag auf 5,23 % – der höchste Stand seit 2007 und mehr als einen vollen Prozentpunkt über dem Niveau unmittelbar vor Beginn des Iran-Krieges. Die Rendite dreißigjähriger Anleihen erreichte derweil 5,49 %, ein Niveau, das zuletzt 2004 gesehen wurde.
Mehrere Kräfte treiben diese Bewegung an: durch den Nahostkonflikt gestiegene Ölpreise, KI-Hyperscaler, die jährlich Hunderte Milliarden Dollar ausgeben, eine überhitzte Wirtschaft und Staatsschulden, die inzwischen 40 Billionen Dollar betragen. Die Renditen haben die langfristige Prognose des Congressional Budget Office (CBO), des parteiübergreifenden Budgetanalytikers des Kongresses, bereits deutlich übertroffen. In seinen jüngsten Prognosen, veröffentlicht im Februar, hatte das CBO die Rendite zehnjähriger Anleihen für dieses Jahr mit 4,1 %, für 2027 mit 4,2 %, für 2028 bis 2031 mit 4,3 % und für 2032 bis 2036 mit 4,4 % vorhergesagt. Diese Projektionen wirken heute altersschwach, und die Lücke zwischen ihnen und der Marktwirklichkeit ist zu einem laufenden Indikator dafür geworden, wie schnell die Kreditkosten des Staates den offiziellen Prognosen davonlaufen.
Über die Setzung des Maßstabs für andere Kreditkosten – von Hypotheken und Autokrediten bis hin zu Unternehmensschulden – hinaus bestimmen die Renditen, wie viel Zinsen das Finanzministerium auf die Staatsschulden zahlen muss – eine Zahl, die mit steigenden Zinsen rapide wachsen kann. Die jährlichen Zinsausgaben liegen bereits bei 1 Billion Dollar, und dasushaltsdefizit ist auf dem Weg, in diesem Jahr 2 Billionen Dollar zu erreichen – ohne jedes Zeichen politischen Willens, sie einzudämmen.
Der abrupte Renditeanstieg veranlasste Senator Jeff Merkley, den ranghöchsten Demokraten im Haushaltsausschuss des Senats, das CBO um aktuelle Zahlen zu bitten. In einem Schreiben als Antwort auf den Senator untersuchte CBO-Direktor Phillip Swagel ein Szenario – eine hypothetische Übung und keine Prognose –, in dem die Zinsen steigen, bis sie 1 Prozentpunkt über dem Basispfad liegen.
Ohne Berücksichtigung makroökonomischer Effekte schätzte das CBO, dass das Primärdefizit – das die Nettokusgaben für Zinsen ausklammert – bis 2056 um 0,4 Prozentpunkte größer wäre als im Basisszenario. Das Gesamtdefizit läge jedoch um 4,9 Prozentpunkte höher, was zeigt, welche zusätzliche Last die Zinsausgaben darstellen werden. Das Gesamtdefizit würde auf 14 % des BIP anschwellen, verglichen mit den für das laufende Haushaltsjahr erwarteten 5,8 % und dem Durchschnitt von 3,8 % zwischen 1976 und 2025.
Die öffentliche Verschuldung würde derweil in diesem Szenario mit einem Zinsanstieg um 1 Punkt bis 2056 auf 222 % des BIP explodieren. Das wäre ein Anstieg von heute 101 % des BIP und 47 Prozentpunkte höher als die aktuelle Basisschätzung des CBO für 2056.
Mit steigenden Schulden, so das CBO, werde die US-Wirtschaft langsamer wachsen und dem Tempo der Kreditaufnahme nicht mehr folgen können, da Kapital in Staatsanleihen statt in produktivere Verwendungen fließt. Das BIP-Wachstum würde 0,1 Prozentpunkte unter dem Basispfad liegen – ein Dämpfer für die Hoffnung, dass die USA aus der Verschuldung herauswachsen können. Finanzminister Scott Bessent hat erklärt, dass dies möglich sei, wenn das Wachstum 3 % erreiche.
Das CBO wies zudem darauf hin, dass seine Zahlen in diesem Szenario nach Berücksichtigung der Effekte auf die Gesamtwirtschaft noch schlechter ausfallen würden. „Der daraus resultierende Anstieg der Schulden als Anteil am BIP erhöht die Zinssätze für Treasury-Wertpapiere noch weiter“, fügte Swagel hinzu. „So schieben makroökonomische Effekte die Zinssätze über den anfänglichen Anstieg hinaus, der im Szenario angelegt war.“
Zum Vergleich präsentierte das CBO ein weiteres, wenn auch fantastisches Szenario, in dem die Schuldenquote somehow auf ihrem heutigen Niveau von 101 % bleibt. In diesem Utopia fiskalischer Klugheit und Sparsamkeit wäre das Primärdefizit bis 2056 um 2 Prozentpunkte kleiner als im CBO-Basisszenario, Gesamtdefizit um 5,6 Prozentpunkte kleiner und die öffentliche Verschuldung um 74 Prozentpunkte kleiner. Und während das BIP-Wachstum nur 0,05 Prozentpunkte höher als im CBO-Basispfad läge, würde dies zusätzliche makroökonomische Übertragungseffekte nicht berücksichtigen.
„Das höhere BIP-Wachstum fördert mehr Investitionen und erhöht das für Arbeiter verfügbare Kapital“, schrieb Swagel. „Dieser höhere Kapitalstock erhöht das Grenzprodukt der Arbeit, was mehr Arbeit anreizt und zu weiterem BIP-Wachstum führt.“
Diese Geschichte erschien ursprünglich auf Fortune.com.

