Treasury-Renditen nahe 24-Jahres-Hoch, während Pimco 6 % für möglich hält
Wichtige Erkenntnisse
- •Die zehnjährige Treasury-Rendite notierte nahe 5,29 %, ihrem höchsten Niveau seit April 2002, und Pimcos Dan Ivascyn sagte, eine Rendite von 6 % – zuletzt 2000 gesehen – sei möglich.
- •Ivascyn verwies auf höhere Ölpreise, anhaltende Inflation und gestiegene US-Schulden als Treiber und warnte, dass leveraged Hedgefonds beim Abbau verlustreicher Positionen den Verkauf beschleunigen könnten.
- •Russell Investments führte mehr als 70 % des Renditeanstiegs seit Ende Februar auf höhere Realzinsen und eine weiter Realtermprämie zurück.
- •Freddie Mac meldete, dass der 30-jährige Festhypothekenzins am 8. Oktober auf 7,40 % stieg, nach 7,28 % in der Vorwoche und 6,30 % in 2025.
- •Die 30-jährige Treasury-Auktion über 22 Milliarden US-Dollar am 8. Oktober wurde mit einer Rendite von 5,618 % und einem Bid-to-Cover-Verhältnis von 2,54 platziert; starke Nachfrage verhindert jedoch nicht, dass hohe Kreditkosten Aktien, Unternehmenskredite und Kryptowährungen belasten.
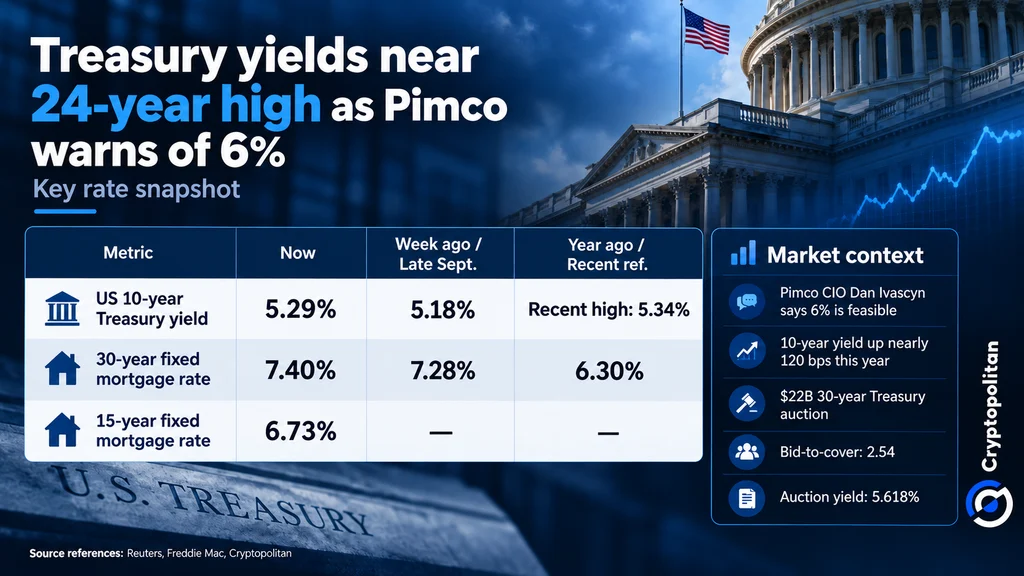
Die Rendite zehnjähriger US-Staatsanleihen bewegte sich am Freitag nahe 5,29 %, knapp unter ihrem jüngsten Höhepunkt von 5,34 %, wie Daten der Federal Reserve zeigen. Der Referenzzins notierte zuletzt im April 2002 auf diesen Niveaus, als er am 2. April 5,36 % erreichte.
Dan Ivascyn, Chief Investment Officer des Anleihemanagers Pimco, sagte, eine Rendite von 6 % sei möglich – ein Niveau, das der Referenzzins seit 2000 nicht mehr erreicht hat, wie Reuters berichtete. Diese Aussicht weckt Ängste vor hohen Kreditkosten für Aktien und Unternehmenskredite weltweit.
Warum Pimco 6 % für „machbar“ hält
Ivascyn bezeichnete einen weiteren sprunghaften Renditeanstieg als „machbar“ und warnte zugleich, dass leveraged Hedgefonds den Verkauf beschleunigen könnten, wenn sie verlustreiche Positionen abbauen. Wie von Reuters berichtet, stützen sich seine Argumente auf höhere Ölpreise, anhaltende Inflation und die gestiegenen Schulden der Vereinigten Staaten.
Die Rendite zehnjähriger Anleihen ist in diesem Jahr um rund 120 Basispunkte (1,2 Prozentpunkte) gestiegen; der Zeitraum Juli bis September markiert den größten Quartalsanstieg dieses Jahrhunderts. Ivascyn warnte, dass ein Anstieg über 5,5 % „einige erhebliche Schwächen an den Risikomärkten, sowohl bei Krediten als auch bei Aktien“ auslösen könnte. Auch Kryptowährungen könnten Schwierigkeiten erfahren, da Anleger tendenziell in höher verzinsliche Treasuries rotieren.
Mehr als 70 % der Bewegung entfallen auf Realzinsen
Die Federal Reserve ist nicht allein für die steigenden Renditen verantwortlich: Anders als die von der Fed direkt gesetzten Kurzfristzinsen wird der zehnjährige Zins am Markt gebildet. Laut Russell Investments entfallen mehr als 70 % des Anstiegs seit Ende Februar auf höhere reale Zinsen – inflationsbereinigte Renditen – und eine weiter realTermprämie, die zusätzliche Vergütung, die Anleger für das Halten längerlaufender Anleihen verlangen.
In einer im September veröffentlichten Übersicht berichtete die Bank für Internationalen Zahlungsausgleich, dass Anleger trotz steigender Renditen weiterhin riskantere Anlagen kaufen, darunter Schwellenmarktinvestments. Der Internationale Währungsfonds warnte jedoch, dass plötzliche Stimmungsänderungen an den Märkten zu Kapitalabflüssen aus schwachen Volkswirtschaften führen könnten.
Die Marktmechanik zeigt Warnsignale
Mehrere Marktmechanismen könnten den Anleihenverkauf verschärfen. Eine Analyse von Reuters ergab, dass Anleger, die langfristige Anleihen von KI-Unternehmen erworben haben, nun Treasury-Futures verkaufen, um sich vor steigenden Zinsen zu schützen. Goldman Sachs prognostiziert, dass Hyperscaler im nächsten Jahr 420 Milliarden US-Dollar an Schulden aufnehmen werden, was den Druck weiter erhöhen könnte.
Anleger werden zudem zunehmend vorsichtiger beim Halten langfristiger Staatsanleihen. Die Differenz zwischen zehn- und dreißigjährigen Treasury-Renditen ist auf rund 37 Basispunkte gestiegen, was zeigt, dass Anleger eine höhere Vergütung für die Risiken solcher Langfristanlagen verlangen.
Die Hypothekenmärkte können die Lage verschärfen. Steigende Zinsen bedeuten, dass Hausbesitzer weniger geneigt sind umzufinanzieren, wodurch sich die Laufzeit ausstehender hypothekarisch besicherter Wertpapiere verlängert. Anleger reagieren mit dem Verkauf von Treasury-Futures zur Absicherung ihres Risikos, was den Druck auf die Anleihekurse erhöht – und da Renditen sich invers zu Kursen bewegen, die Renditen weiter nach oben treibt.
Auch die Optionsmärkte spiegeln die Nervosität wider. Der Preis für den Schutz vor einem Anstieg der Zinsen um 200 Basispunkte ist auf sein höchstes Niveau seit März 2023 gestiegen. Da mehrere Kräfte den Markt gleichzeitig unter Druck setzen, könnte selbst eine kleine Marktbewegung eine Kettenreaktion auslösen.
Privathaushalte spüren es bereits bei 7,40 %
Höhere Hypothekenzinsen erschweren das Wohneigentum für Amerikaner zusätzlich. Freddie Mac meldete, dass der 30-jährige Festhypothekenzins am 8. Oktober auf 7,40 % stieg, nach 7,28 % in der Vorwoche, während der Zins 2025 bei 6,30 % lag. Der 15-jährige Zins stieg derweil auf 6,73 %.
Der Anstieg bestätigt den Trend, über den Cryptopolitan im September berichtete, als steigende Treasury-Renditen die Hypothekenzinsen nach oben trieben.
Was starke Nachfrage kann – und was nicht
Investoren zeigten sich weiterhin präsent bei der 30-jährigen Treasury-Auktion über 22 Milliarden US-Dollar am 8. Oktober, wie Reuters berichtete. Die Auktion wurde mit einer Rendite von 5,618 % platziert und erreichte ein Bid-to-Cover-Verhältnis von 2,54 – rund 2,54 US-Dollar an Geboten pro Dollar der angebotenen Anleihen, ein gängiges Maß für die Auktionsnachfrage.
Dennoch bedeutet das rege Interesse an Anleihen nicht, dass Kredite günstig werden, da die Käufer höhere Renditen verlangen.iben die Renditen bei rund 6 %, würde der Druck nicht nur auf den Treasury-Anleihen lasten – trotz ihrer starken Nachfrage –, sondern auch auf Aktien, Unternehmenskrediten und Kryptowährungen.

