日圓干預、Fed內部分歧與中東衝突擴大主導市場走勢
重點速覽
- •美國財政部與日本銀行聯手干預日圓匯市,推升日圓升值3.1%,引發對數萬億日圓融資套利交易部位可能受干擾的疑慮。
- •三位FOMC委員投下反對票支持升息,9月升息機率已升至約75%。
- •第二季GDP初值成長放緩至1.5%,低於預期的2.1%,同時PCE物價指數加速升至5.1%,在經濟成長停滯與持續通膨並存下,預示潛在的停滯性通膨風險。
- •中東衝突已擴大至涉及美國、以色列、伊朗及多個海灣國家,霍尔木兹海峽與巴布-曼德海峽同時受阻,威脅近半數全球石油供應。
- •全球債券殖利率持續攀升,美國30年期公債殖利率達5.28%,創2004年以來新高,為1970年代以來最嚴重的債券空頭市場。
日圓干預、Fed內部分歧與中東衝突擴大主導市場走勢
David Chapman
過去一週整體市場波動相對平靜,但某些領域的交易區間值得關注。美國與日本銀行(BOJ)聯手干預日圓匯市,引發該貨幣急劇升值——考量日圓在全球套利交易中的核心角色,即投資人借入低利率日圓以投資其他高收益資產,此舉的影響遠超出日本本身。聯邦公開市場委員會(FOMC)在本週召開會議,一如廣泛預期維持利率不變。然而,三位FOMC委員投下反對票,主張升息。市場對此分歧投票反應負面,一度賣出後回升,最終以小幅上漲結束本週。
Fed理事Kevin Warsh未提供前瞻指引,在會後發言中偏向鴿派立場,與三位主張緊縮政策的反對者形成對比。債券殖利率在訊號矛盾中走高。9月FOMC會議升息的機率已攀升至約75%。
儘管股市反彈,整體市場前景仍然偏空。利率上升而美元下跌——此組合與典型預期相反,因為較高的殖利率通常會吸引資金並支撐美元。金銀本週小幅收低,但白金、鈀金與銅均上揚。油價下跌後在週末反彈。
- 有關Enriched Capital Conservative Growth Strategy及其投資的說明,慶祝其8.42年來累計報酬率204%(年化14.17%)的表現,由Enriched Investing Incorporated總裁、執行長兼投資組合經理Margaret Samuel提供,聯絡方式為416-203-3028或msamuel@enrichedinvesting.com。本資訊不應被視為要約,或任何證券的要約或出售之招攬。過往績效不保證未來回報。
引言
「伊拉克是一個非常富裕的國家。擁有龐大的石油儲量。他們可以為自己國家的重建提供大部分資金。」
— Richard Perle,美國政治顧問,曾在雷根政府擔任國防部全球戰略事務助理部長,亦曾在布希政府擔任Donald Rumsfeld的顧問;支持伊拉克擁有大規模毀滅性武器的說法;1941年生
「石油比小麥更有可能成為國際衝突的導因。」
— Simone Weil,法國哲學家、神祕主義者、政治活動家;1909–1943
「在本世紀,戰爭將不再像過去那樣因石油而起,而是因水而起。」
— Clive Cussler,美國冒險小說家、水下探險家;曾20次登上紐約時報小說暢銷榜;1931–2020
聯邦儲備系統
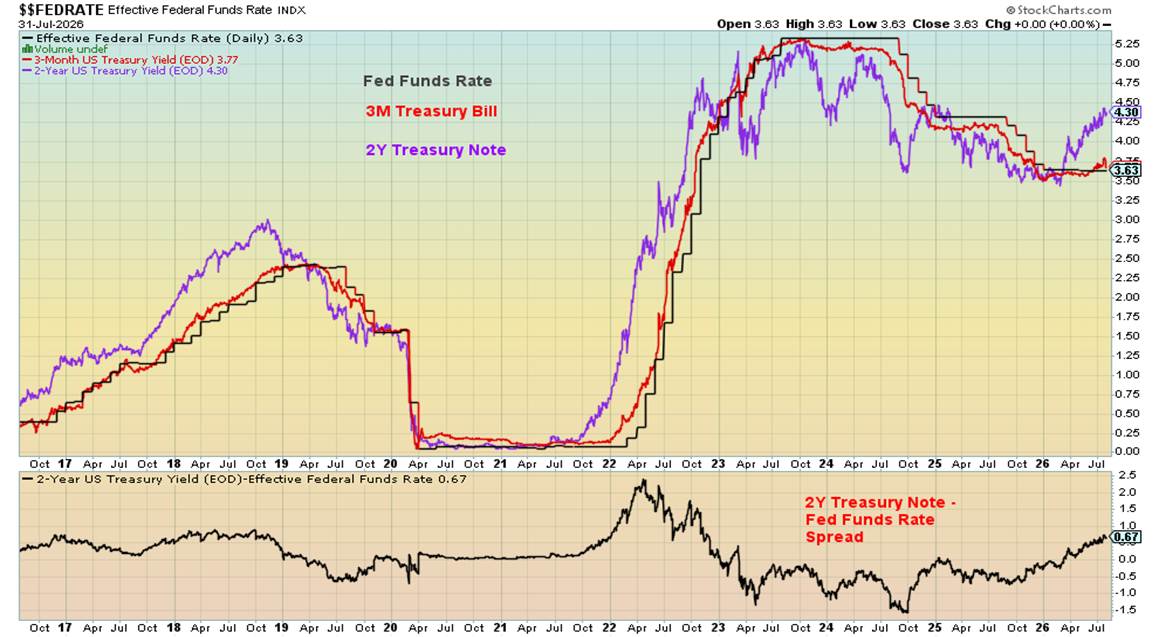
一如普遍預期,Fed在FOMC會議上維持利率不變。英國與日本亦維持利率穩定。然而,Fed的投票並非全體一致:三位FOMC委員投下反對票,主張升息。鑑於伊朗與美國之間恢復敵對狀態及隨之上升的油價帶來通膨上升的潛在風險,9月FOMC會議升息的可能性極高。目前9月升息的機率約為75%。
由於Fed理事Kevin Warsh不再提供前瞻指引,FOMC的內部立場難以判斷。他的會後演說偏向鴿派,與三位鷹派反對者形成對比。Warsh似乎陷入兩難——一方面是Trump要求降息的壓力,另一方面是Fed依據數據行事的職責。美國借款成本已達2007年以來最高水準。聯邦政府債務目前為39.7萬億美元,遠高於2008年的10.4萬億美元——增幅近四倍。
美國總債務——涵蓋聯邦、州、市、企業、銀行及家庭部門——2008年為50.5萬億美元。目前總計113.6萬億美元,是2008年的兩倍以上。聯邦債務激增的驅動因素是2008年金融危機與2020年新冠疫情。這些數字未計入影子銀行體系的潛在債務,該體系由私募股權、私募信貸與對沖基金主導。該部門在很大程度上運作於傳統監管框架之外,且使用大量槓桿,使其可能成為未來債務危機的震央。
Jerome Powell的Fed理事任期未獲續任,因他拒絕配合Trump的意願。Trump表示Warsh希望降低利率,並指控投反對票的FOMC委員出於政治動機。Warsh在FOMC中僅有一票,可能被夾在行政部門與同僚之間。在最近一次會議中,三位委員主張升息,九位投票維持不變。
最新的第二季GDP初值報告進一步增加了Fed的挑戰。經濟成長率為1.5%,低於前值2.1%及預期2.1%。第二季PCE(個人消費支出物價指數)初值為5.1%,前值為4.6%,預期為4.0%。不過,6月PCE年增率從4.1%放緩至3.7%,大致符合預期——但該放緩恰逢油價下跌的月份,可能只是暫時現象。經濟放緩與通膨上升並存,指向停滯性通膨——經濟成長停滯與持續通膨同時存在的困境,限制了政策選項,因應對一項風險往往會加劇另一項——使Fed的政策路徑更加複雜。
市場反應好壞參半。已經承壓的股市進一步下跌後於次日反彈,但趨勢似乎轉為下行。債券殖利率上升。黃金通常對殖利率上升反應負面,但反而上漲——此背離可能是正面訊號。美元指數因第二季GDP低於預期而進一步下跌。在利率上升的背景下美元走弱值得關注,且最終對黃金構成支撐。
黃金
從歷史來看,當消費者物價指數(CPI)上升且貨幣供給(M1)增加時,金價會上漲。此一關聯在1971年8月尤為顯著——當時Nixon總統終止了美元對黃金的兌換,確立了美元的儲備貨幣地位。金本位雖然具有限制性,但在抑制通膨、貨幣供給成長與債務方面發揮了作用。廢除後,固定匯率轉為浮動匯率,債務、貨幣供給與通膨均大幅攀升——黃金隨之跟進,或者可能是引領了這一趨勢。
在債務持續上升、通膨回溫與貨幣供給恢復成長的情況下,金價再次上漲的可能性頗高。自2026年1月觸頂以來,金價持續穩步下滑。2026年2月28日伊朗/美國/以色列衝突升級推高利率,對黃金造成壓力。自戰爭爆發以來,金價已下跌超過1,300美元,跌幅24%。白銀下跌61%,金礦股亦大幅下挫——Gold Bugs Index(HUI)下跌36%,TSX Gold Index(TGD)下跌33%。同一時期,2年期美國國庫券殖利率上升88個基點(26%),10年期國庫券殖利率上升72個基點(18%)。
近期,即使債券殖利率持續攀升,金價仍守在4,000美元上方,且現在對殖利率上升呈現正面反應——此一不同於往常的行為可能預示即將到來的復甦。
Gold Miners Bullish Percent Index自3月以來一直在超賣區域徘徊。在過去十年中,這代表金礦股超賣程度最深且持續時間最長的一次。先前可比的低點出現在2008年、2013年與2015年——這些時期金價大幅下跌,金礦股跌幅更深。2008年低點之後,金價與金礦股升至歷史新高。2013年雖未成為最終低點,但2015年低點被證實是一個重要的週期性底部。
本週圖表:VIX
CBOE波動率指數(VIX)衡量市場對S&P 500三十天波動率的預期。數值高於30通常表示市場恐慌與不確定性升高,低於20則暗示相對穩定。VIX於1993年推出,成為美國股市波動率的關鍵指標。2003年,在高盛(Goldman Sachs)的參與下重新設計了計算方法。
就分析目的而言,數值高於40被視為極度恐慌,低於15則暗示自滿。自1990年以來,出現過九次極度恐慌的情況。這些時期通常短暫但劇烈。相對之下,自滿時期可持續數月甚至數年。
自1990年以來,出現過四個延長的自滿時期:1992–1996年、2004–2007年、2012–2015年、2016–2020年,以及2023–2024年。每個時期結束後都伴隨危機、股市急跌與極度恐慌。
VIX飆升事件 1990–2026
| # | 恐慌事件 | 年份 | DJI跌幅 |
|---|---|---|---|
| 1 | 俄羅斯違約 / LTCM危機 | 1998 | 下跌19.3% |
| 2 | 網路泡沫破裂 / 9-11 | 2001–2002 | 下跌37.8% |
| 3 | 金融危機 / 大衰退 | 2008 | 下跌53.8% |
| 4 | 歐盟 / 希臘債務危機 | 2011 | 下跌16.8% |
| 5 | 中國股市崩盤、商品暴跌、Fed升息疑慮 | 2015/2016 | 下跌14.5% |
| 6 | 通膨疑慮、擁擠的波動率交易 | 2018 | 下跌19.6% |
| 7 | COVID-19疫情 | 2020 | 下跌37.1% |
| 8 | 日圓套利交易平倉、就業成長疲弱 | 2024 | 下跌7% |
| 9 | 「解放日」關稅 | 2025 | 下跌18.8% |
註:2022年,DJI因通膨疑慮下跌22.4%,但VIX始終未超過40,因跌勢呈震盪格局。2024年,DJI跌幅不大,VIX僅短暫飆升後即迅速回落,因未發展為實質危機。
VIX持續上升但尚未飆升至極度恐慌區域。CNN恐懼與貪婪指數目前顯示小幅恐慌。全球風險偏好正在下降,市場波動性增加,但尚未進入危險區域。
市場與趨勢
| 指數/資產 | 12/31/25收盤 | 7/31/26收盤 | 本週 | 年初至今 |
|---|---|---|---|---|
| S&P 500 | 6,845.50 | 7,489.72 | 1.1% | 9.4% |
| 道瓊工業指數 | 48,063.29 | 52,485.03 | 1.0% | 9.2% |
| 道瓊運輸指數 | 17,357.19 | 21,039.30 | (6.4)% | 21.2% |
| NASDAQ | 23,241.99 | 25,373.85 | 1.6% | 9.2% |
| S&P/TSX Composite | 31,712.76 | 35,226.14(創新高) | (0.4)% | 11.1% |
| S&P/TSX Venture(CDNX) | 987.74 | 867.13 | (0.2)% | (12.2)% |
| S&P 600(小型股) | 1,467.76 | 1,768.56 | 0.4% | 20.5% |
| ACWX MSCI World x US | 67.18 | 75.23 | 1.6% | 12.0% |
| 比特幣 | 87,576.98 | 62,921.23 | (2.0)% | (28.2)% |
| Gold Bugs Index(HUI) | 701.49 | 617.73 | (1.3)% | (11.9)% |
| TSX Gold Index(TGD) | 817.76 | 735.70 | (1.8)% | (10.0)% |
| 美國10年期公債殖利率 | 4.17% | 4.74% | 1.1% | 13.7% |
| 加拿大10年期公債CGB殖利率 | 3.44% | 3.67% | 1.7% | 7.7% |
| 美國2年/10年期利差 | 0.69% | 0.46% | 31.4% | (33.3)% |
| 加拿大2年/10年期CGB利差 | 0.85% | 0.75% | 7.1% | (11.8)% |
| 美元指數 | 98.26 | 99.95 | (1.5)% | 1.7% |
| 加幣 | 72.87 | 71.32 | 0.6% | (2.1)% |
| 歐元 | 117.48 | 115.29 | 1.4% | (1.9)% |
| 瑞士法郎 | 126.21 | 123.72 | 1.2% | (2.0)% |
| 英鎊 | 134.78 | 134.76 | 1.2% | (0.1)% |
| 日圓 | 63.83 | 62.92 | 3.1% | (1.4)% |
| 黃金 | 4,311.97 | 4,047.01 | (0.2)% | (6.1)% |
| 白銀 | 71.16 | 57.78 | (0.7)% | (17.8)% |
| 白金 | 2,046.90 | 1,660.00 | 3.8% | (18.9)% |
| 鈀金 | 1,619.50 | 1,280.00 | 2.9% | (21.0)% |
| 銅 | 5.64 | 6.50 | 3.3% | 15.3% |
| WTI原油 | 57.44 | 84.63 | (6.0)% | 47.3% |
| 天然氣 | 3.71 | 2.70 | (6.3)% | (27.2)% |
來源:www.stockcharts.com
股市
儘管背景持續惡化,股市仍維持不墜。NASDAQ曾短暫進入修正區域後回升。半導體指數在近期低點下跌29%,落入熊市區域。NY FANG指數在近期低點下跌12%。MAG7 ETF(MAGS)在低點下跌15%,但年初至今跌幅收窄至7%。在MAG7族群中,特斯拉(TSLA)領跌,跌幅超過30%,其次為微軟(MSFT)與Meta。
儘管面臨中東緊張局勢、油價上漲與債券殖利率攀升,股市本週整體上揚。S&P 500上漲1.1%,道瓊工業指數(DJI)上漲1.0%,NASDAQ上漲1.6%。道瓊運輸指數(DJT)下跌6.4%,受燃油成本上升拖累。S&P 400(中型股)下跌0.7%,S&P 600(小型股)上漲0.4%。S&P 500等權重指數創歷史新高,上漲0.6%。比特幣下跌2%。
在加拿大,TSX觸及歷史高點但收跌0.4%。TSX創業板(CDNX)下跌0.2%。在歐洲,倫敦富時100指數上漲1.2%,EuroNext上漲0.2%,巴黎CAC 40指數上漲1.6%,德國DAX指數上漲2.1%。在亞洲,中國上證綜合指數(SSEC)上漲0.5%,東京日經指數(TKN)下跌0.4%,香港恆生指數(HSI)大漲3.7%,印度Nifty 50指數上漲2.6%。MSCI World ex USA指數ETF上漲1.6%。
在加拿大,14個TSX子指數中有8個下跌,跌幅最大的是公用事業(TUT),下跌2.7%。資訊科技(TTK)領漲,上漲7.5%。收益信託(TCM)觸及歷史新高後收跌0.4%。
S&P 500與NASDAQ的楔形三角形型態均向下突破,但隨後指數反彈——一個缺乏後續動能的微弱突破。儘管如此,較大的型態暗示頂部正在形成。S&P 500若跌破7,200可能啟動另一波跌勢。NASDAQ看起來疲弱,若跌破24,400可能展開進一步下跌。
一組10檔股票持續主導市場,這意味著指數層面的表現日益反映少數大型權值股而非整體企業基本面——隨著表面之下市場廣度惡化,此一集中度風險值得關注:
- 輝達(NVDA) — 半導體與AI硬體龍頭
- 蘋果(AAPL) — 消費電子與數位服務巨頭
- 微軟(MSFT) — 雲端運算與企業軟體巨擘
- Amazon.com(AMZN) — 電子商務與AWS雲端基礎設施供應商
- Alphabet(GOOGL/GOOG) — 搜尋引擎、數位廣告與AI母公司
- 博通(AVGO) — 半導體與網路基礎設施巨頭
- Meta Platforms(META) — 社群媒體與數位廣告公司
- 特斯拉(TSLA) — 電動車與清潔能源製造商
- 波克夏·海瑟威(BRK.B) — 多元化控股集團
- 美光科技(MU)或甲骨文(ORCL) — 記憶體晶片與企業資料基礎設施
債券
儘管巴基斯坦等國持續嘗試重啟中東和平談判,但成功的可能性依然很低。市場對和平討論反應正面——油價與債券殖利率下跌、股市與黃金上漲——隨後敵對行動恢復,一切逆轉。
美國10年期國庫券殖利率升至4.74%,本週上漲5個基點。加拿大10年期政府公債(CGB)殖利率升至3.67%,上漲6個基點。2年期/10年期利差正在擴大:美國為46個基點,加拿大為75個基點。2–10年期利差擴大在歷史上預示著經濟衰退即將到來,因為它反映了市場預期短期利率壓力最終將因經濟走弱而緩解。
持續的中東衝突是殖利率上升的主要催化劑。美國政府無止境的借款需求,加上AI資料中心龐大的資本需求,正為持續偏高的債券殖利率創造條件,進而影響房貸及其他利率敏感產品。
美國30年期公債殖利率為5.28%,為2004年以來最高。殖利率上升不限於美國:德國公債、英國金邊債券與日本JGB均在攀升。自2020年高點以來的債券價格跌幅(殖利率與價格呈反向變動)代表自1970年代以來最嚴重的債券空頭市場。過去的債市崩盤往往暴露了信用市場的脆弱性並引發連鎖爆發。
黃金與白銀
黃金7月收高0.7%。白銀下跌1.6%。Gold Bugs Index(HUI)下跌4.1%,TSX Gold Index(TGD)下跌3.7%。本週金價下跌0.2%,白銀下跌0.7%,HUI下跌1.3%,TGD下跌1.8%。白金上漲3.8%,鈀金上漲2.9%,銅上漲3.3%。銅在7月亦上漲4.7%。
美元指數在債券殖利率上升的情況下仍下跌1.5%,而殖利率通常支撐美元。隨USDX下跌,加幣上漲0.6%,歐元上漲1.4%,瑞士法郎上漲1.2%,英鎊上漲1.2%,日圓在日本銀行大規模干預下大漲3.1%。即使與美元鬆掛的人民幣也上漲0.3%。美國財政部據報也參與了與BOJ的聯合干預。
日圓升值加上日本利率上升,對日圓套利交易——借入日圓投資其他高收益資產——構成巨大壓力。套利交易平倉可能造成嚴重干擾,尤其是對美國債券市場,因為數萬億日圓融資部位將需要平倉,可能迫使美元計價資產遭快速拋售。
儘管波斯灣敵對行動恢復且油價飆升,金價未創新低。4,000美元水準似乎是關鍵支撐。型態暗示金價可能試圖形成小型頭肩底,但前提是價格須維持在4,000美元上方。若跌破,可能快速下滑至3,400美元或3,600美元。
白銀同樣似乎正在形成頭肩底。突破60美元將為正面;若失敗並跌破55美元,可能下探50美元。若穩固突破70美元,將打開通往90美元之路。
黃金與白銀通常對利率上升反應負面,但本週兩者均守住陣地,即使殖利率因油價上漲與9月Fed升息預期升溫而攀升。在8/9月季節性有利時期即將到來下,黃金的前景正在改善。
金礦股方面,TGD在700有支撐,延伸至675。跌破675將有問題。突破850將暗示低點已現;突破1,000將確認新一輪上升趨勢。
石油與天然氣
油價本週下跌,因Trump表示可能達成停火或協議。至週末,隨著新衝突浮現與戰爭擴大跡象,價格再度上揚。
地緣政治形勢在多個戰線持續惡化:
-
葉門/胡塞武裝:封鎖沙烏地石油經巴布-曼德海峽的運輸,該海峽連接紅海與亞丁灣。對商業及石油船隻的攻擊持續進行中。沙烏地阿拉伯正試圖組織海灣國家聯盟以對抗胡塞武裝。
-
霍尔木兹海峽:仍被伊朗與美國雙方封鎖,開放的前景渺茫。
-
約旦:伊朗攻擊美國在約旦的設施,造成損害與傷亡。美軍基地駐紮在約旦,駐有美軍部隊。
-
伊拉克:沙烏地阿拉伯與美國對伊拉克境內與伊朗結盟的什葉派民兵發動攻擊。伊拉克譴責此舉侵犯其主權。
-
埃及:兩艘船隻(包括一艘美國所有的天然氣儲存船)在蘇伊士運河附近的達米埃塔港起火,據報是由無人機攻擊引起。
-
裏海:烏克蘭攻擊裏海的航運,擊中一艘俄羅斯飛彈艇及兩艘涉嫌運送武器往返俄羅斯與伊朗的伊朗貨船。
-
烏克蘭/俄羅斯:烏克蘭持續打擊俄羅斯煉油廠。煉油產能下線最終可能迫使石油產量被迫關閉。
-
中國/伊朗:據報中國正向伊朗運送約400套防空發射器。
目前衝突涉及美國、以色列、伊朗,以及巴林、科威特、沙烏地阿拉伯、阿聯酋、卡達等海灣國家,還有阿曼、杜拜、伊拉克和葉門。烏克蘭在裏海的攻擊增加了戰爭蔓延至歐洲的可能性。俄羅斯/烏克蘭之間的歐洲戰事已涉及北約與歐盟對烏克蘭的直接援助,而中國與北韓支持俄羅斯,北韓甚至派遣軍隊。以色列仍在加薩與約旦河西岸與巴勒斯坦人衝突,同時在黎巴嫩與真主黨交戰。敘利亞很可能也牽涉其中。
中東地區佔全球石油供應約48%至51%,以及全球天然氣供應的35%以上。目前霍尔木兹海峽與紅海/巴布-曼德海峽同時受阻,且有可能進一步擴大,對石油、天然氣、化肥、石化產品、塑膠、氦氣、鋁及其他大宗商品,以及航運與物流帶來負面影響。隨著全球兩個最關鍵的石油咽喉同時受損,全球能源供應鏈面臨數十年未見的破壞程度。
WTI原油本週下跌6%,布蘭特原油下跌近10%,但價格在週末反彈。Henry Hub天然氣下跌6.3%,歐盟Dutch Hub下跌6%。然而,ARCA Oil & Gas Index(XOI)上漲1.5%,TSX Energy Index(TEN)上漲0.9%——股票領先商品的背離現象,可能是正面訊號。
WTI需突破90美元,尤其是突破105美元,才能暗示140至160美元的目標。天然氣可能正在形成雙底;若突破3.40美元,目標可能上看4至4.50美元。美國商業石油庫存仍接近五年低點,將需要補充。沒有任何跡象顯示霍尔木兹海峽將在短期內開放。
名詞解釋
- 日線(短期):適用波段交易者的趨勢
- 週線(中期):適用長期趨勢追蹤者的趨勢
- 月線(長期):長期結構性趨勢
- 上升/下降:趨勢方向
- 中性:指標大致中性;趨勢可能即將改變
- 轉弱:趨勢方向維持但正在減弱
- 築頂:跡象顯示市場在上升趨勢中正在築頂
- 築底:跡象顯示市場在下降趨勢中正在築底
免責聲明
David Chapman並非註冊顧問服務,亦非豁免市場交易商(EMD)或持牌財務顧問。他無法提供個人化市場建議。David Chapman在金融業工作超過40年,包括大型金融機構、銀行與投資交易商。本通訊中的資訊僅供資訊與教育目的。不應被視為要約、要約招攬或任何證券的出售。已盡一切努力提供準確和完整的資訊。然而,不保證準確性、完整性或充分性。讀者在交易證券時承擔所有風險。David Chapman建議在進行本通訊中提出的任何交易或想法之前,諮詢持牌專業財務顧問或投資組合經理。David Chapman可能持有本通訊中提及公司的股票。績效不獲保證,價值經常變動,過往績效可能不會重複。
來源:SilverSeek

