日圓升值潛力可能已接近尾聲:日本銀行緊縮政策多已反映在匯價中
重點速覽
- •市場預估日本銀行年底前將升息約 45 個基點,政策利率可望在十二個月內接近中性的 2%。
- •鑑於日本消費疲弱及政府對政策步調的影響力,9 月升息 50 個基點並連續升息被認為可能性偏低。
- •管理約 2 兆美元資產的 GPIF 可能提高國內資產配置的揣測支撐了日圓,但正式宣布可能要到 10 月下旬才會出現。
- •155 關卡是 USD/JPY 的關鍵技術支撐,在該水準附近盤整被視為比立即跌向 150–152 區間更具可能。
- •日圓若要進一步實質升值,需要日本銀行釋出鷹派意外,或國內投資資金流向出現重大變化。
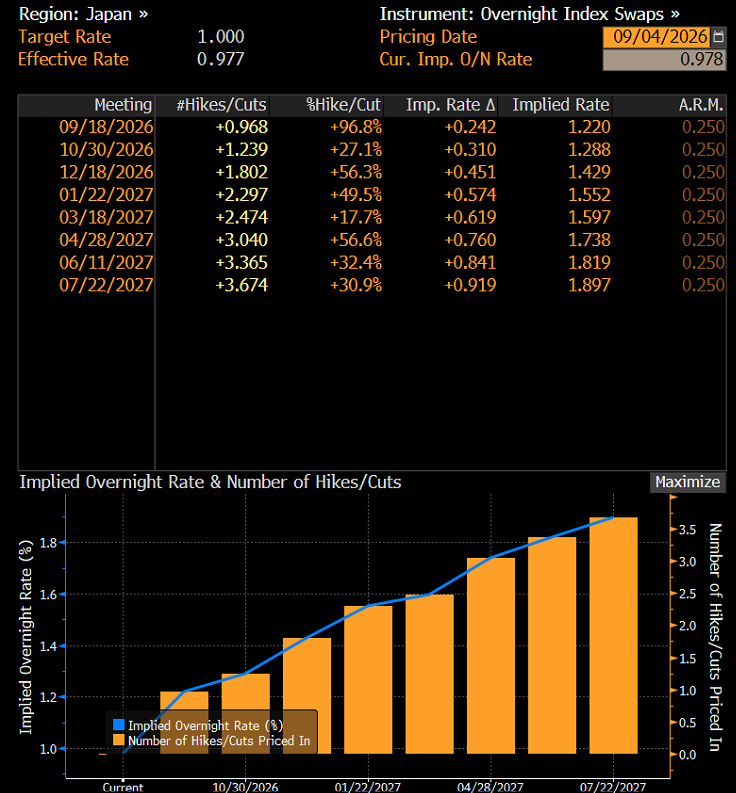
日圓上週再度出現劇烈波動,但目前市場預期日本銀行將實施的貨幣緊縮規模顯示,多數利多消息已反映在匯價中。市場目前預估年底前將升息約 45 個基點,且未來十二個月內政策利率可望接近普遍被視為中性水準的 2%。9 月升息 50 個基點並連續升息的可能性仍然偏低,而 GPIF 資產配置的可能調整也支撐了日圓。155 一帶可能成為 USD/JPY 的關鍵支撐。
激進的日本銀行緊縮政策已被市場消化
USD/JPY 若要進一步持續下滑,可能需要市場預期轉向更激進的日本銀行緊縮週期。極端鷹派的情境是 9 月升息 50 個基點,隨後於 10 月和 12 月進一步升息,使政策利率在年底前達到 2%,累計緊縮 100 個基點。
這種情境看似不太可能發生。日本消費依然疲弱,限制了經濟吸收借貸成本快速上升的能力。政府對經濟政策方向仍具重大影響力,可能促使日本銀行採取更漸進的步調。因此,9 月升息 50 個基點並接連升息的機率仍然偏低。
這種漸進主義的影響超越日本本身。由於日圓長期作為全球套利交易的 低收益 融資貨幣,市場對日本銀行政策正常化速度的預期,對 USD/JPY 以外的部位配置也具有深遠影響。
GPIF 相關揣測支撐日圓
日圓也受惠於市場揣測日本政府年金投資基金(GPIF)可能提高投資組合中國內資產的比重。GPIF 管理約 2 兆美元資產,任何轉向日本證券的調整都可能帶動國內資產的額外需求,間接支撐日圓。該基金是全球最大的機構投資人之一,目前將投資組合配置於國內外債券與股票,因此任何基準權重的再平衡都可能成為牽動市場的事件。
這些預期尚未獲得證實。任何正式宣布可能要到 10 月下旬才會出現,意味著市場可能需要漫長等待才能獲得明確訊號。在未獲證實的情況下,圍繞 GPIF 的揣測對日圓的支撐可能日益有限。
USD/JPY 可能在 155.00 附近企穩
日圓進一步升值的主要障礙,在於市場預期的日本銀行升息與 GPIF 投資策略的可能調整,似乎都已在匯價中大幅反映。155 關卡仍是 USD/JPY 的重要支撐區。短期而言,在該水準附近盤整的可能性,因此高於立即朝 150–152 區間移動。
投機投資人的部位配置也顯示升值潛力較為有限。日圓空頭部位已不如兩年前龐大,因此空頭回補不太可能推動與過去日圓快速升值時期相當的漲勢。
需要新的催化劑
隨著日本銀行持續推動貨幣政策正常化,日圓的中期展望仍然樂觀。然而,在近期升值之後,日圓可能需要新的催化劑才能延續漲勢。
除非日本銀行釋出更激進的升息路徑訊號,或 GPIF 證實將提高國內資產配置,否則 USD/JPY 可能進入 155 附近的盤整期。日圓若要進一步實質走強,需要央行釋出鷹派意外,或國內投資資金流向出現重大變化。
USD/JPY 技術分析
7 月下旬,USD/JPY 跌破中期上升通道。此波走勢由干預行動及日美協同行動的效應所觸發。該貨幣對隨後向上修正至 160 一帶,之後再度承受賣壓,回落至 155。
155 關卡目前是關鍵技術支撐,買方暫時仍成功守穩該水準。因此,盤整期或另一波反彈可能自該區域展開。然而,跌破 155 的可能性無法排除。若確認跌破,可能為跌向 152 鋪路,2026 年 1 月下旬與 2 月錄得的低點即位於該水準。
本文觀點屬作者所有,不一定代表 OANDA Business Information & Services, Inc. 或其任何關係企業、子公司、高階主管或董事之意見。本刊物僅供資訊與教育用途。
