為何投資人不應急著買進下一檔爆款 IPO
重點速覽
- •自 1980 年以來,美國 IPO 平均首日報酬率約為 18% 至 19%,但這些收益主要落在以發行價取得配股的投資人身上。
- •在交易開始後才買入的投資人,實際可獲得的報酬可能遠低於表面上的 IPO 漲幅,因為強勢交易的配售有限,而較弱交易較容易取得。
- •新上市公司在掛牌後前幾年往往跑輸可比公司,且弱勢多集中於規模較小、尚未獲利的發行人。
- •lock-up 到期是重新評估新上市股票的實用時點,因為新增可交易股份若未遇到需求增加,可能壓抑股價。
- •文章指出,私募市場並不必然優於公開市場,因為創投報酬高度偏向最早且風險最高的融資輪次。
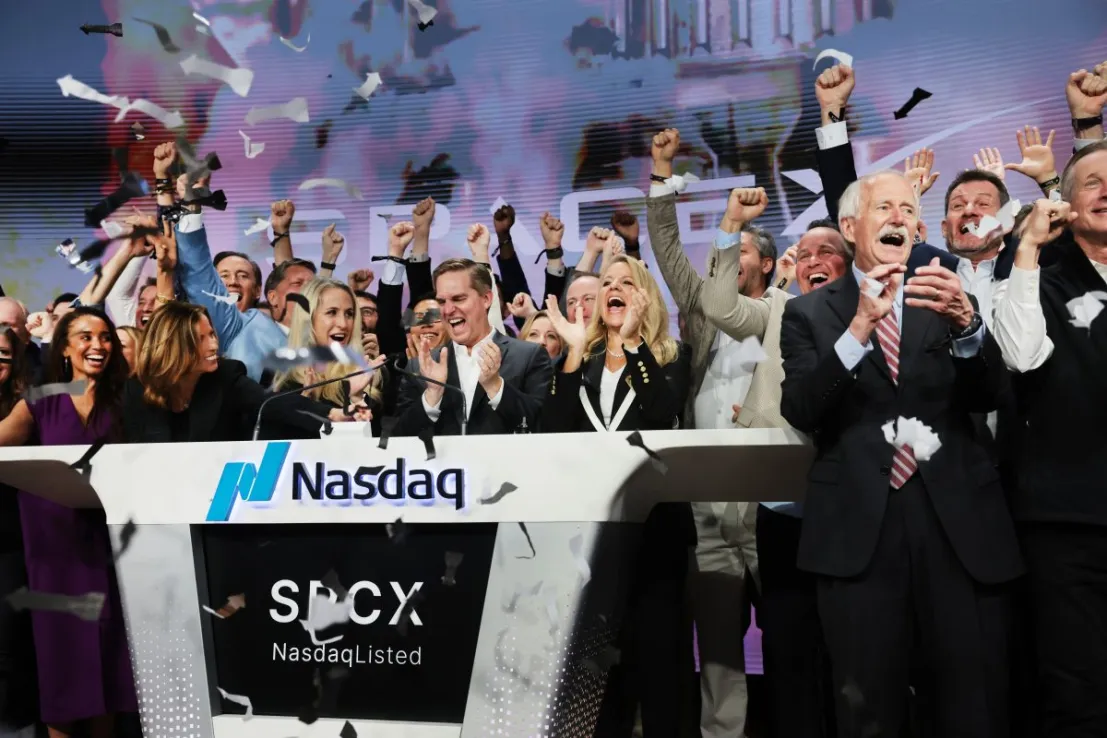
IPO 讓投資人趨之若鶩,但證據顯示,對待它們應更加謹慎,Yves Bonzon 寫道
很少有金融事件能像首次公開募股(IPO)那樣引發如此高的熱度。然而,歷史顯示,面對 IPO 必須保持謹慎。若回顧數十年的實證研究對 IPO 投資的結論,結果相當一致,也令人警醒。
第一個廣為人知的現象是 IPO 定價偏低。根據佛羅里達大學 Jay Ritter 彙整的最新數據,自 1980 年以來,美國 IPO 平均首日報酬率約為 18% 至 19%。但這筆所謂的「留在桌上的錢」,主要流向以發行價取得配售的人——通常是與承銷團有關聯的機構投資人——而非在股票開始交易後才買入的人。
取得配售也不代表投資成功。爆款交易的配售量高度受限,而表現較弱的交易通常更容易取得——這就是典型的贏家詛咒。結果是,若投資策略不加區分地申購 IPO,實際獲得的報酬將遠低於 IPO 研究中所呈現的首日亮眼漲幅。對於站在場外觀望市場的投資人而言,這一點尤其重要,因為最顯眼的報酬未必就是一般買家真正能拿到的報酬。
耐心是一種美德
新上市公司也可能難以維持初期動能。Ritter 發現,IPO 在上市後頭幾年,相較於可比公司表現明顯落後,不過這種落後多集中在規模較小且未獲利的公司身上。這種模式似乎與市場時機掌握密切相關。企業擅長在投資人熱情與估值接近高峰時發行股票。這也呼應了我們長期以來的一項投資信念:估值水平只有在極端時才真正重要,並會改變企業發行人的反應函數。
整體而言,實證記錄顯示,耐心的投資人通常能在上市後數季獲得比上市初期狂熱階段更好的進場點。當然,這並不表示投資人應完全避開 IPO。每一家偉大的上市公司都曾經是 IPO,而明日的一些最大贏家無疑正是在今天掛牌。重點在於耐心與紀律。lock-up 到期可提供一個有用的時點,重新評估市場對新上市公司的情緒。當內部人出售限制解除、更多股份可供交易時,市場必須吸收額外的股權供給。若需求沒有相應增加,這些新增供給可能對股價形成額外的機械性下行壓力。
私募與公開市場
如果一般公開市場投資人本來就總是晚一步,為何不乾脆更早加入,在這些公司仍屬私有時就參與其中?雖然歷史顯示,每一代創辦人與創投機構都學會了延後上市,並在 IPO 之前收割更多價值創造曲線,但這並不會自動使私募市場投資更具吸引力。事實上,創投報酬高度集中於最早期的融資輪次。價值創造曲線最陡峭的部分,屬於願意承擔最高死亡風險的投資人;在那個階段,進入機會有限,要以任何有意義的確定性找出最終脫穎而出的公司都極其困難。
對大多數投資人而言,重點因此不是在私募與公開市場之間二選一,而是在兩者中都保持紀律。私募市場確實可能提供具吸引力的機會,尤其是透過經驗豐富、能較早接觸具潛力公司的管理人。但「IPO 前」這個標籤並不會自動轉化為更高報酬;取得機會、管理人選擇與估值的重要性,與公開市場並無二致。
最終,投資人承擔不起錯過公開市場大贏家的代價。目標應是參與卓越企業的長期成長,而不是在最早階段就取得進場資格。沒有必要為了拿到 pre-IPO 或 IPO 配額而付出任何價格。相反地,投資人可以保持耐心,等初始 IPO 波動消退後再建立部位,屆時公司長期複利成長潛力中的大部分仍尚未實現。
Yves Bonzon 是 Julius Baer 集團首席投資官

