如果穩定幣發行商倒閉,持有人可能獲得什麼?
重點速覽
- •儲備支持有助於支撐代幣價值,但本身不會確立持有人對特定現金、國庫券或其他儲備資產的所有權。
- •直接贖回通常要求符合發行商資格、完成帳戶驗證及合規審查,並遵守適用條款。
- •如果交易所暫停提款或平台倒閉,將代幣存放在交易所的客戶可能首先對交易所擁有合約申索。
- •即使符合資格的用戶仍可向發行商贖回,穩定幣也可能低於參考價值交易;脫鉤可能早於正式破產發生。
- •MiCA 要求符合條件的電子貨幣代幣按面值發行,並賦予持有人對發行商的請求權,具體內容須在相關白皮書中披露。
儲備支持通常不會賦予穩定幣持有人對特定儲備資產的所有權,而且相關權利不同於銀行存款保障。持有人可以追回多少,取決於代幣存放的位置、是否能由發行商直接贖回,以及公司無法履行義務時儲備資產如何處理。
重點
- 儲備支持不等同於直接擁有儲備資產。
- 直接贖回通常要求持有人符合發行商的資格條件。
- 交易所用戶可能是對交易所提出申索,而不是直接向發行商提出申索。
- 穩定幣可能在發行商正式倒閉前出現脫鉤。
- 歐盟《加密資產市場法規》賦予部分持有人對發行商的明確請求權。
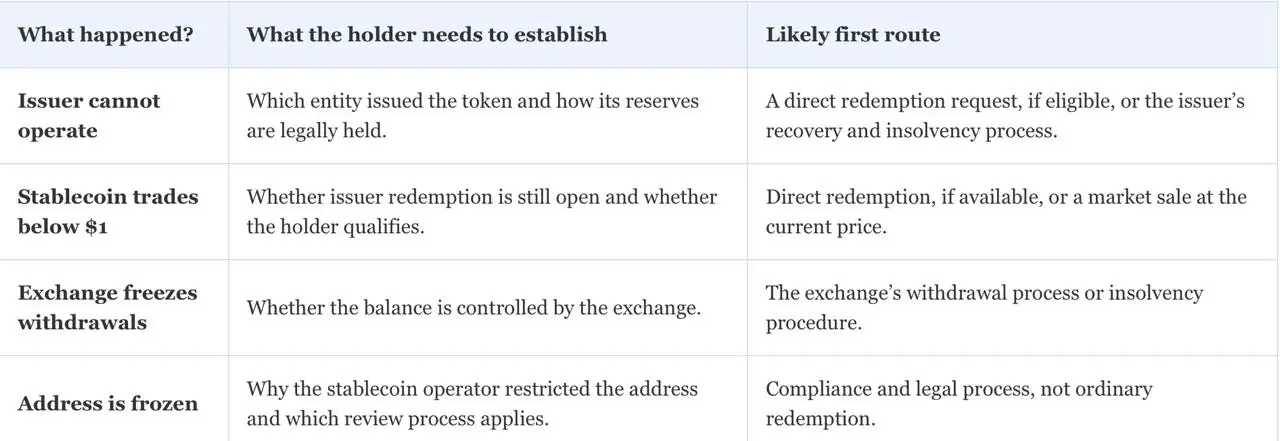
首先確認究竟是哪一環出現問題
「穩定幣失效」可能描述幾種不同事件。發行公司可能陷入無力償債;持有部分儲備的銀行或託管機構可能面臨壓力;客戶存放代幣的交易所可能暫停提款。另一種情況是,即使符合資格的客戶仍可進行發行商贖回,代幣也可能以低於參考貨幣的價格交易。
追回資產的途徑取決於安排中的哪一部分出現問題:發行商、交易所、儲備託管機構,或市場價格。
儲備支持給予持有人的權利,以及不給予的權利
當公司表示其穩定幣獲得一比一支持時,這描述的是一種經濟關係:儲備資產旨在支持流通中的代幣。這並不一定表示每名持有人擁有每項儲備資產中明確指定的份額,也不表示持有人可以選擇贖回時收到哪一項資產。
如果發行商倒閉,相關法律文件會決定持有人是否可以要求贖回、享有法定保障,或在破產程序中與其他債權人一同參與申索。這些文件也會決定儲備資產是否與公司的其他財產分隔,以及其他債權人是否可以追索這些資產。
儲備品質與法律所有權回答的是不同問題。現金、國庫券和貨幣市場基金持有量可能具有高度流動性,但流動性本身並不能決定公司進入破產程序時誰能優先獲得償付。國際清算銀行的穩定幣框架指出,儲備資產應能迅速變現,並應存放於破產隔離架構中。該框架可作為評估穩定幣設計的基準,但不能證明每一家現有發行商都採用相同架構。(來源:BIS 穩定幣框架)
贖回權取決於代幣的持有方式
經驗證的直接客戶、自託管持有人和交易所客戶可能持有同一種代幣,但實際兌換成美元或歐元的途徑可能不同。
直接贖回通常涉及將代幣退回發行商,並按照面值收取參考貨幣,但須遵守發行商的條款。例如,Circle 的 USDC 條款將直接一比一贖回與已註冊的 Circle Mint 帳戶及其他條件掛鈎,其中包括沒有監管機構、法院或執法機關的行動限制贖回。
沒有發行商帳戶的自託管持有人,仍可能在具備流動性的交易場所出售代幣、在可行的情況下完成發行商的註冊流程,或使用符合資格的服務提供商。這類中介機構可能收取費用、施加限制,或在市場承壓期間暫停兌換。持有代幣並不會自動帶來與經驗證發行商客戶相同的操作權限。
對於在交易所持有穩定幣的用戶,最初面對的問題可能並非發行商。交易所控制錢包,並可能是客戶在合約上的交易對手方。如果交易所暫停提款或進入破產程序,客戶可能需要先使用交易所的申索程序,才能控制代幣或嘗試直接贖回。
經驗證的發行商客戶: 可提交直接贖回申請,但須符合當前資格、條款及合規審查要求。
自託管持有人: 控制代幣,但可能需要符合資格的途徑將其兌換為法定貨幣。
交易所客戶: 在取得相關代幣的控制權之前,可能需要先向交易所提出申索。
脫鉤可能代表什麼,以及不能代表什麼
脫鉤是市場價格事件。如果美元穩定幣以 $0.97 交易,市場對立即取得該代幣的估值低於一美元。折價可能反映市場對儲備的疑慮、部分用戶贖回速度緩慢或無法贖回、交易所流動性不足,或市場出現拋售潮。
在脫鉤期間,實際問題在於符合資格的客戶是否仍能按面值贖回,以及發行商是否正在處理相關申請。Circle 的 USDC 風險披露承認,USDC 在第三方平台上的交易價格可能高於或低於一美元。交易所價格下跌本身並不能證明儲備資產已經短缺。
如果交易員預期直接贖回仍然可用,代幣價格可能維持在接近 $1 的水平。如果這一預期減弱,交易所價格可能在正式破產程序開始前下跌。在脫鉤期間出售,意味著接受當時市場提供的價格;按面值贖回,則意味著使用發行商途徑,而該途徑可能涉及帳戶資格、最低金額、銀行服務、合規審查及處理時間。
USDC 與 USDT:比較持有人途徑,而非行銷說法
這項比較並不能決定法院在破產程序中會如何裁決,而是指出持有人在假設兩種美元穩定幣提供相同贖回權之前,應該查核哪些問題。
Circle 在 2026 年 6 月 30 日的申報文件中表示,約 84% 的 USDC 儲備持有於 Circle Reserve Fund。這一數字具有特定日期,儲備組成也可能改變。該數字可為當時儲備配置提供背景,但不能取代適用於個別持有人的條款。(來源:Circle 申報文件)
Tether 表示,根據其已公布的條款和常見問題,其代幣可兌換為相關法定貨幣。不過,其相關資訊文件將發行商服務限制於已完成 KYC 的客戶。對交易所用戶而言,可以交易 USDT 本身並不代表可直接向 Tether 贖回。
MiCA 為歐盟持有人提供更明確的起點
對於根據歐盟《加密資產市場法規》發行的電子貨幣代幣,持有人對發行商擁有請求權。MiCA 法規要求在收到資金時按面值發行代幣。發行商的白皮書必須說明贖回權及行使該權利的條件。
Circle 的 MiCA USDC 白皮書表示,Circle SAS 收到的發行資金,在執行或破產程序中受到其其他債權人追索的保護。白皮書也說明了恢復及贖回計劃。這些說法具體適用於 Circle SAS 的架構,不應自動套用於由其他實體發行或根據不同協議持有的 USDC。
南韓也可看到類似的隔離安排。根據一份項目審查,考慮發行穩定幣的個別發卡機構將維持各自的儲備池及贖回系統。持有人需要確認代幣餘額背後的實體,而不能只依賴更廣泛的品牌名稱。
交易所的監管地位是另一個獨立問題。在歐盟規則下營運的平台,不會使其上架的每種穩定幣都變成歐盟發行的代幣。隨著 MiCA 牌照期限促使交易所釐清其歐洲業務,這一區別變得更加明顯。
儲備銀行承壓不同於發行商倒閉
即使發行商仍具償付能力,穩定幣也可能面臨贖回延遲。儲備銀行或託管機構出現問題,可能在發行商使用其他流動性來源期間,減慢轉帳、驗證或資金存取。相關問題包括儲備資產存放在哪裡、是否依法隔離,以及發行商能否迅速取得替代流動性。
歐洲的儲備及流動性規則使穩定幣發行商與銀行之間的關係更加受到關注。對持有人而言,穩定幣風險不僅包括代幣上顯示名稱的公司,也包括負責保管及結算儲備資產的機構。
在出現問題前應保存哪些資料
當持有人能夠證明自己持有什麼、資產存放在哪裡以及如何取得時,處理失效事件會更容易。鏈上轉帳可以顯示代幣的流動,但未必能確立與發行商或交易所之間完整的法律關係。
如果穩定幣從未提取至私人錢包,交易所帳戶對帳單可能尤其重要。區塊鏈瀏覽器可能顯示交易所錢包中的餘額,但未必能證明交易所欠某一名特定客戶這些資產。
持有人也應確認自己使用的任何發行商帳戶是否已啟用並完成驗證。等到脫鉤開始後才完成身分及銀行審查,可能使持有人依賴交易所流動性。
如果發行商倒閉,持有人可能獲得什麼
穩定幣持有人不會自動獲得發行商現金、國庫券或其他儲備資產中明確指定的一部分。持有人可能獲得的,是由發行商條款及適用於該代幣的法律所界定的請求權。
最理想的結果是繼續按面值贖回,或對依法受到保護的儲備資產提出申索。較弱的結果是與發行商的其他債權人一同等待延遲且可能只有部分的追回。將代幣存放在交易所的客戶,可能需要先向交易所追回資產,而不是直接向穩定幣發行商提出申索。
儲備支持可以支撐穩定幣的價值,但本身並不能決定發行商倒閉時誰能獲得償付。實際答案取決於發行實體、持有人的贖回資格、代幣存放的位置,以及儲備資產是否與發行商的其他資產依法分隔。
本文僅供資訊參考,不構成法律、財務或投資建議。穩定幣條款、儲備安排及監管規定可能發生變化。讀者應查閱發行商最新的法律文件,並就具體申索或破產情況尋求合資格的專業意見。
來源:Coindoo

