Buterin 主張以太坊應定位為價值儲存,使其華爾街敘事更加複雜
重點速覽
- •Buterin 主張 ETH 應作為價值儲存而非銷毀手續費代幣來估值,並稱此與去中心化及抗審查、抗俘虜的特質相符。
- •儲備公司高層對此轉變表示歡迎,Bitmine 的 Tom Lee 稱其為對該公司約 600 萬枚 ETH 持倉的重大印證;而於 2026 年 5 月售出全部 ETH 的 Bankless 共同創辦人 David Hoffman 則表示,時機感覺出自弱勢。
- •市場指標隨敘事變化而惡化:ETH 目前較 2025 年 8 月近 4,946 美元的高點低約 58%,過去一年下跌 41%,且 ETH ETF 累計流入下降 23%,比特幣 ETF 則下降 12%。
- •Buterin 對手續費銷毀的淡化削弱了 Etherealize 對質押經濟學的辯護,並支持 John Pfeffer 2017 年的論點——質押發行會將價值從未質押持有人轉移給質押者,這有利於質押約 84% 的 ETH、預期每年約 3.09 億美元收益的 Bitmine 等公司。
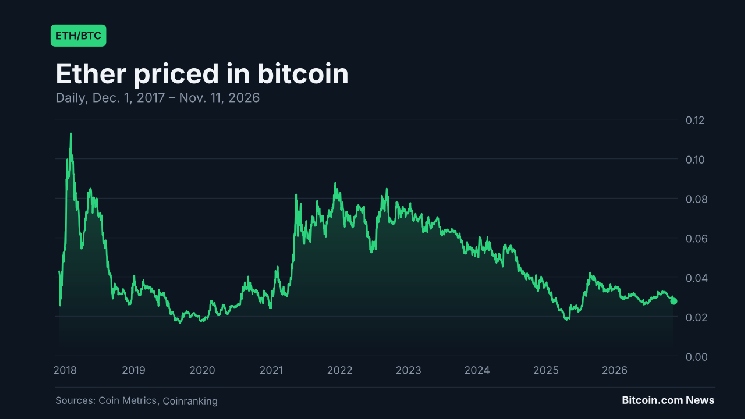
- •比特幣在加密資產中仍保有主導的價值儲存敘事,自 Pfeffer 論文引用的 2017 年價格以來,比特幣上漲約 5.7 倍,而以太幣漲幅不到 3 倍。
以太坊共同創辦人 Vitalik Buterin 本週稍早表示,將 $ETH 視為銷毀手續費代幣來估值「從來不像表面那樣具有說服力」,並主張該資產應改以價值儲存(SoV)的角度來估值。
根據 Buterin 的說法,將以太坊優化為價值儲存「與去中心化及 CROPS 一致」,即抗審查與抗俘虜、開源、隱私與安全性的縮寫。
以太坊敘事再升級
「$ETH 作為價值儲存」的說法已流傳多年,但若此刻將其推為主流,將是在失敗的「超聲波貨幣」宣傳,以及先前將該資產定位為「數位石油」、與比特幣「數位黃金」並列的嘗試之後再度出手。
儲備公司歡迎此轉向
即使在以太坊社群內部,對此轉向的反應也不一,但 $ETH 儲備公司高層則表達歡迎。持有約 600 萬枚 $ETH 的 Bitmine 董事長 Tom Lee 稱 Buterin 有關價值儲存的言論是「一場地震級的轉變」,印證了該公司的策略。掌管 Consensys 並擔任 $ETH 儲備公司 Sharplink 主席的 Joseph Lubin 則主張,雖然「黃金與 $BTC 是高能貨幣且是極佳的價值儲存工具,但 $ETH 走得更遠」。
Etherealize 是在 Buterin 與以太坊基金會於 2024 年提供共同創辦人 Vivek Raman 補助、以說服華爾街高層認識以太坊優勢之後成立的。該公司發布了一則將 $ETH 描述為可程式化價值儲存的貼文。Raman 轉發了 Buterin 的貼文,但未參與討論。
該公司早已向華爾街推銷價值儲存敘事。2025 年 1 月,它將 $ETH 定位為「比特幣的多元化互補資產」,理由是其為「具現金流的價值儲存」,同時也將 $ETH 與石油相比。2026 年 4 月,Etherealize 實質上主張,$ETH 可透過吸納黃金與 $BTC 的合計貨幣溢價來取代比特幣。
若 Buterin 對 $ETH 價值儲存面向的強調獲得關注,華爾街可能需要按照他的解釋更新對該資產的理解——若被說服,也可能需要重新評估其 $BTC 部位。
數據正在走低
敘事的升級恰逢市場表現轉弱。儘管 Etherealize 的每一次推銷都對 $ETH 提出越來越雄心勃勃的主張,其價格曾在 2025 年 8 月短暫觸及約 4,946 美元的歷史高點,但目前交易價格較該高點低約 58%。
若 $ETH 交易所交易基金(ETF)的資金流入被視為華爾街對以太幣作為資產興趣的指標,以美元計算的資金流入自 2025 年 10 月以來呈下行趨勢,比特幣 ETF 的流入亦然。同期間,$ETH ETF 累計流入下降 23%,而 $BTC ETF 下降 12%。
兩種資產價格下跌也影響了這些流入:截至撰稿時,$BTC 過去一年下跌 30%,$ETH 下跌 41%。
Buterin 推翻先前的論點
華爾街可能不僅因又一次敘事更新而感到困惑,也對其背後的推理感到不解。Etherealize 與 Buterin 似乎基於不盡相同的理由得出相似結論。
例如,Etherealize 曾主張,手續費銷毀將所有以太坊活動產生的價值導向 $ETH,且該代幣「可能具通縮性」,但 Buterin 如今淡化了銷毀的重要性。
Buterin 的推理也削弱了 Etherealize 對比特幣支持者 John Pfeffer 於 2017 年所提論點的回應:以新增發行支付質押者,會將價值從未質押的持有人轉移給質押者。今年稍早,Etherealize 駁斥了質押收益只是通膨的異議,主張銷毀抵銷了發行,且收益中有相當部分來自交易手續費。若銷毀維持少量且手續費被證明不可靠——正如 Buterin 如今所言——那麼大部分質押收益便來自新增發行,證實了 Pfeffer 的觀點。這對未質押的持有人不利,但有利於像 Bitmine 這類質押其約 84% 的 $ETH 的儲備公司。截至週一,該公司表示預期以當前收益率每年賺取價值 3.09 億美元的 $ETH。
此外,Etherealize 曾批評比特幣「選擇了僵化,因為它更重視短期穩定而非長期存續」。Buterin 如今也呼籲以太坊在核心完成後實施「至少部分僵化」。
何謂價值儲存?沒有單一答案
對比特幣與以太坊兩大陣營的價值儲存敘事倡導者而言,最大挑戰之一在於「價值儲存」沒有普遍公認的定義,且許多被視為價值儲存的資產曾經失敗。例如,對於資產必須維持價值多久、或可以下跌多少仍符合資格,並無共識。
根據 Buterin 的說法,「首要且最重要的 SoV 相關指標」是「存活」。他也列舉了其他指標,但單憑存活對尋求保護資本的人而言恐怕不足以令人安心:加密領域充斥著暴跌超過 90% 卻持續「存活」多年的山寨幣。
歷史提供了警示性的相似案例。貝殼珠錢(wampum)在 17 世紀人們找到更廉價的製造方式後失去價值。白銀在其鑄幣用途被暫停、且美國於 19 世紀將其非貨幣化時,也遭遇了自身的問題。如今,Etherealize 與部分比特幣支持者在談論競爭資產時都以白銀作比喻,因為各方都爭取「數位黃金」的頭銜。
然而,從歷史來看,這個比喻未必恰當:黃金本身也曾經歷長達數十年、雙位數的回撤。而隨著「數位黃金」如今大多與比特幣聯繫在一起,該資產同樣以劇烈但逐漸減小的波動性著稱。
兩個幾乎相同的故事相互碰撞
因此,若聲量最大的以太坊支持者開始推動「$ETH 是 SoV」的敘事,要贏得華爾街傳統投資人可能是一場硬仗。
以太坊先前將自身與比特幣區隔的嘗試似乎未能如預期奏效。以太坊如今可能正進入價值儲存敘事的領域——這是在加密資產中由比特幣主導的範疇。Buterin 所列 $ETH 作為 SoV 的論點中,約有一半(存活、緩慢變革、低協議政治、便捷的自我託管,以及在普通硬體上運行節點)早已被歸於 $BTC。儘管以太坊與比特幣兩大陣營不斷調整各自的說法以吸引投資人,比特幣的 SoV 故事始終佔據主導地位。
改進比特幣故事的又一次嘗試
一些以太坊意見領袖如今宣稱,這條區塊鏈具備比特幣所有主要優勢,並在此之上增加了額外價值。例如,對 Buterin 論述的一次更新將 $ETH 描述為「可程式化的價值儲存」。這呼應了「超聲波貨幣」宣傳,該宣傳同樣借用了比特幣的「健全貨幣」敘事,並試圖證明 $ETH 是更好的貨幣。結果並未成功。
甚至以太坊最具影響力的意見領袖之一、Bankless 共同創辦人 David Hoffman,也在 2026 年 5 月賣出了他全部的 $ETH。他寫道,「$ETH 是貨幣」的論點是走完了歷程而非失敗,他對網路仍持樂觀態度,但他也指出,他確實認為「該成功中只有極小部分會反映在 $ETH 上」。
對於 Buterin 的貼文,Hoffman 回應:「整件事的時機讓人感覺是出自弱勢,而非強勢。」在同一串討論中,他補充:「我的想法是,我們所處的世界/脈絡/環境並不適合讓 $ETH 作為資產蓬勃發展。」
他也發表了較為樂觀的看法:「以太坊最好的道路〔是〕向前。如果你正在穿越地獄,就繼續走下去。」
更簡單,卻也更複雜
一方面,Buterin 建議將 $ETH 視為 SoV 來估值,使論述更簡潔清晰。另一方面,其脈絡——與比特幣的相似性以及不斷變動的敘事——可能使其更加複雜。
就目前而言,對大多數投資人來說,比特幣似乎仍在加密資產中保有 SoV 頭銜。僅有少數人可能會深入檢視各個網路,衡量它們真正的去中心化程度、對後量子密碼學的準備程度、誰的安全模型更佳、技術差異與能力、採用挑戰,以及兩個生態系正在推進的發展。
正如歷史所示,這些方面沒有任何一項存在普遍共識。這使得投資人只能依賴自身信念,而非無可辯駁的論據來選擇投資何種資產。
3 倍 SoV 對 5.7 倍 SoV
在其 2017 年 12 月的論文《一位(機構)投資人對加密資產的看法》中,John Pfeffer 主張存在「$ETH 取代比特幣、純粹憑藉價值儲存特質成為主導的非主權貨幣性價值儲存的可能性」,但「客觀的觀察者會給比特幣明顯高於 $ETH 的機率成為這樣的價值儲存」。
九年過去,$BTC 保值與增值的表現優於 $ETH。根據 Pfeffer 在論文中引用的價格——每枚比特幣約 13,000 美元、每枚以太幣約 700 美元——比特幣上漲約 5.7 倍,而以太幣漲幅不到 3 倍。
無論如何,這場敘事競賽仍在繼續。

