AAR數據顯示:美國鐵路貨運成長,受鋼鐵與能源產業帶動
重點速覽
- •截至8月29日當週,美國鐵路運量總計543,212車廂與聯運單位,較一年前成長4.1%。
- •聯運量成長5.7%至303,191個貨櫃與拖車,受約34%的公路與鐵路運價差距助益。
- •金屬礦石與金屬以11%的漲幅領先車廂裝載類別,化學品下滑3.8%,機動車輛與零件下滑6%。
- •煤炭運量增加1.9%,反映季節性冬季備貨及發電業者需求上升。
- •2026年前34週美國合併運量達17,357,108單位,成長3.3%;北美運量成長3%至23,812,940單位。
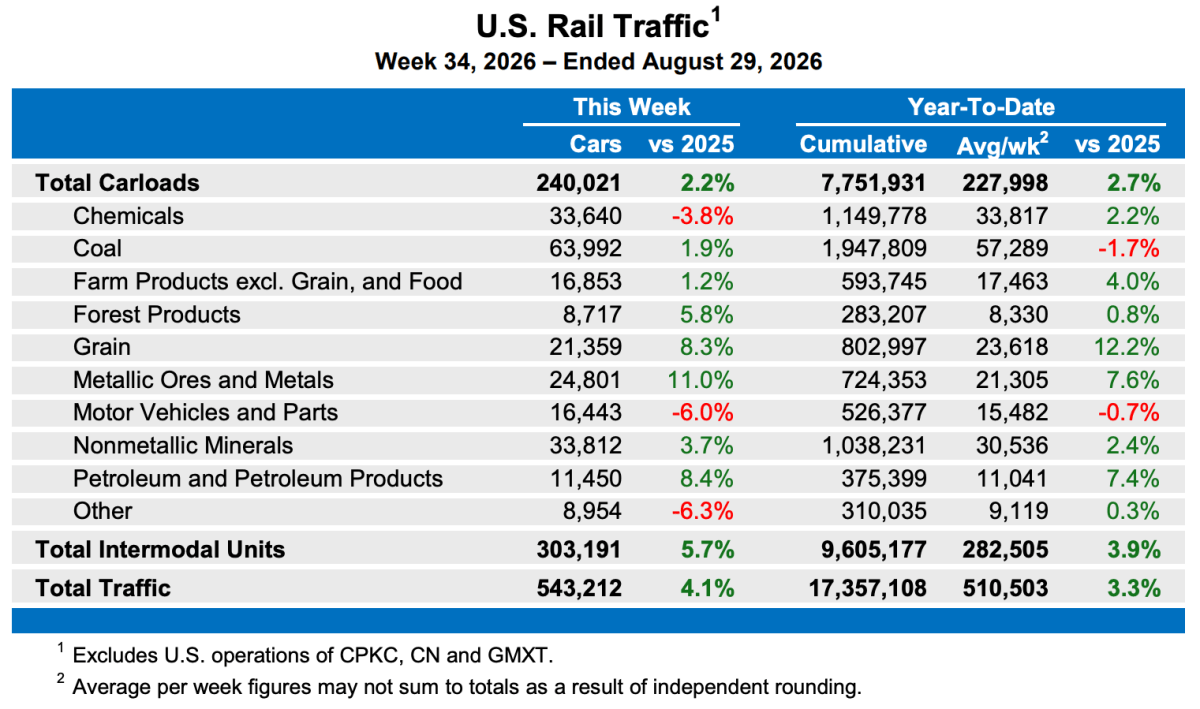
根據美國鐵路協會(Association of American Railroads, AAR)數據,美國鐵路業者在最新報告週共處理543,212車廂與聯運單位,較去年同期成長4.1%。每週鐵路運量是觀察製造業、能源與消費供應鏈貨運需求的重要指標,因為鐵路運送的散裝大宗商品與貨櫃化貨物種類廣泛。
在截至8月29日當週,大宗商品貨運總計240,021車廂,成長2.2%;聯運量達303,191個貨櫃與拖車,年增5.7%。聯運業務主要運送經港口進口後轉由鐵路運輸的消費品,常被視為零售與電子商務活動的替代指標。
在AAR追蹤的10個車廂大宗商品類別中,有7個較2025年同週增加。領漲的是鋼鐵生產常用的金屬礦石與金屬,成長11%;石油及相關產品成長8.4%;穀物成長8.3%。下滑的類別包括化學品,減少3.8%,以及機動車輛與零件,減少6%。
分析師推測,數據中心建設所需的鋼鐵生產可能是推升金屬礦石運量的因素,而製造業產出不穩定則導致化學品運量時好時壞。
根據SONAR數據,聯運業務持續受益於公路與鐵路運價之間的巨大差距,目前約為34%。公路運價上漲的暫停期似乎已結束,在聯邦持續執法行動淘汰運能的情況下,投標接受率再度攀升。當公路整車運價上漲時,託運人往往會將更多貨櫃運量轉移至鐵路,使運價差距成為聯運市占率的關鍵驅動因素。
煤炭運量年增1.9%,既反映冬季前的季節性備貨,也反映在電力需求增加及川普政府支持煤炭政策下,發電業者使用量提高。煤炭仍是美國鐵路運送的單一最大宗商品之一,因此電力部門需求的變化對總車廂裝載量有顯著影響。
2026年前34週,美國鐵路業者累計運量為7,751,931車廂,成長2.7%;聯運單位9,605,177個,成長3.9%(相較2025年同期)。總合併運量達17,357,108車廂與聯運單位,成長3.3%。
北美鐵路運量方面,涵蓋九家美國、加拿大與墨西哥鐵路業者,當週車廂裝載量成長1.7%至346,191車廂,聯運單位成長6%至395,417個。北美總合併運量為741,608車廂與聯運單位,成長3.9%。2026年前34週,北美運量為23,812,940車廂與聯運單位,較2025年成長3%。
來源:FreightWaves

