美國期權成交量連續第六年創新高 0DTE與散戶交易推動2026年步伐
重點速覽
- •據OCC數據,美國上市期權2025年成交量達創紀錄的152.1億口合約,較2024年增長24.4%,連續第六年創新高。
- •2026年截至9月的日均成交量為7,060萬口合約,較2025年同期高出20.6%,Cboe預估全年總量將超過180億口合約。
- •0DTE期權於2026年第三季創下每天2,420萬口合約的紀錄,約占全部期權成交量的36%,而指數與ETF產品的成長快於單一股票期權。
- •2022年11月至2025年底,約530萬名個人客戶交易美國上市期權,散戶交易者估計約占總成交量的一半或以上。
- •交易所正在延長交易時段,NYSE新增開盤前與收盤後期權交易,NYSE與Nasdaq計劃自12月6日起實施每週五天、每天23小時的交易,這可能在隔夜流動性稀薄時擴大價差。
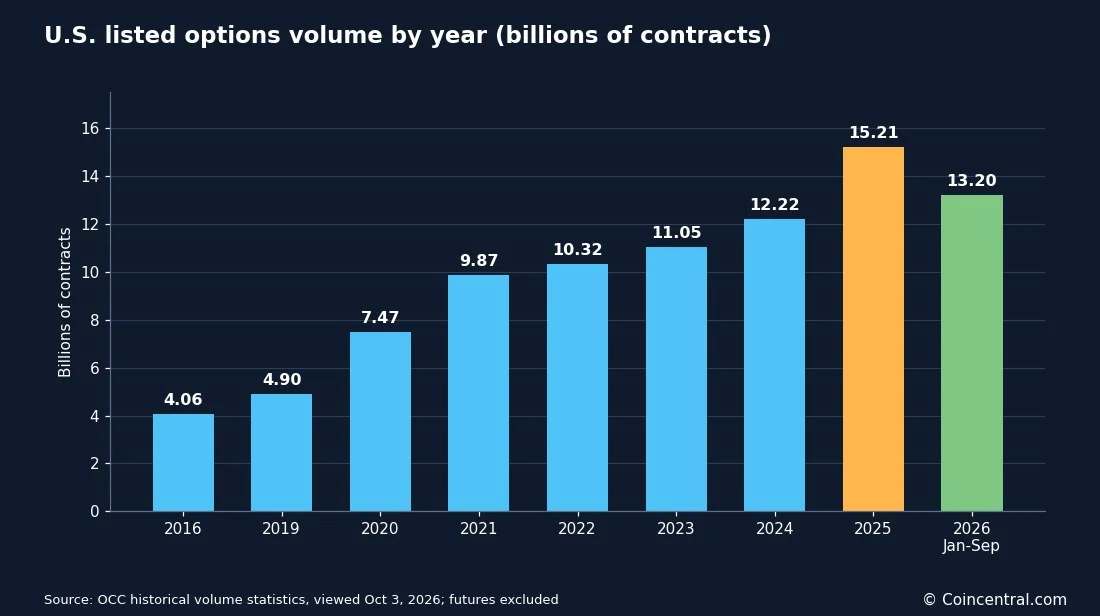
根據期權清算公司(OCC)數據,美國上市期權2025年成交量達創紀錄的152.1億口合約,較2024年增長24.4%,為連續第六年創新高。由於OCC清算所有美國上市期權合約,其總數被視為全行業基準。2026年步伐進一步加快:截至9月,日均成交量為7,060萬口合約,較2025年同期增長20.6%。
以下數據匯整了市場規模、產品結構、交易者人數、散戶占比、當日到期(0DTE)期權以及交易成本的最新資料。每個數字都標明其來源與統計期間,當來源之間存在分歧時,會同時引用兩個數字。
期權成交量概覽
根據OCC數據,期權成交量在九年間成長約3.7倍,從2016年的40.6億口合約增至2025年的152.1億口。成長在2020年加速,當時零佣金交易應用與疫情期間的散戶參與為市場帶來新進者,此後成交量每年都創新高。
部分機構列出2020年為75.2億口合約,是因為OCC同時報告期貨;此處數字僅計算期權。Cboe估計2025年成長約26%,而OCC報告為24.4%,因此每個數字均歸屬於其各自來源。
日均成交量與2026年步伐
Cboe數據顯示,2025年日均成交量約6,100萬口合約;OCC報告為6,060萬口。單日紀錄為1.1億口合約,於2025年10月10日創下,超越2025年4月4日關稅引發拋售期間超過1億口的前紀錄,據Walnut報導。全年共有21個交易日超過7,000萬口,其中五天超過8,000萬口。
2026年,截至9月的日均成交量升至7,060萬口,較2025年同期的5,850萬口高出20.6%,據OCC數據。Cboe於7月預估,2026年有望遠超180億口合約。截至9月,市場已清算132億口,約為2025年紀錄的87%,這意味著要達到180億口,第四季必須比前三季更快。
據路透社報導,Cboe還報告其自身交易所於2026年6月5日市場大幅下跌時,創下單日3,340萬口合約的紀錄。隨著日均成交量攀升26%,該公司第二季期權淨收入增長30%至4.739億美元。
哪些產品推動期權成交量
2025年,單一股票期權占美國期權成交量的54%,即82.7億口合約。根據OCC數據,ETF期權占37%(56.8億口),指數期占8%(12.6億口)。
2026年的成長偏向基金與指數。據Walnut報告的OCC數據,截至9月,ETF期權日均成交量增長35.4%,指數期權增長29.3%,而股票期權增長9.3%。Cboe上半年數據呈現相同模式:指數期權增長25%,ETF期權增長27%,單一股票期權僅增長6%。可客製化的FLEX期權增長近47%。
成交量仍集中在少數標的上。2026年第二季,SPX(標普500指數期權)占指數期權成交量的81%,追蹤同一指數的ETF——SPY占ETF期權成交量的42%。Nvidia與Tesla各占單一股票成交量的9%,Apple占3%。這種集中度將市場大部分活動與標普500指數及少數超大市值股票掛鉤。
SEC人員發現,2025年底交易最活躍的10檔股票占單一股票期權成交量的31.7%,高於2012年的24.0%。
多少人交易期權
據SEC人員統計,2022年11月至2025年底,約有530萬名個人客戶交易美國上市期權。確切數字為5,299,576人,占SEC數據中7,060萬名個人客戶的7.5%。交易股票的客戶多得多,共計7,020萬人,僅約22.7萬人只交易期權而不交易股票。
SEC統計客戶ID,這是最接近人頭數的衡量方式。在三個券商開戶的人只計算一次,而聯名帳戶可能計算兩次。該方法也不包括SPX等指數期權,鑑於指數產品是市場成長最快的板塊之一,這是一個值得注意的遺漏。
FINRA於2025年12月發布的2024年投資人調查發現,21%在退休帳戶之外持有資金的美國投資人曾買賣期權,高於2021年的19%。另有43%表示擁有允許期權交易的帳戶。FINRA還發現,34%的美國成年人在退休帳戶之外持有投資;將兩個數字相乘,粗略估計約7%的美國成年人曾交易期權——這是計算結果,並非FINRA發布的數字。
新參與者加入速度放緩。SEC人員發現,2022年中至2023年,新進入期權市場的個人客戶每月為25,000至44,000人。2024年5月該數字突破50,000人,2024年底降至每月30,000人以下,並在2025年持續下降。成交量卻持續上升,這表明已在交易的人交易得更多。
誰在交易期權
較年輕的投資人更有可能交易過期權。在FINRA調查中,35歲以下投資人有43%曾交易期權,35至54歲為24%,55歲及以上為10%。男性交易期權的可能性高於女性(24%對17%),持有期權交易權限帳戶的比例也更高(48%對36%)。
對產品的理解有限。在同一調查中,只有12%的美國投資人正確回答了一道基本的看漲期權問題,一半表示不知道。問題問的是:若股票價格為40美元,行權價50美元的看漲期權在到期日價值多少;答案是0美元。在曾交易期權的投資人中,22%回答正確,54%答錯。
交易規模正在縮小,與小額帳戶的普及一致。據Walnut報告的MEMX數據,10口以下的交易占行業成交量的比例從2023年1月的27.4%升至2025年8月的30.2%,股交易同期從57%升至66%。
散戶交易占多大比例
視統計者不同,散戶交易者約占美國期權成交量的一半或以上。沒有單一的官方數字。估計值存在差異是因為每個來源統計的內容不同:有些追蹤散戶券商訂單流,有些使用較舊的學術數據,有些統計個人帳戶但排除造市商與指數期權。SEC數據不包括指數期權,而MEMX數據僅涵蓋一個交易場所,因此並非全市場占比。
2026年,散戶活動隨市場事件而變動。Cboe表示,在當沖交易者規則(Pattern Day Trader rule)廢除後,第二季低於25,000美元帳戶的活動有所上升。據Traders Union報導的Cboe數據,散戶訂單流隨後在9月達到歷史新高。據路透社報導,Cboe高層還指出簡單訂單數量激增——即單一期權交易而非價差組合,並將其描述為散戶參與度擴大的跡象。
0DTE期權有多受歡迎
當日到期(0DTE)期權在交易日當天到期。據《Traders Magazine》引用OCC與Cboe數據,2025年0DTE占美國上市期權成交量的24.1%,約每天1,400萬口合約,高於2024年的21.5%,幾乎是2022年占比的兩倍。
據Cboe,2026年上半年0DTE成交量超過每天2,000萬口合約,年初至今增長46.2%。第三季創下每天2,420萬口合約的紀錄,約占全部期權成交量的36%。Walnut引用Cboe數據報告,2026年第三季SPX 0DTE成交量達到每天320萬口合約的紀錄,占490萬口SPX合約總量的約65%。據Traders Union報導的Cboe第三季數據,0DTE占全部指數期權成交量的56%。
據Cboe,2025年8月散戶交易者估計占SPX 0DTE成交量的53%。Beckmeyer、Branger與Gayda的工作論文發現,2022與2023年散戶在標普500指數期權的交易中,超過75%為0DTE。
大多數SPX 0DTE交易風險有限:據Cboe(2025年5月),超過95%為已知最大損失的做多期權或價差組合,僅4%為裸賣空期權。即使有損失上限,仍可能在單日內虧損全部部位。當日到期也正在擴展到單一股票,據Cboe,Tesla、Nvidia、Apple、Amazon與Meta等標的的週一與週三到期合約合計已接近每天600萬口。
據由OCC資助的投資人教育組織期權行業委員會(OIC),約22%的期權到期時毫無價值。該組織表示,歷史上超過72%的期權在到期前平倉,約6%被行使。OIC頁面未註明日期且未說明方法,也未說明這些比例是指已交易合約還是到期時未平倉合約,因此這些數字最好僅視為經驗法則。
「80%或90%的期權到期毫無價值」這一流行的說法,我們找不到任何原始來源。一個常被歸於Cboe的分解——10%被行使、55%至60%平倉、30%至35%到期無價值——同樣無法追溯到Cboe的頁面。到期無價值也無法顯示誰賺了錢:大多數部位提前平倉,賣方也可以在到期前數天以虧損買回空頭期權。
散戶期權交易者會虧錢嗎
在我們審閱的每項美國研究中,散戶期權交易者平均都是虧錢的,而交易成本是虧損的重要組成部分。沒有美國監管機構發布期權交易者虧損比例。常見的「90%期權交易者虧錢」說法,我們找不到任何原始或經同行評審的來源。
總體虧損估計不應相加:21億美元的數字假設10天的持有期,而30億美元的數字是從涵蓋約四分之一期權活動的樣本推算而來。這些工作論文在相關版本時尚未經同行評審。
成本很重要。買賣價差——最佳買價與賣價之間的差距——是交易者每次跨越時直接支付的成本。2019年11月至2021年6月,散戶投資人偏好平均買賣價差為12.6%的廉價週期權。據SEC人員,全市場而言,2025年底單一股票期權的中位數有效價差為1.9%,ETF期權為1.4%。
訂單類型也影響成本。據SEC人員,2025年12月,個人客戶的可成交單腿期權訂單獲得價格改善的時間為0%至13%,視價差寬度而定,而其不可成交限價單則為80%至99%。Walnut報告的另一項研究顯示,散戶交易者支付的平均有效價差超過23%。價差估計因方法、產品與期間而異。
期權賣方是否比買方表現更好
在可得的交易者層級研究中,賣方平均表現較好。在2020至2022年5,182名散戶交易者的數據中,裸賣期權占交易的13%,平均獲利20%,而買入期權虧損3.95%。這些交易者使用交易日誌服務,作者形容他們相對老練;他們可能無法代表所有散戶交易者。
賣出權利金往往經常獲勝,但虧損時可能回吐大量利潤。除非同時顯示平均獲利與平均虧損,否則高勝率無法呈現全貌。
在0DTE交易中,Beckmeyer、Branger與Gayda的論文發現,虧損主要來自單腿、支付權利金與高波動性交易。多腿交易表現較好,但平均而言也虧損。
2026年第三季、更長的交易時段與未來展望
2026年第三季期權交易有所降溫。據Traders Union,Cboe報告日均成交量為7,060萬口合約,較創紀錄的第二季下降4%。單一股票期權下降8%至每天3,270萬口,指數期權下滑3%至610萬口,而ETF期權上升1%至2,830萬口。FLEX期權創下每天233萬口的紀錄。
交易時段也在延長。SPX、XSP、VIX與RUT的隔夜全球交易時段創下9月近288,000口合約的日均紀錄,約占指數期權活動的3%。Cboe還開始為27檔股票與ETF的期權提供美東時間上午7:30至9:25的盤前交易,這些標的合計占市場成交量的53.4%。
紐約證券交易所表示,將在美東時間上午9:30開盤前約兩小時開放期權交易,並在收盤後延長15分鐘。據道瓊社,NYSE與Nasdaq還計劃自12月6日起,將股票與ETF交易延至每週五天、每天23小時。杜克大學金融學教授Campbell Harvey表示,午夜的流動性將比中午更稀薄,這可能擴大價差,這意味著使用新時段的交易者每口合約可能支付比正常時段更高的成本。
該行業目前擁有六家運營商旗下共20個期權交易所,其中兩個於第三季末附近推出。在日均成交量超過7,000萬口合約且交易時段不斷延長的情況下,下一個考驗是當市場波動時活動能否持續——第四季能否快到足以將全年推向Cboe於7月預估的180億口合約以上,以及新的隔夜與盤前時段的流動性能否保持足夠深度,使交易成本維持在接近正常時段的水平。
資料來源
- Cash Flow University:Options Trading Statistics 2026, Traders, Volume and Losses
- Cboe:State of the Options Industry;Options Market Continued to Break Records in Q2 2026
- Traders Union:Cboe Reports Q3 Options Volume Shifts Toward Index and ETF Contracts
- CoinLaw:Retail Options Trading Statistics 2026, Volume and Trends
- Walnut:Options Trading Statistics (2026)
- Morningstar與道瓊社:NYSE Just Extended Options Trading Hours. It's Only the Beginning.
- 路透社:Cboe Exceeds Profit Expectations as Volatility Spurs Options Trading Boom

