英國大型銀行完成首批跨行代幣化存款轉帳
重點速覽
- •七家英國銀行參與「Great British Tokenised Deposit」計畫,並獲得 Quant、EY 與 Linklaters 的支援。
- •可程式化存款能在預設條件滿足時保管並自動釋放資金,有助於降低線上商務中的詐騙風險。
- •代幣化存款仍是發行銀行的負債,而穩定幣則是由儲備資產支持的私人發行方負債。
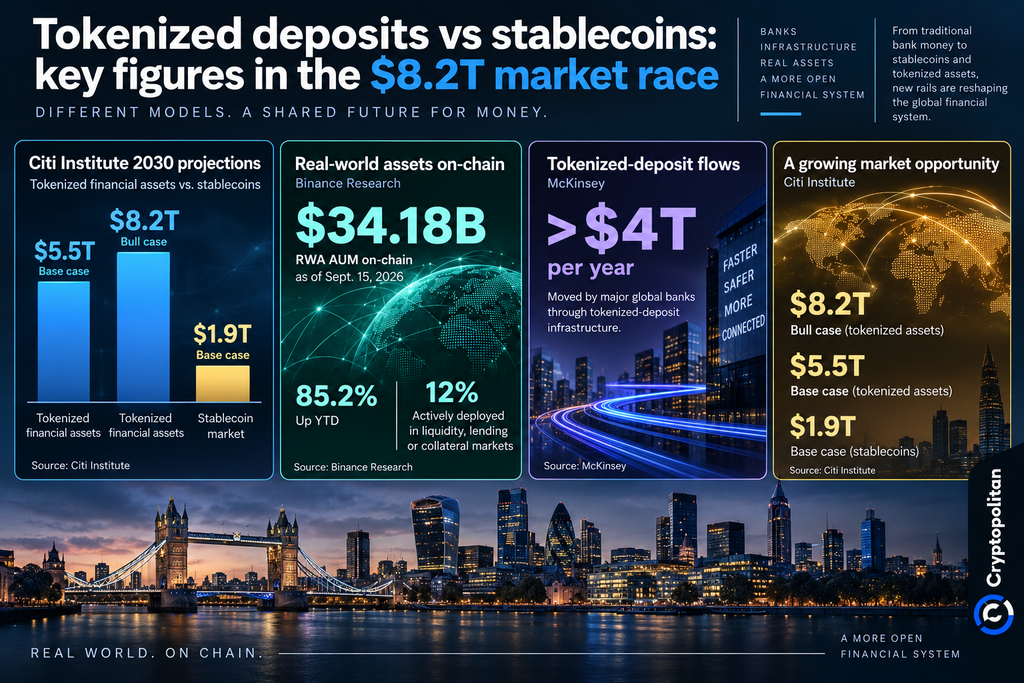
- •花旗研究院預測,在基準情境下代幣化金融資產到 2030 年可達 5.5 兆美元,樂觀情境下為 8.2 兆美元。
- •UK Finance 預定於 10 月 6 日透過網路研討會公布該計畫的下一項公開進展。
英國最大型銀行已完成首批跨行的代幣化存款轉帳,讓以區塊鏈為基礎的商業銀行貨幣跨出實驗階段,更接近成為代幣化資產的可行結算方式。根據 9 月 23 日發布的路透社報導,這項發展使代幣化存款得以與穩定幣競爭,或與之並存運作。
這些交易是在英國銀行業貿易協會 UK Finance 主辦的「Great British Tokenised Deposit」計畫下進行,試點範圍涵蓋市場平臺付款、轉抵押貸款以及數位資產結算。
兩筆抵押貸款交易與一筆市場平臺付款
勞埃德銀行集團、NatWest 與巴克萊執行了兩筆轉抵押貸款交易,而包括滙豐在內的三家銀行則進行了一筆模擬線上市場平臺購買的客戶對客戶付款。在該實驗中,可程式化存款保管買方的資金,並在貨物交付後才釋放。雖然實際上並未交換任何實體商品,但這項演練顯示了代幣化銀行貨幣如何有助於減少詐騙,同時讓付款在銀行之間流動,而非被困在彼此不相連的銀行體系內。
這種可程式化特性——資金被保管並在預設條件滿足後自動釋放——正是這次測試所強調、能降低線上商務詐騙風險的關鍵。
共有七家機構參與試點:巴克萊、滙豐、勞埃德、Monzo、NatWest、Nationwide 與 Santander,並由分散式帳本技術公司 Quant、專業服務集團 EY 與律師事務所 Linklaters 提供支援。
UK Finance 支付與創新部門董事總經理 Jana Mackintosh 表示,該計畫已引起英國以外的關注。
「在過去 12 個月裡,其他司法管轄區一直認真地與我們討我們所做的工作,」Mackintosh 告訴路透社。
為何是銀行負債,而非穩定幣
代幣化存款與穩定幣的區別不僅僅是技術層面;它關係到這筆錢本身的性質。根據國際貨幣基金組織(IMF)的說法,代幣化存款是透過區塊鏈或其他形式的分散式帳本技術轉移的銀行負債。改變技術會影響存款如何轉移,但不會改變存款的本質。換言之,代幣化存款仍是對發行銀行的求償權,而穩定幣則是對其私人發行方及其背後儲備資產的求償權。
穩定幣是獨立的負債,由私人公司發行並以儲備資產作為支持。路透社報導指出,英國央行(Bank of England)寧願看到銀行發行代幣化存款,也不希望依賴私人發行的穩定幣。總部位於巴塞爾的國際清算銀行(BIS)也提出類似論點,認為代幣化存款與現有的雙層貨幣體系更為契合。
英國央行行長 Andrew Bailey 將代幣化定位為現代化現有貨幣形式的方式,而非完全取代。
「我們目前正在與銀行合作,設計並推行所謂的代幣化貨幣,」Bailey 在一場英國央行演講中表示。
這並不代表穩定幣已變得無關緊要。央行副行長 Sarah Breeden 曾提出「多元貨幣」體系的概念,讓傳統存款、代幣化存款與受監管的系統性穩定幣得以共存,並能按面值輕鬆兌換。
加拿大與美國正在鋪設同樣的軌道
同樣的轉變正在英國以外的地區成形。6 月,美國主要銀行支持由清算所(The Clearing House)營運的鏈上貨幣網路,旨在將代幣化的商業銀行貨幣與金融體系現有的支付軌道連接起來,包括 RTP 即時支付系統與 CHIPS 銀行間清算系統。
「這項計畫將數位金融的創新,與既有銀行支付基礎設施的信任、規模和結算確定性結合在一起,」美國銀行(Bank of America)的 Mark Monaco 表示。
加拿大似乎也朝著相同方向發展。該國六大銀行正合作建置加幣代幣化存款軌道,而相關監管框架在 9 月 10 日變得更加明確,當時金融機構監理辦公室(OSFI)宣布:「金融產品或服務的底層技術並不決定其法律性質。」
Cryptopolitan 亦曾報導,SWIFT 已有橫跨六大洲的 17 家銀行排定參與代幣化跨境支付試驗。
目標:價值數兆美元的結算課題
些銀行想要服務的結算市場可能變得極為龐大。花旗研究院(Citi Institute)預測,在其基準情境下,代幣化金融資產到 2030 年將達到 5.5 兆美元,樂觀情境下則為 8.2 兆美元,相較之下穩定幣的基準情境為 1.9 兆美元。幣安研究院(Binance Research)估計,截至 9 月 15 日,鏈上實體資產管理規模為 341.8 億美元,年初至今成長 85.2%——不過在被追蹤的代幣化資本中,僅約 12% 實際部署於流動性、放貸或抵押市場。
另一方面,銀行本身已具備規模。麥肯錫(McKinsey)估計,全球主要銀行每年透過代幣化存款基礎設施移轉超過 4 兆美元。英國的參與機構也在為 2027 年第一季準備三檔數位債券,屆時可用代幣化存款進行交易與結算。
對加密貨幣而言,問題已不再是銀行會不會使用區塊鏈,而是銀行貨幣會否奪走原本可能流向穩定幣的結算量——或者反過來成為可信賴的現金端,協助代幣化證券與實體資產擴大規模。
該計畫的下一個公開里程碑將於 10 月 6 日到來,屆時 UK Finance 將就這項計畫舉行網路研討會。

