物流經理人指數顯示:7月運輸產能加速下滑,費率持續高企
重點速覽
- •LMI運輸產能在7月錄得28.4,與該指數10年歷史中第二快的收縮速度持平,主因是監管執法和結構性司機短缺收緊了供給。
- •Werner Enterprises在將單向車隊重組縮減34%後,報告每輛卡車每週收入同比增長28%,同時將經調整後營業利潤率改善了270個基點。
- •Schneider National在合約續簽中實現兩位數費率漲幅,並將整車市場描述為處於費率復甦的初期階段。
- •零售商庫存水準驟降近20個百分點至收縮區間46.3,支持了近期進口激增由關稅前囤貨而非持續需求驅動的假設。
- •物流經理預測未來12個月將維持緊張狀況,未來產能為40.4、利用率為71.8、定價為89.2,預期庫存、倉儲和運輸成本全面上升。
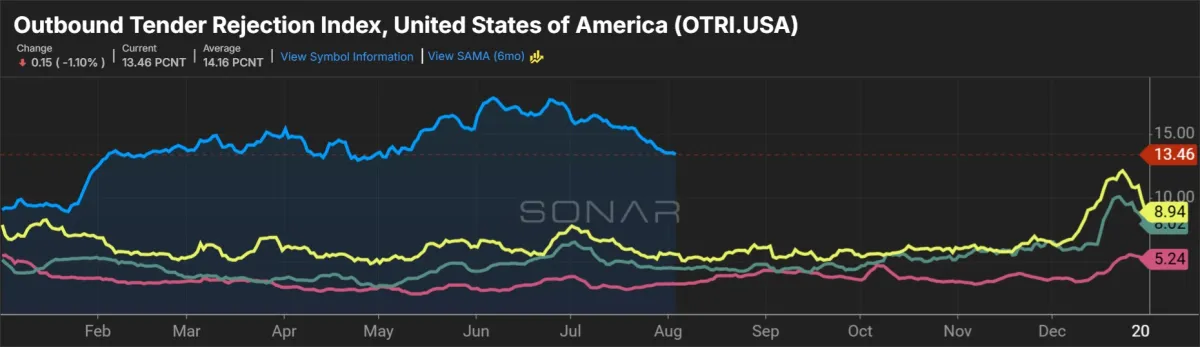
根據最新的物流經理人指數(LMI)——一項被廣泛視為貨運與庫存狀況即時晴雨表的供應鏈專業人士月度調查——7月運輸市場狀況較季節性表現強勁的6月略有降溫,但仍維持高度緊張狀態。指數中的關鍵運輸指標呈現喜憂參半的信號,產能以加速步伐收縮,而定價增長僅小幅放緩。
LMI是一項擴散指數,讀數高於50代表擴張,低於50則代表收縮。7月運輸產能分項指標錄得28.4,較6月下降速度快了2.4個百分點,與該數據集10年歷史中記錄的第二快收縮速度持平。歷史最低讀數仍為2020年9月創下的23.8。
監管部門旨在清除不安全駕駛員的整頓行動顯著收緊了整車市場供給,加劇了行業組織多年來追蹤的結構性司機短缺問題。此外,大多數上市承運商並未增加設備,而是專注於提升現有資產的利用率。
提升資產利用率的舉措在第二季度財報中清晰可見。
總部位於內布拉斯加州奧馬哈的Werner Enterprises(NASDAQ: WERN)於2月宣布對其單向整車車隊進行正式重組。該策略包括退出不盈利的客戶帳戶,以及重新調配或處置利用率不足的牽引車。在最近一個季度,每輛卡車每週收入(不含燃油附加費)同比增長28%,得益於每輛卡車行駛里程增長16%及每總里程收入增長10%。Werner預計第三季度每英里費率將同比上漲10%至13%。
該承運商的單向車隊在本季度縮減了34%,推動其整車業務板塊經調整後營業利潤率改善270個基點至94.5%。雖然這較先前的峰值仍差約10個百分點,但已是該業務單位自2023年第四季度以來最佳的利潤率表現。
週二發布的LMI報告顯示,運輸利用率為65——較6月下降9.7個百分點,但以歷史標準衡量仍處於高位。運輸價格增長錄得86.9,放緩5.5個百分點,但仍維持報告所述的「非常強勁的擴張速度」。
「可用車隊產能的不足已導致標運訂艙的前置時間增加,」報告引用SONAR數據指出。「7月下旬,訂艙平均在標運需要出發前3.74天完成,較去年同期增長11%。」
Werner指出,單向合約競標談判正產生近十年來最強勁的費率漲幅。
總部位於威斯康辛州綠灣的Schneider National(NYSE: SNDR)報告稱,其單向車隊在本季度的合約續簽中實現了兩位數的費率漲幅。該公司表示,隨著託運人對確保旺季產能日益擔憂,小型競標活動有所增加。旺季是指從夏末至12月假日期間零售運輸量通常大幅攀升的時段。Schneider已擴大對現貨市場的參與,並觀察到6月的表現與2021年3月——上一輪週期高點——高度相似。即時交易貨運的現貨市場費率在貨運週期中歷來領先於合約費率的變動。該承運商認為整車市場「僅處於費率復甦的初期階段」。
供應鏈成本維持高位
整體LMI為68.9,較6月創下的四年高點下降2.2個百分點。儘管略有回落,該指數仍有望創下自2021年貨運市場繁榮週期以來最高的年度讀數——當時疫情驅動的需求轉移和供應鏈中斷將運輸成本推至歷史新高。
庫存水準降至55,本月下降5.5個百分點。零售商等下游企業錄得近20個百分點的跌幅,滑入收縮區間至46.3。製造商和批發商等上游受訪者則報告變化不大,讀數為59。
「這似乎支持了上月提出的假設,即部分進口激增是由於零售商在新一輪潛在關稅前搶先進口部分商品,」報告表示。「目前尚不清楚是否會重演去年的情況——大部分庫存被滯留在上游批發層面,直到假日購物季前夕才被拉至下游。」
儘管庫存增長放緩,庫存成本仍達到77,以「非常強勁的速度」增長,較6月上升1.1個百分點。
倉儲產能為46.3,下降1.2個百分點,推動倉儲價格上升1.7個百分點至75.5——這是自2022年7月以來第二高的讀數,報告將該時期描述為「後疫情庫存牛鞭效應的高峰」。
數據顯示,上游企業面臨顯著更為緊張的倉儲市場,供應鏈批發層面的倉儲價格高出12個百分點。
綜合物流成本——涵蓋庫存、倉儲和運輸——在7月下降2.6個百分點至239.5。5月錄得的250.9是該綜合成本數據集自2022年3月以來最快的擴張速度。
前景展望
接受調查的物流經理預計,運輸市場在未來12個月將維持高度緊張狀態,預測未來產能讀數為40.4、利用率為71.8、定價為89.2。
12個月展望將庫存水準定為64.4,庫存成本(77.6)和倉儲價格(76.3)均未見預期回落。
「本質上,受訪者預期在未來12個月內將不得不以更高的成本將不斷增加的庫存塞入更為緊張的產能中,」報告指出。
LMI是亞利桑那州立大學、科羅拉多州立大學、佛羅里達大西洋大學、羅格斯大學和內華達大學雷諾分校的合作研究項目,與供應鏈管理專業人員協會共同執行。

