代幣化股票 DEX 交易量暴增 10,163.7% 至 487 億美元,但流動性仍落後
重點速覽
- •過去一年代幣化股票在去中心化交易所的交易量達 487 億美元,年增 10,163.7%,其中 Uniswap 的 v3 與 v4 池合計佔 171 億美元。
- •截至 10 月 3 日,代幣化股票的已分發價值為 32 億美元,即使是更廣義的鏈上股票口徑 44.3 億美元,也僅約佔上市股票估計市值 151.9 兆美元的 0.0029%。
- •交易活動高度集中,ETF 相關產品佔 DEX 交易量的 44.0%,僅 QQQb 就佔 28.9%;而 Hyperliquid 與 Lighter 上的股票永續合約 6 月成交約 678 億美元,相較之下代幣化股票現貨交易僅 420 萬美元。
- •9 月 17 日,SEC 發布臨時創新豁免,允許符合條件的場所未註冊為交易所即透過許可制自動造市商交易代幣化 NMS 股票,豁免於發布五年後到期,並已徵求公眾意見。
- •Citi 在基準情境中預測 2030 年代幣化資產市場將達 5.5 兆美元,而 IMF 分析則警告代幣化可能在代幣與其標的資產的法律聯繫方面產生風險。
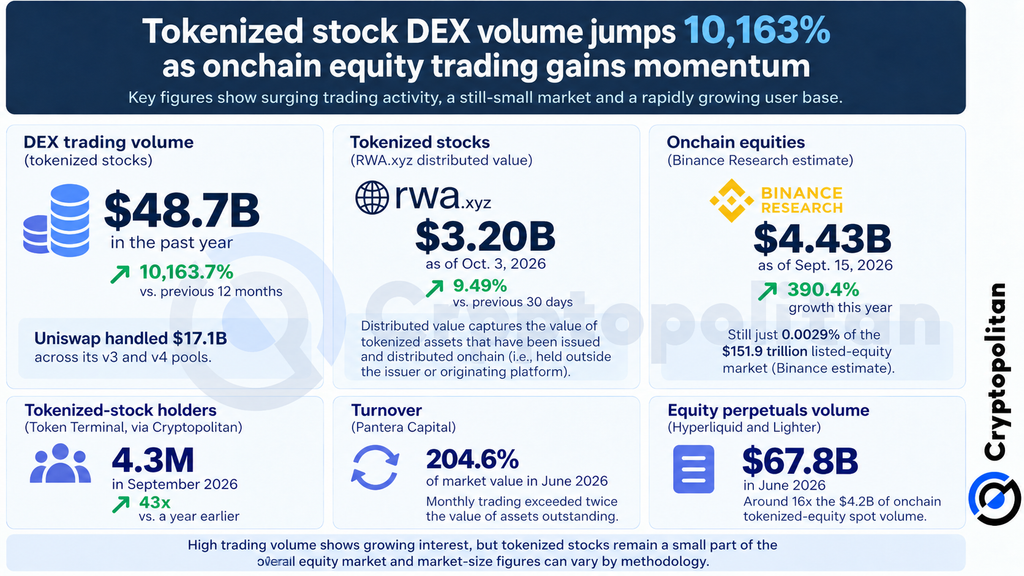
根據鏈上數據,過去一年在去中心化交易所交易的代幣化股票成交量達 487 億美元,較前一個 12 個月成長 10,163.7%。Uniswap 在所有場所中居首,其 v3 與 v4 池合計交易 171 億美元。
代幣化股票是公開上市股票的區塊鏈表示形式,可存放於加密貨幣錢包並隨時交易,包括在 Uniswap 等去中心化場所交易。這波激增顯示它們正開始超越僅存在於鏈上的資產。更迫切的問題是,是否有足夠的買賣雙方進場以形成可行的次級市場,因為單憑高交易量並不代表所有權有保障或流動性充足。
交易量、市值與持有人數衡量的是不同的事物
487 億美元反映的是交易活動,而非實際存在的代幣化股票總量。根據 RWA.xyz,截至 10 月 3 日,代幣化股票(鏈上股票市場的一部分)的已分發價值為 32 億美元。已分發價值定義為已發行並分發的代幣價值。
Token Terminal 於 2026 年 10 月 2 日在一則 X 貼文中強調了這波激增:
Tokenized stock DEX trading volume is up 10,163.7% YoY, with $48.7B traded over the past year Uniswap leads with $17.1B in volume across v4 and v3 pic.twitter.com/rULbw2f4rS — Token Terminal 📊 (@tokenterminal) October 2, 2026
相較之下,Binance Research 採用更廣義的鏈上股票概念,其估計截至 9 月 15 日規模為 44.3 億美元,今年成長 390.4%。即使以該口徑衡量,鏈上股票也僅佔上市股票估計市值 151.9 兆美元的 0.0029%——這一差距顯示相對於傳統股票,這個市場仍然非常小。
根據 Cryptopolitan,Token Terminal 於去年 9 月報告代幣化股票持有人達 430 萬——幾乎是前一年所報數字的 43 倍。這些數字統計的是區塊鏈地址而非經驗證的個人,因為一個人可持有多个錢包。
高換手率,集中在少數代幣
Pantera Capital 9 月的 State of Tokenization 報告顯示,代幣化股票的現貨換手率在 6 月約為204.6%,意即在當月交易的價值超過已發行代幣化股票價值的兩倍。但 Pantera 警告,整個類別的高換手率可能僅由少數交易頻繁的代幣驅動,而許多其他代幣的活動非常稀少。
在 487 億美元 DEX 交易量所涵蓋的同一期間,Token Terminal 數據也呈現同樣的模式。以標的股票計,ETF 相關產品(追蹤交易所買賣基金的代幣)佔交易量的 44.0%,其次為 NVDA 的 10.0% 與 SPCX 的 7.3%。就個別資產而言,僅 QQQb 就佔 DEX 交易量的 28.9%,遠高於 SPYx 的 5.3% 與 NVDA 的 4.9%。
衍生品活動的規模更大。在 Hyperliquid 與 Lighter 上交易的股票永續合約(無固定到期日的永續期貨)6 月價值約 678 億美元,相較之下代幣化股票現貨交易僅 420 萬美元——這一差距顯示許多交易者更感興趣的是押注股價走勢,而非實際持有代幣化股票。
交易者為何轉向鏈上
代幣化股票的吸引力相當簡單。FalconX 指出,零碎所有權、近乎即時的結算、潛在的 24/7 全天候交易,以及 DeFi 應用,是市場興趣日益增長的主要原因。
隨著對代幣化股票的需求成長,交易所也擴大了相關產品。Kraken 於 2025 年開始提供代幣化股票,隨後是 Bybit 與 OKX。Binance 則於 2026 年 6 月推出 bStocks。487 億美元的交易量數字僅涵蓋去中心化場所,因此這些中心化平台上執行的交易不在其內。Binance Research 亦發現,股票的資本活化率今年從 1.95% 升至 7.54%,其中流動性池與借貸佔已部署價值的大部分——這與 FalconX 引為賣點的 DeFi 應用屬於同一類。
SEC 打開一扇窄門
9 月 17 日,SEC 發布臨時創新豁免,允許符合條件的代幣化證券場所透過許可制自動造市商(即僅限獲准參與者的報價系統)交易代幣化 NMS 股票——即納入全國市場系統(National Market System)的美國上市股票——而無需註冊為交易所。該項豁免附有對代幣標的與交易量的限制,要求代幣具備與同等股票相同的權利,並於發布五年後到期。SEC 也就此做法徵求公眾意見,且由於豁免即將到期,這些場所的長期監管待遇仍未確定。
宏觀預測的假設為何
展望未來,Citi 在其基準情境中預測,到 2030 年代幣化資產市場將達 5.5 兆美元,並估計若 10% 的美國散戶投資人轉向鏈上,可能創造約 2.6 兆美元的代幣化股票需求。
不過,IM 的一份分析警告,代幣化可能在代幣與其背後資產之間的法律聯繫方面產生風險。隨著交易成長,投資人最終需要主張所有權或退出部位時,這一區別可能更為重要。

