高盛將特斯拉目標價上調至378美元 TSLA延續夏季低點後的反彈
重點速覽
- •高盛將特斯拉目標價從360美元上調至378美元,同時維持中立評級,理由是預銷售持續成長,以及機器人計程車、完全自動駕駛與人形機器人計畫的長期潛力。
- •特斯拉第三季交付486,000輛車,超出產量22,000輛,但總量低於去年同期受聯邦稅收抵免到期前搶購潮推升的水準。
- •分析師預期特斯拉即將公布的財報顯示營收大致持平於279億美元,全年營收預計成長12.60%至1,067億美元,隨後再成長13.54%至逾1,210億美元。
- •特斯拉面臨中國市場競爭加劇的逆風,且在資助德州大型半導體廠的情況下,自由現金流預計維持負值。
- •TSLA已從7月的297美元低點反彈約28%至381美元附近,站上100日均線與364美元的控盤點(POC)價位,多頭放眼400美元關卡,該水準高於高盛調整後的目標價。
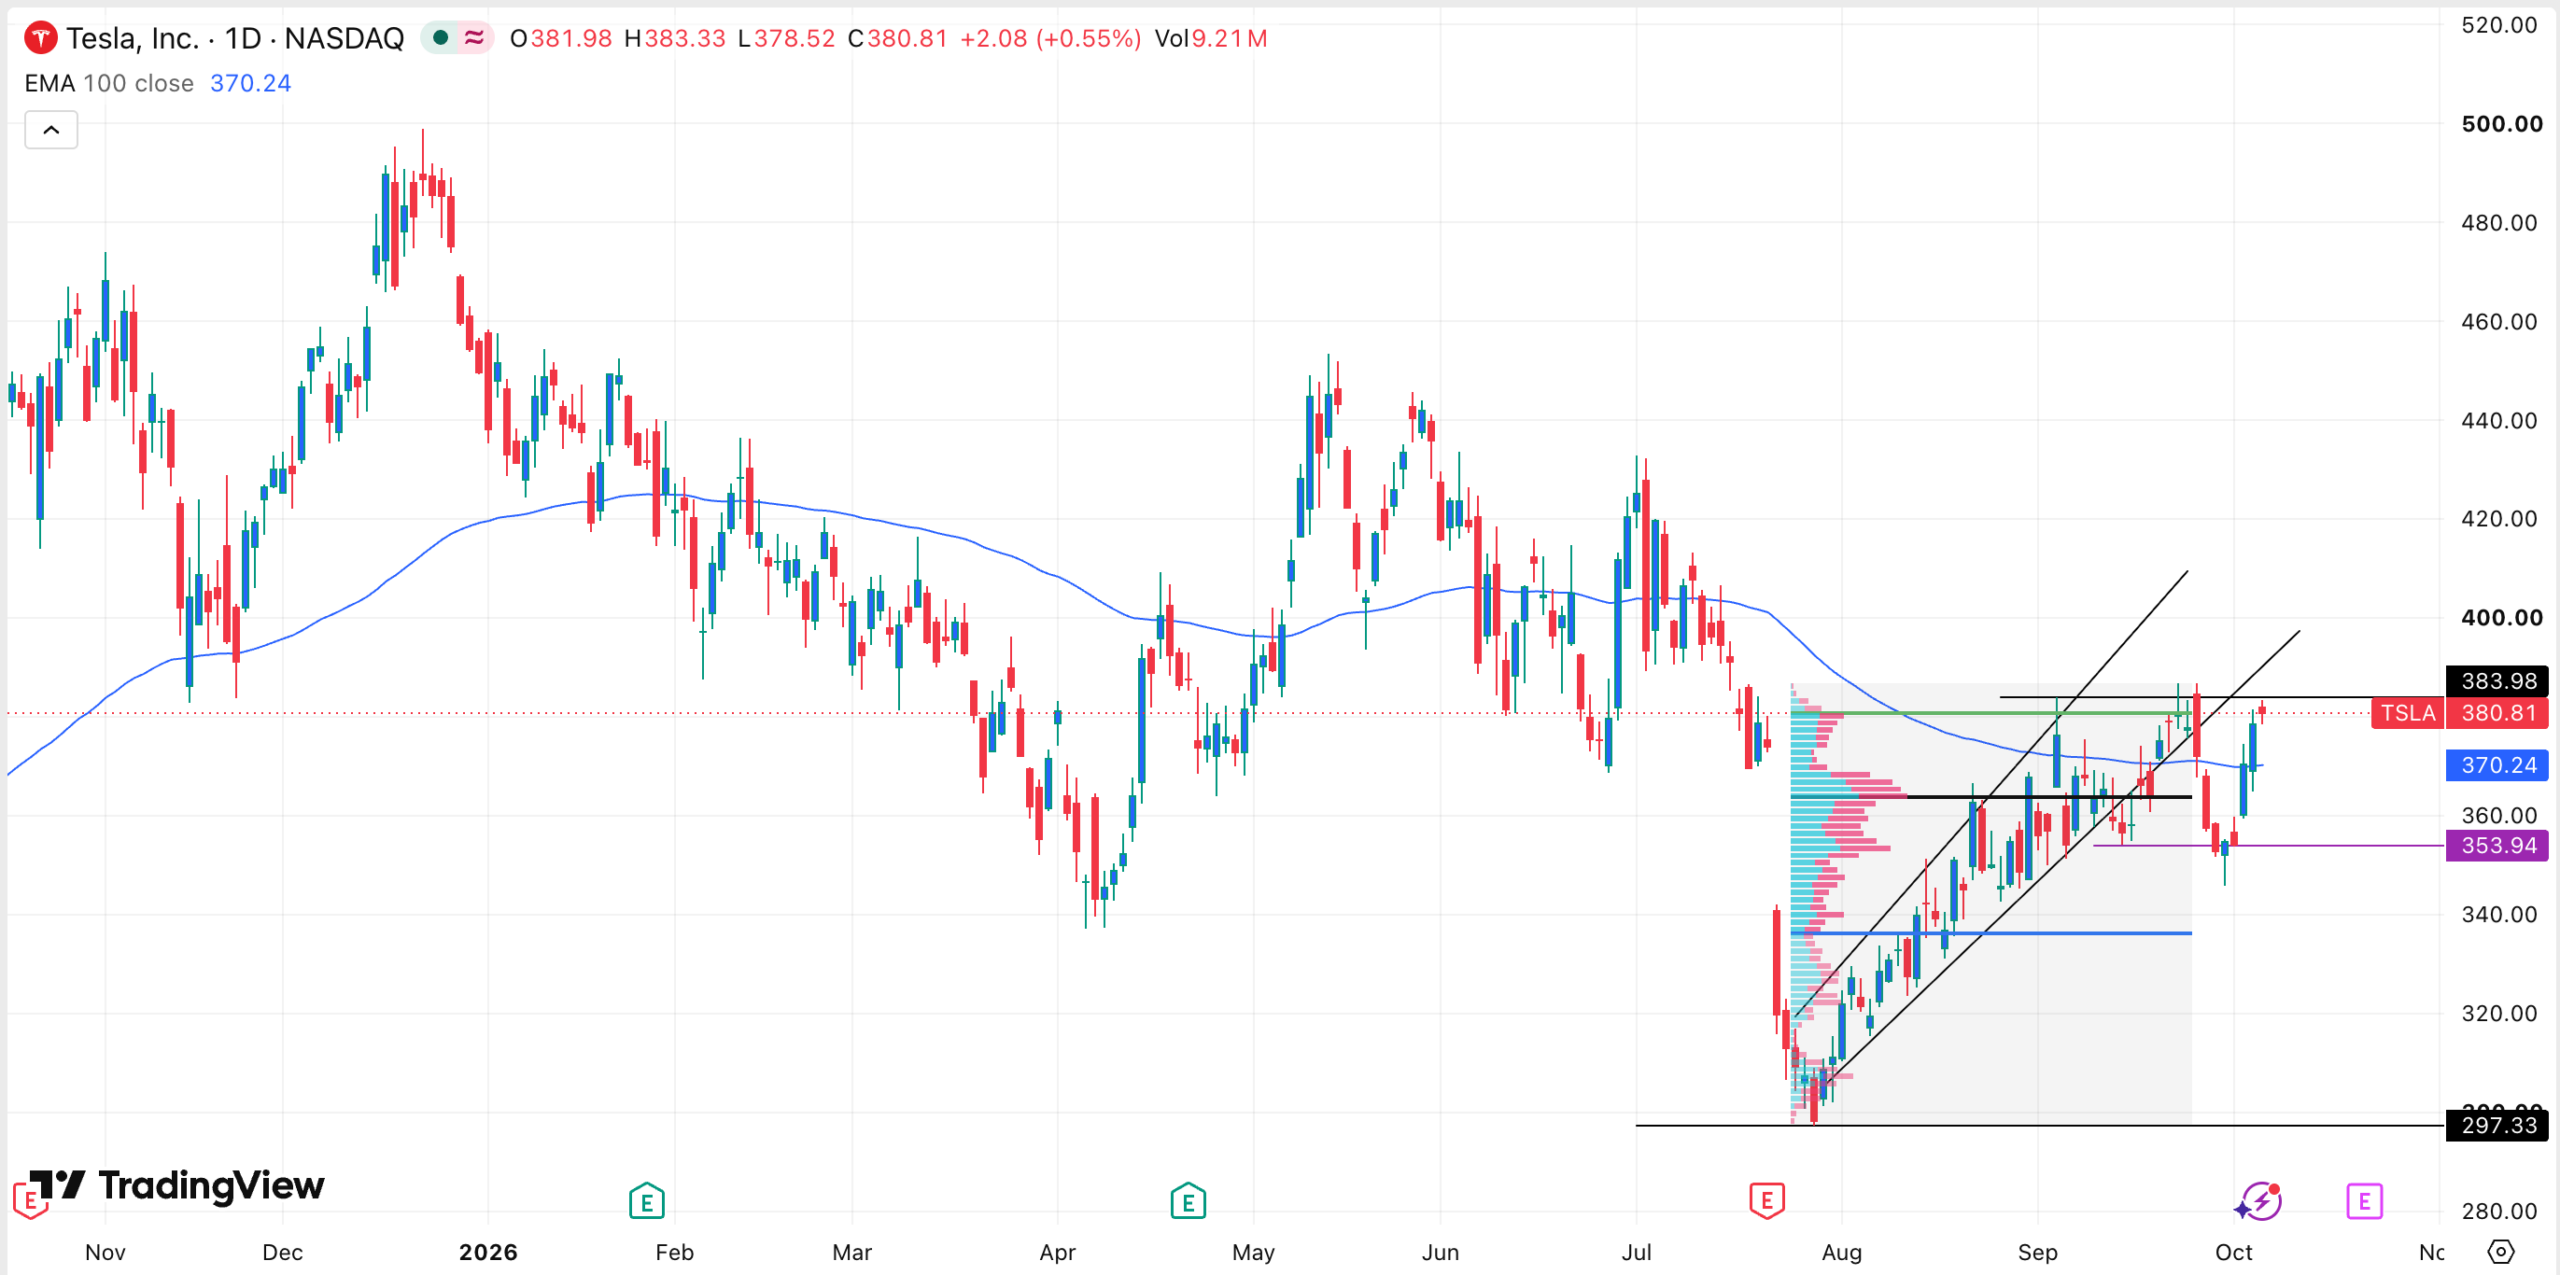
特斯拉(NASDAQ: TSLA)股價於10月6日守住379美元附近,延續自今年稍早夏季低點以來的反彈走勢。這波反彈受到優於預期的第三季車輛交付量,以及投資人重新關注該公司自動駕駛與機器人業務的支撐。
TSLA自8月以來持續反彈,高盛雖未轉為看多,但仍上調了對該公司的展望。該行本週發表聲明,將目標價從先前的360美元上調至378美元——漲幅為5%,新目標價仍略低於10月6日的股價水準。分析師Mark Delaney維持該股中立評級,表示公司銷售將持續成長。他並認為,特斯拉的其他業務布局,包括機器人計程車、完全自動駕駛與人形機器人計畫,長期而言可能為業務帶來助力。
更多分析師支持
除了高盛之外,還有數家機構對該公司持看多觀點。Wells Fargo分析師Colin Langan重申買入評級,Cantor Fitzgerald則維持增持評級。相較之下,高盛的中立立場在這當中屬於較為審慎的一端。其他對特斯拉持看多展望的頂級分析師來自摩根大通、加拿大皇家銀行(RBC)與BMO。
交付量與燃料價格
特斯拉最近的交付報告顯示,公司上季在生產464,000輛的情況下交付了486,000輛車,意即交付量超出產量22,000輛。該數字低於去年同期的銷售量,當時因聯邦稅收抵免到期前的搶購潮而推升了業績。
公司也可能受惠於持續進行的美伊戰爭,該戰事已推高汽油與柴油價格。美國平均汽油價格已升至4.36美元,柴油則跳升至每加侖6.32美元。在燃料成本高漲下,許多美國人開始接受維護成本較低的電動車。
成長展望
頂級分析師認為,特斯拉的業務在未來幾年將持續發展。公司即將於本月稍晚公布的財報,預計顯示營收大致持平於279億美元,這也將是交付報告公布後首次對這些預期的詳細檢視。年度成長緩慢,主要反映特斯拉在稅收抵免到期前的2025年第三季所創下的強勁表現。
儘管本季持平,分析師預期全年營收將達1,067億美元,較去年成長12.60%。隨後營收預計再成長13.54%,突破1,210億美元。同期每股盈餘預計持續成長,成長動能來自電動車與能源業務。
來自中國與現金流的逆風
不過,關鍵挑戰在於特斯拉的中國業務持續面臨日益激烈的競爭。事實上,多數中國電動車類股,包括Nio、BYD、理想汽車與小鵬汽車等知名個股,過去幾個月均出現雙位數的跌幅。
另一項挑戰是,在公司持續投資德州大型半導體廠的情況下,其自由現金流——即扣除營運成本與資本投資後剩餘的現金——預計將維持負值。
技術面分析
日線圖顯示,TSLA股價已從7月的297美元低點反彈約28%至目前的381美元水準。最近,該股於9月30日形成一根小型錘頭K線,這種型態有助解釋股價近幾日的上漲。
TSLA也已突破其100日均線以及364美元——即固定區間成交量分布的控盤點(POC)價位,即所衡量區間內成交量最集中的價格水準。在多數情況下,站上該價位代表多頭動能正在增強。相對強弱指數(RSI)與MACD指標也持續上升,顯示股價可能延續漲勢,多頭目標指向400美元的心理關卡,該水準高於高盛調整後的378美元目標價。
本文僅供參考,不構成財務或投資建議。分析師目標價、技術價位與財測可能隨市場狀況變化而調整。
本文原刊載於 The Market Periodical。

