SpaceX 股價下滑 信用風險因400億美元債務計畫創新高
重點速覽
- •10月7日,SpaceX 股價收跌2.51%至167.60美元,前一交易日曾觸及176.42美元。
- •SpaceX 五年期信用違約交換利差升至194個基點,高於6月合約問世時的110個基點。
- •據報導,SpaceX 正與 Apollo Global Management 協商400億美元融資,包括100億美元聯合貸款,用於購買 Nvidia 晶片。
- •第二季資本支出超過180億美元,較去年同期增長逾六倍,大部分支出投向AI業務。
- •分析師平均預期營收今年將超過億美元、明年達到1,140億美元,其中 Google 每月支付9.5億美元,Anthropic 每月支付超過15億美元。
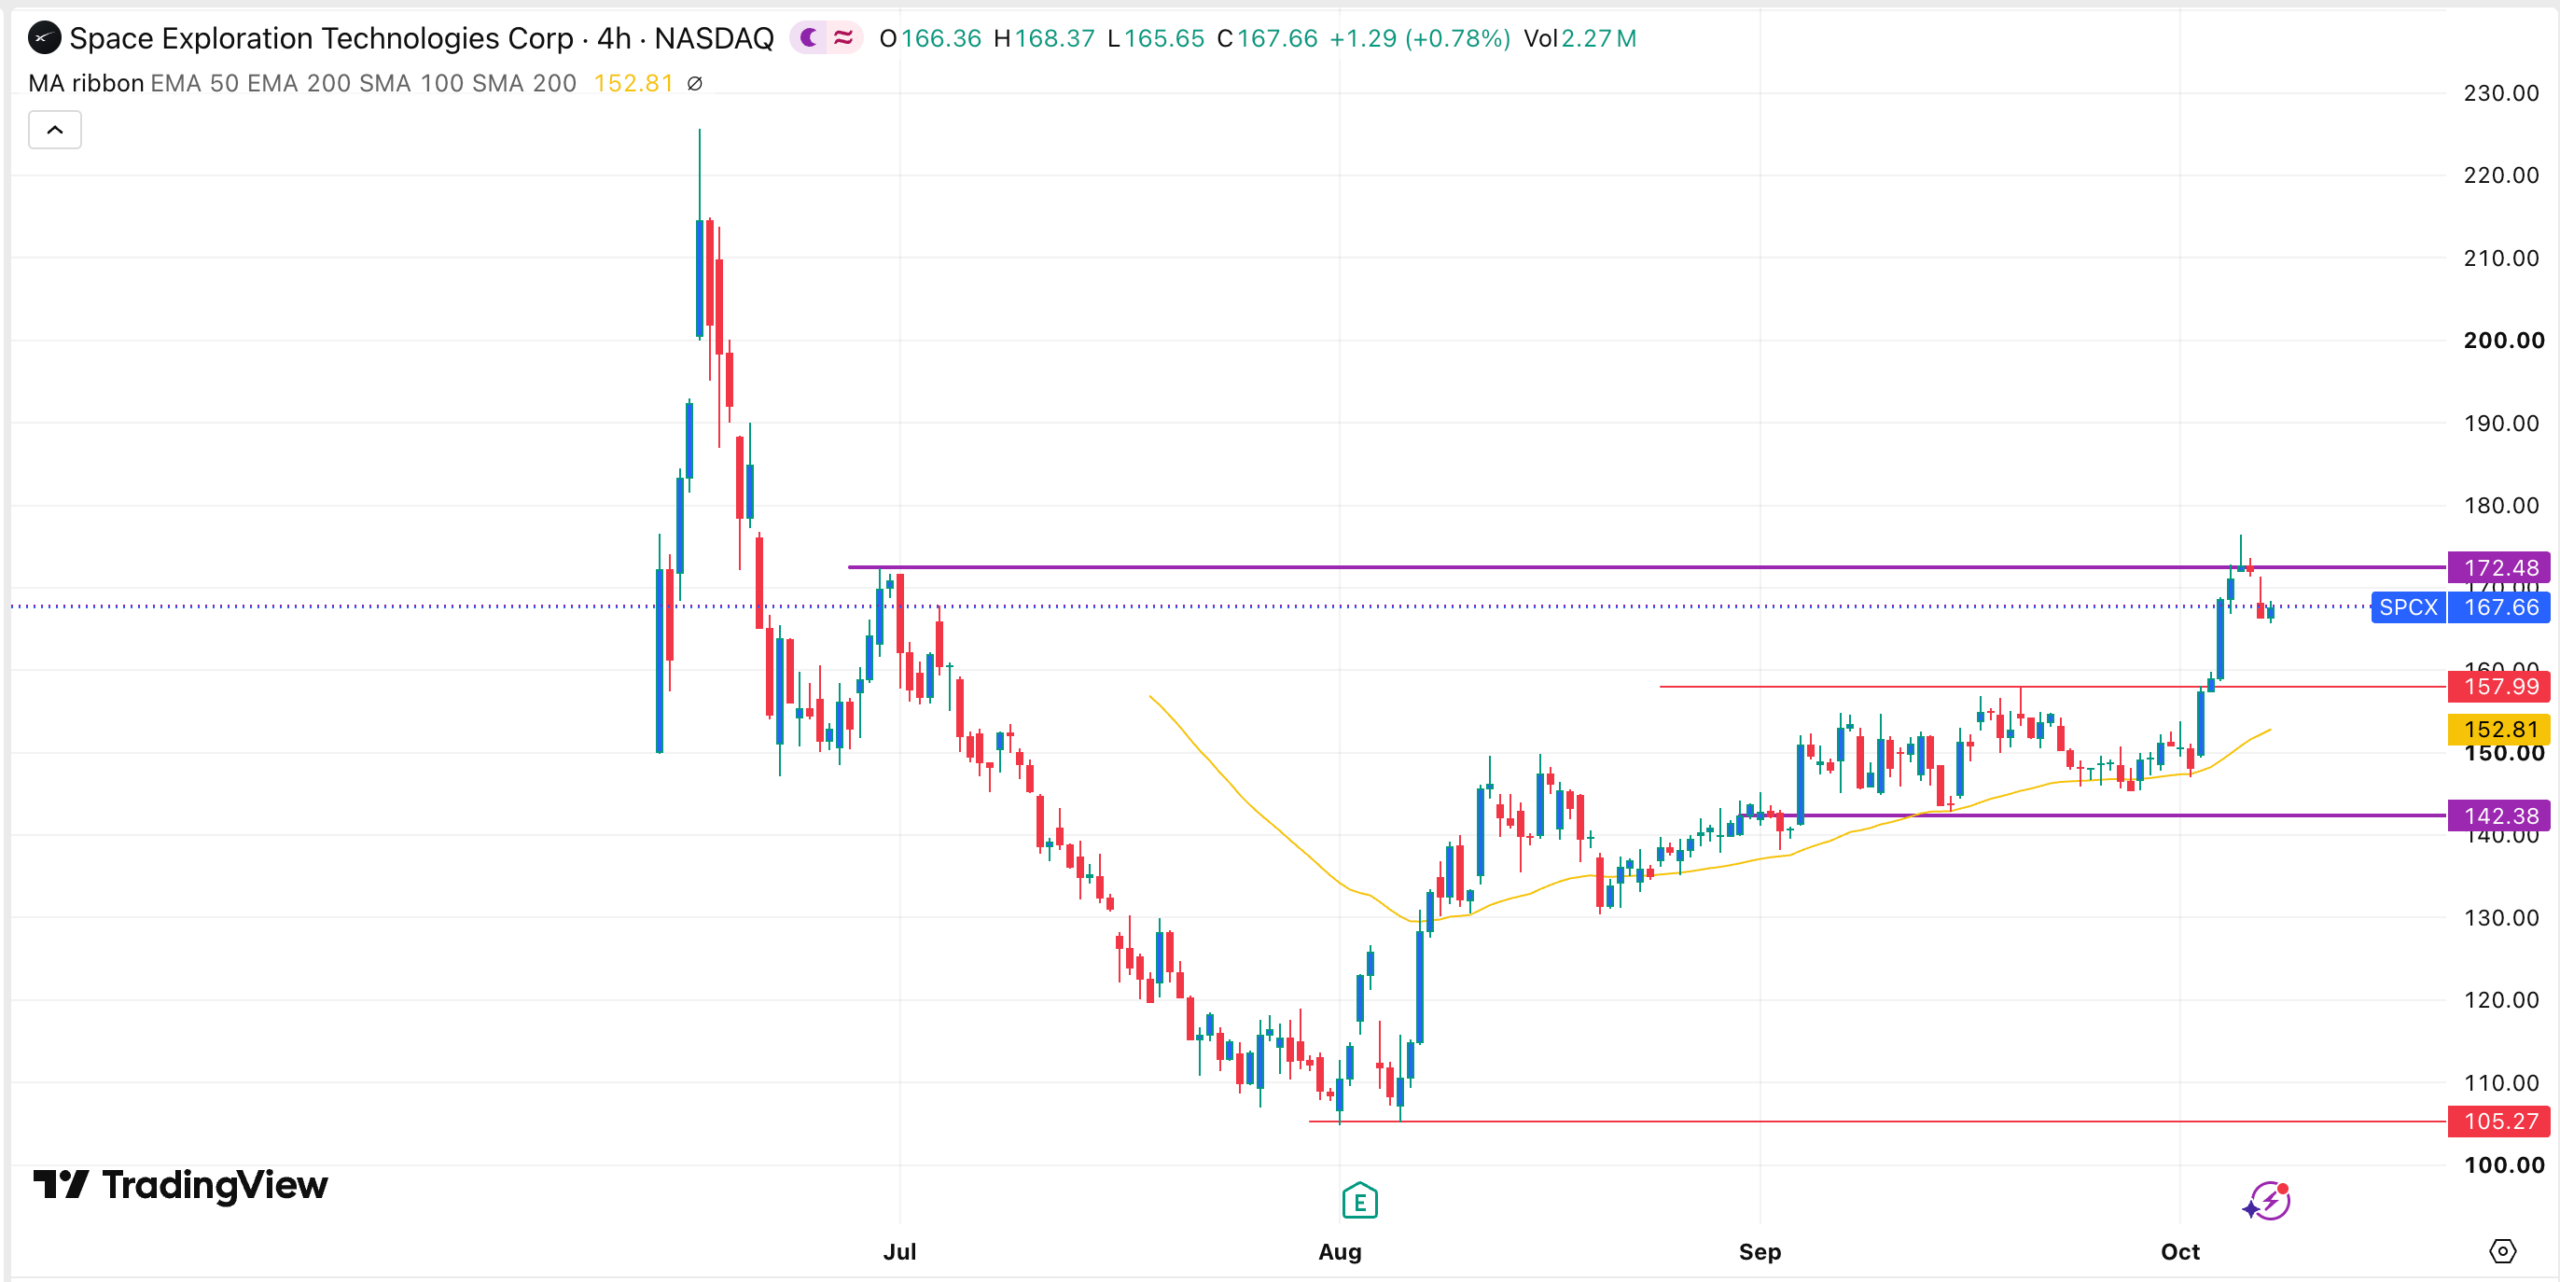
10月7日,SpaceX 股價回檔,投資人對該公司最新的人工智慧融資計畫作出反應,信用違約交換(CDS)利差攀升至該合約自6月開始活躍交易以來的最高水準。
Space Exploration Technologies(SPCX)收報167.60美元,下跌2.51%,前一交易日曾觸及176.42美元。此次下跌與 SpaceX 信用風險急升同時發生,在有關該公司將舉債400億美元購買 Nvidia 晶片的報導傳出後,債券投資人對該公司展現抗拒態度。
信用違約交換利差創新高
週三,SpaceX 五年期信用違約交換利差跳升至194個基點,意味著目前為該公司100萬美元債務提供違約保障,每年成本約為19,400美元。該合約最初以110個基點開始交易,此後一直處於強勁上升趨勢。信用違約交換的功能類似於借款人的保險,因此利差擴大提供了市場對債券投資人目前給予 SpaceX 違約風險評估的持續性指標——自該合約問世以來,這項指標持續走高。
此次利差飆升發生在金融時報報導 SpaceX 正與 Apollo Global Management 協商400億美元融資以購買 Nvidia 晶片之後。其中100億美元將透過聯合貸款取得——即由一組貸款機構共同分擔風險所提供的債務——其餘部分則以投資級債券發行,這一評級層級通常意味著比高收益債更低的借貸成本。
IPO 以來的支出熱潮
這次潛在的募資將延續該公司密集的融資與併購腳步。SpaceX 在 IPO 後不久便進入債券市場,舉債約200億美元,使帳上現金增至約1,000億美元。該公司還以600億美元收購了AI程式設計新創公司 Cursor。
資本支出在第二季升至超過180億美元,高於第一季的100億美元和去年同期的28億美元——年增幅超過六倍,這也讓人感受到這項400億美元募資提案背後的規模。大部分支出投向 SpaceX 的人工智慧業務,包括資料 Grok 解決方案。
除了信用利差擴大外,SpaceX 債券殖利率本月也持續攀升。2056年到期債券的殖利率現為7.9%,2046年到期債券則升至7.92%。與美國政府債券之間的利差——即投資人持有該公司債務而非美國國債所要求的溢酬——自6月以來已跳升1.76%。
營收成長被視為可抵銷風險
Elon Musk 及其團隊押注預期的營收成長將能證明持續支出的合理性。分析師對公司的成長空間持樂觀態度:市場平均預估其年度營收今年將超過450億美元,明年增至1,140億美元。
SpaceX 已經取得多項重要的AI業務,包括來自 Google 的合約,後者每月支付9.5億美元,而 Anthropic 每月支付超過15億美元。
部分分析師更為樂觀。高盛預估,在 Starlink 和資料中心業務的支持下,營收將於2030年達到4,740億美元;摩根士丹利則認為2030年營收將飆破3,300億美元。這兩家公司都參與了該公司6月的 IPO。
此外,SpaceX 擁有龐大的股權基礎來支持其借貸。其市值超過2.27兆美元,若債務面臨重大壓力,該公司可以輕鬆出售股票籌集現金。
在此背景下,近期值得關注的具體指標包括:與 Apollo 的談判能否達成最終方案及其條件為何、結構確定後創紀錄的信用利差如何回落,以及即將公佈的季度財報是否顯示已入帳的AI合約——包括來自 Google 和 Anthropic 的月度付款——正朝分析師預估的營收水準邁進。
技術分析
四小時走勢圖顯示,SPCX 近幾日表現良好。該股近期強勢突破157.9美元的關鍵阻力位——即9月21日創下的高點——並持續站穩50期移動平均線之上,這是一個多頭訊號。
不過,該股在10月6日也形成了射擊之星K線形態,這解釋了目前的回檔。根據分析,最有可能的情況是回落至160美元,隨後恢復上升趨勢。
本文僅供資訊參考,不構成財務或投資建議。信用利差、債券價格、分析師預測及技術水位可能隨市場狀況演變而變化。
本文原刊載於 The Market Periodical。

