SpaceX Q3 營收達145.8億美元 AI部門暴增830%;馬斯克證實特斯拉合併委員會已成立
重點速覽
- •SpaceX的Super Intelligence部門創造75.6億美元營收,年增830%,使AI運算與軟體首次成為公司最大營收來源。
- •公司公布GAAP淨利潤44億美元,是上市以來首個穩定獲利的季度,上年同期虧損10.5億美元。
- •九個月資本支出480億美元超出營業現金流131億美元約350億美元,但約900億美元的現金及有價證券提供了緩衝。
- •Starlink連網營收成長69%至52.5億美元,消費用戶年增89%至1,360萬戶,Starship第14次飛行成為首次創收的Starship任務。
- •SpaceX與特斯拉已成立由獨立董事組成的特別委員會探索合併,任何交易都需超過50%的特斯拉全體股份投贊成票。
SpaceX於10月20日盤後公布2026年第三季業績,凸顯公司已從一家附帶AI副業的火箭與衛星營運商,轉型為AI運算與軟體企業,同時擁有全球最具優勢的發射系統與領先的衛星寬頻網路。
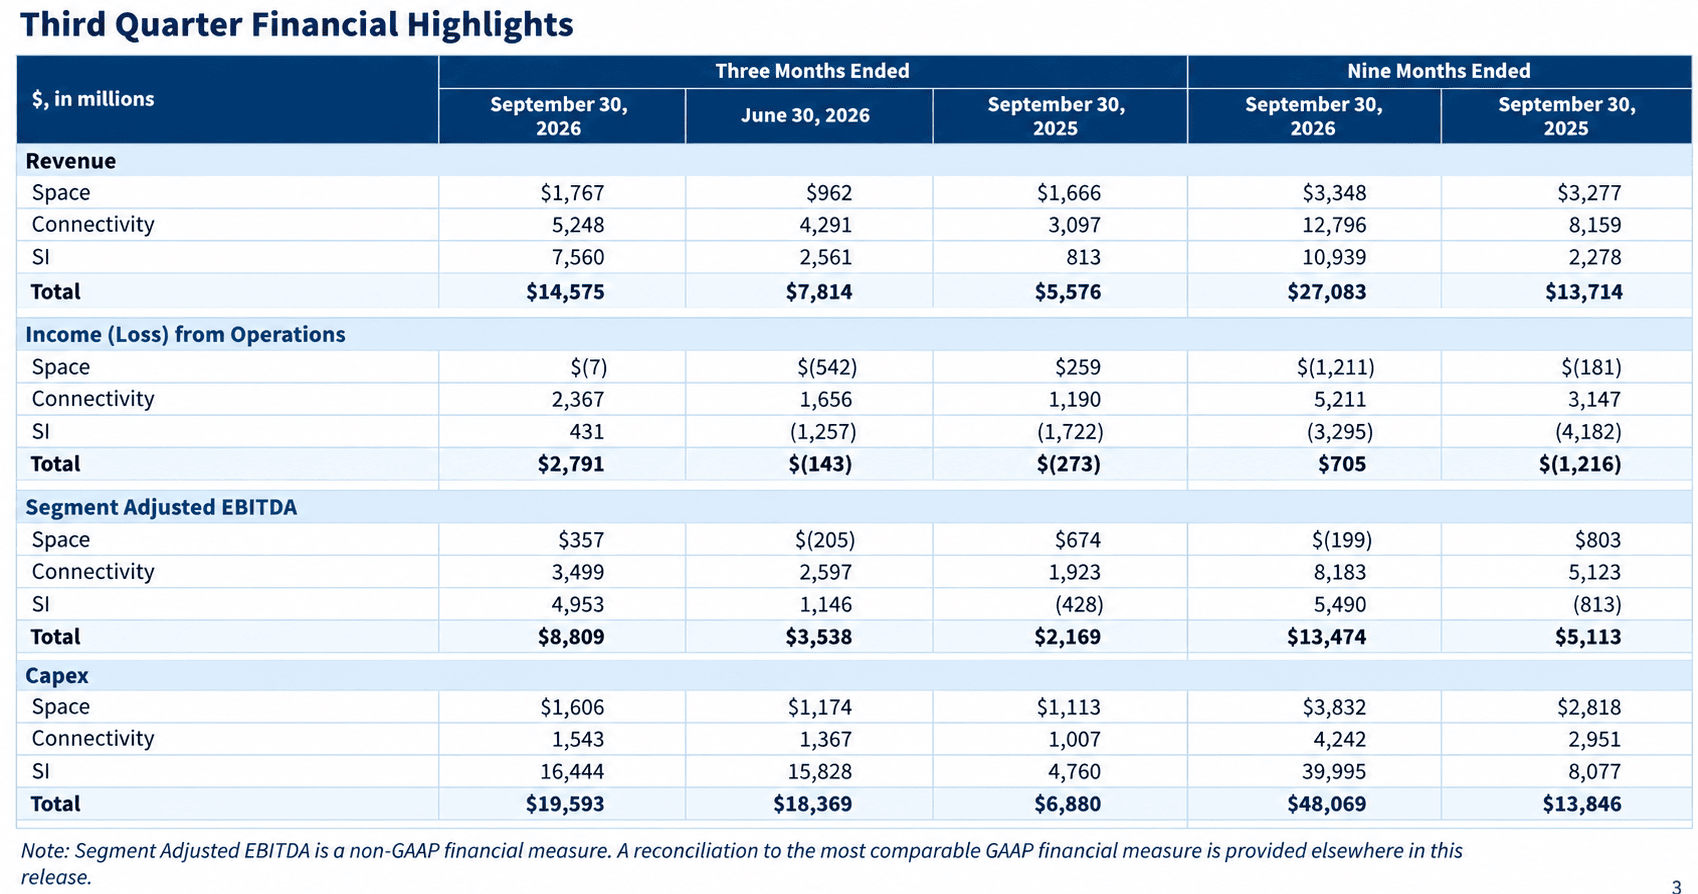
營收年增161%至145.8億美元,明顯高於約127億美元的市場共識預期,並超出預測約17億美元。在2026年IPO後,公司目前以SPCX為股票代碼交易,旗下新命名的Super Intelligence(SI)部門創造75.6億美元營收,年增830%,並首次超過總營收的一半。這一營收結構變化是整份報告的背景脈絡:SpaceX最大的營收來源如今是AI運算與軟體,而非發射或寬頻服務——這是SpaceXAI重組首次完整反映在營收結構中的季度。
調整後EBITDA為88.1億美元,高於約66億美元的市場共識,年增306%。公司由上年同期虧損10.5億美元轉為GAAP淨利潤44億美元——這是上市以來首個穩定獲利的季度。調整後每股盈餘約0.35美元,是市場預期0.13至0.16美元的兩倍以上。
SI部門受雲端合約、Cursor與Grok帶動
SI部門新增67億美元營收,來源有三:重大新雲端服務合約的啟用、對程式碼平台Cursor的收購——該交易於季度中完成並貢獻6.08億美元——以及Grok模型家族(包括新推出的Grok Bot代理系統)採用率加速成長。這三項均是新增或新啟用的營收來源——營收基礎尚年輕,AI運算的客戶集中度仍是已標示的風險。
該部門也實現了戲劇性的轉虧為盈。繼第二季錄得12.6億營業虧損後,SI本季轉為營業獲利4.31億美元,即使吸納了12億美元與Cursor相關的股票酬勞,調整後EBITDA仍達49.5億美元。
在財報電話會議上,財務長Bret Johnsen提出一項引人注目的指標:按目前定價,新運算部署的回本時間不到一年,運算定價追蹤在每瓦30至50「略高於上限」的水準。每瓦定價是資料中心經濟學的傳統衡量標準,因此不到一年的回本數字,實質上意味著每個新部署都能在營運首年左右收回建置成本。季末額定容量達1.7吉瓦,高於一年前的0.6吉瓦——十二個月內成長近三倍——COLOSSUS II設施的建設仍在持續。
Starlink與太空部門維持強勁
Starlink長期以來是SpaceX的獲利支柱,目前依然健康。連網營收年增69%至52.5億美元,部門營業利益成長99%至23.7億美元。消費用戶攀升至1,360萬戶,年增89%,ARPU環比上漲5%至69美元。Starlink目前已安裝於超過3,800架飛機上,企業與政府營收跳升91%。換言之,在SI成為更大業務的同時,這個長期支撐SpaceX獲利的部門仍在快速擴張。
太空部門貢獻17.7億美元,年增6%。本季亮點是Starship第14次飛行,這是首次創收的Starship任務,部署了26顆V3 Starlink衛星,下行鏈路容量約為一次獵鷹9號發射的10倍。該任務使Starship從開發計畫轉變為自身的創收資產。SpaceX也宣布了位於路易斯安那州的Starbase,這座新一代太空港目標於2029年進行首次發射。\n## 巨額資本支出拖累現金流
本季並非毫無壓力。資本支出總額達196億美元,其中164億美元來自SI部門,九個月資本支出480億美元遠超131億美元的營業現金流——九個月缺口約350億美元。88億美元的調整後EBITDA也遠高於28億美元的GAAP營業利益——這一差距值得關注。儘管如此,約900億美元的現金及有價證券提供了強大的緩衝,而按目前支出速度該緩衝能維持多久,是這輪擴建懸而未決的核心財務問題。
SpaceX與特斯拉成立合併委員會
馬斯克在電話會議上證實,SpaceX與特斯拉均已應股東要求成立由獨立董事組成的特別委員會,以探索合併。由於馬斯克在兩家公司均存在利益衝突,他不能參與相關討論。這一架構意味著任何合併最終將由獨立董事與股東決定,而非馬斯克本人。他的發言相當審:「我認為我們不應該想當然地認為SpaceX與特斯拉合併是必然的。我認為這樣說過於誇大。我認為這是個好主意嗎?是的。」
如Ark Invest所描述的策略邏輯,合併後的實體到2031年可創造3.8兆美元銷售額,特斯拉的robotaxi現金流為SpaceX的軌道資料中心提供資金,而SpaceX的運算能力則作為Optimus部署的規劃層。然而治理障礙依然重大:任何交易都需要超過50%的特斯拉全體股份投票贊成。
馬斯克的指引可能會加劇這場辯論。他預測到2027年底年化經常性收入將達5,000億至1兆美元——換算為2026年超過550億美元,但意味著一家沒有任何上市公司曾經維持過的成長軌跡。
本季為SpaceX創下了一系列里程碑:SI部門830%的成長首次完整驗證了SpaceXAI重組,該部門的獲利是新營運模式下的首次,而合併委員會的成立則印證了數月來的猜測。風險——資本密集度、AI運算的客戶集中度,以及合併兩家馬斯克控制公司的治理複雜性——依然巨大。接下來的具體觀察指標包括:合併委員會的建議、COLOSSUS II的建設進度、邁向2027年底ARR目標的軌跡,以及路易斯安那州Starbase邁向2029年首次發射的路徑。

