2026年標普500統計數據:報酬率、回撤與關鍵資料
重點速覽
- •標普500於2026年10月12日收在7,807.24點,下跌0.06%,較其52週高點7,844.52低約0.5%。
- •該指數2026年按價格計算上漲14.05%,計入股為15.08%,此前2023、2024和2025年的總報酬分別為26.29%、25.02%和17.88%。
- •自1957年推出以來,標普500平均年報酬約10%,並在1926至2025年的100個日曆年中有74年收漲。
- •該指數有紀錄以來最深的回撤是1929至1932年約82%的跌幅,而2007-2009年金融危機造成約49%的下跌,直到2012年8月才恢復。
- •在Polymarket上,交易者為標普500在12月底前觸及8,000美元定價58%的機率、觸及7,400美元定價60%的機率,惟該市場規模小,交易量約41.3萬美元。
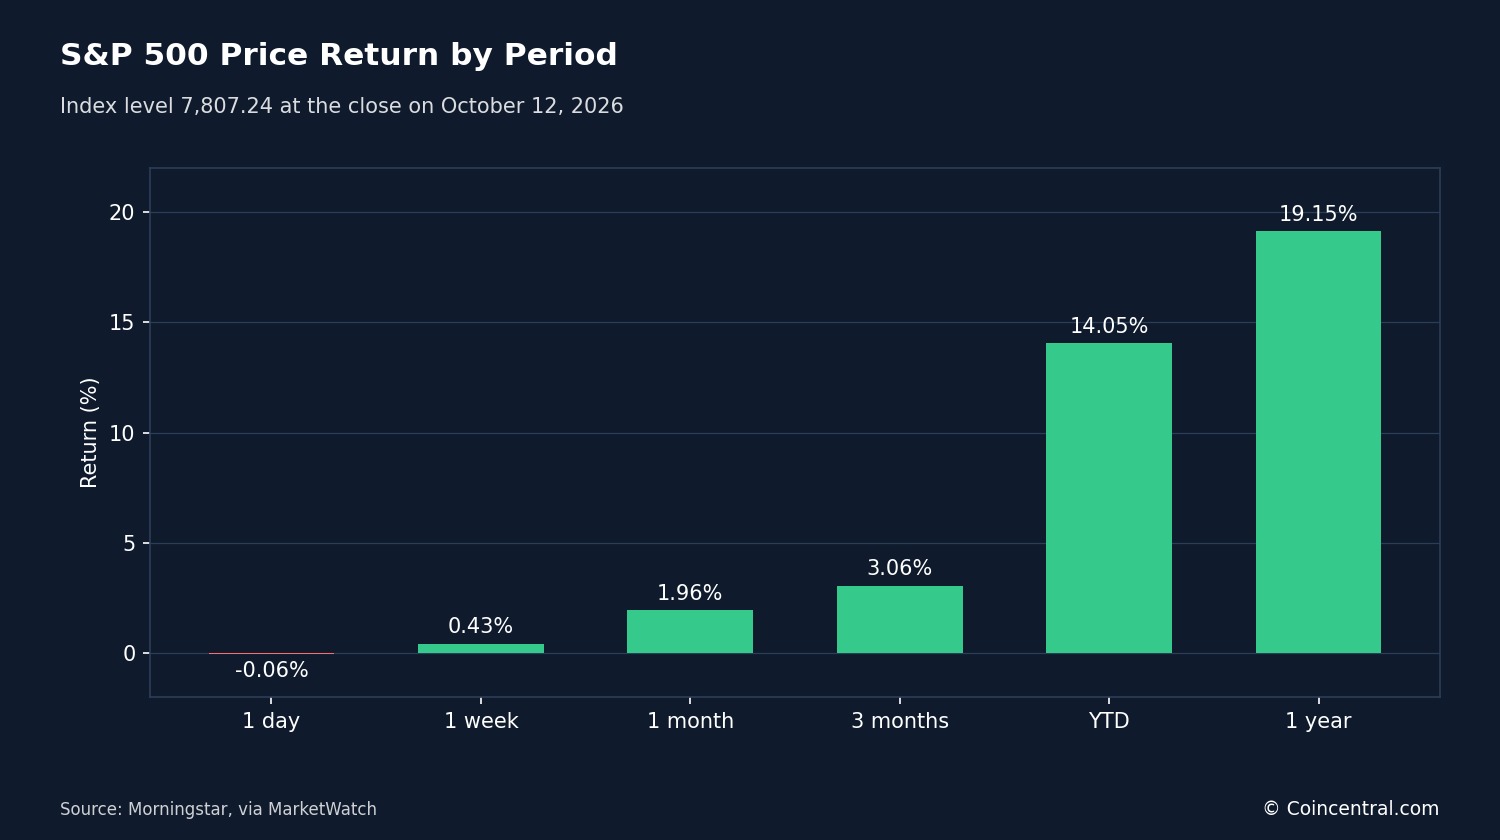
標普500指數於2026年10月12日收在7,807.24點,較前一日收盤的7,811.54點下跌4.30點,跌幅0.06%。此基準指數2026年迄今按價格計算已上漲14.05%,過去十二個月則上漲19.15%。以下數據彙整了有關報酬率、風險、歷史市場下跌,以及投資人目前對未來走勢所賦予機率的最新資料。
除非另有說明,數據截至2026年10月12日或10月13日。過去績效不代表未來報酬。
關鍵數據一覽
- 最新收盤:2026年10月12日為7,807.24點
- 52週區間:6,316.91至7,844.52
- 年初至今:價格報酬14.05%,總報酬15.08%
- 1957年以來平均年報酬:約10%
- 1926至2025年正報酬日曆年數:100年中的74年(總報酬)
- 有紀錄以來最深跌幅:約82%,1929至1932年
標普500現況:價格與短期表現
指數於10月12日以7,813.04點開盤,盤中在7,796.94至7,821.67之間波動,收在7,807.24點。這個小幅下跌發生在道瓊工業指數上漲0.38%、那斯達克綜合指數下跌0.44%的一天。
標普500目前接近其52週高點7,844.52,該高點較最新收盤價高出約0.5%,指數也較其52週低點6,316.91高出約23.6%。
較長期間的數據更為強勁。一年期價格報酬為19.15%,三年年化報酬為21.53%。五年年化數據較低,為12.41%,十年年化則為13.82%。
各資料來源報告的短期數據略有不同。MarketWatch關鍵數據面板列出一個月漲幅2.46%、三個月漲幅3.88%及一年漲幅17.32%。同一頁面上的晨星表格顯示相同期間分別為1.96%、3.06%和19.15%。差距可能來自衡量各期間所使用的日期。
這些皆為價格報酬。由於價格指數不含股息,總報酬會更高:截至10月12日,2026年總報酬為15.08%,而單純價格報酬為14.05%。晨星的十年成長圖顯示,按價格計算,10,000美元成長至38,197美元——接近本金四倍。
標普500於1957年3月4日推出,持有500家在紐約證交所或那斯達克上市的美國大型企業。標普道瓊指數公司表示,其覆蓋約80%的美國市場市值。這種廣度正是該指數被廣泛視為美國股市代表的原因,也是其平均報酬最常被引述為股市整體報酬的原因。
指數成分會隨時間變動。10月1日,標普道瓊指數公司宣布Vylor被入標普500,Twilio也將加入。Vylor於10月12日上漲3.75%,收在75.89美元。同一天,該指數公司與香港交易所共同推出標普500 & HKEX科技100指數。許多其他產品追蹤該指數,包括在南非與韓國上市的ETF。
財報季為短期前景增添變數。Barron's於10月12日發布標題稱,華爾街對第三季財報異常樂觀;另一則標題則稱這是一個高風險的財報季,對AI股票尤其如此。
標普500各期間平均報酬
Fidelity指出,自1957年以來標普500平均年報酬約10%。截至2025年12月的過去40年間,平均值為11.5%。此數據廣泛被用於粗略評估股市報酬,但結果取決於所選日期。平均值是長期的平滑結果——其背後的個別年份波動幅度大得多,如下方的逐年紀錄所示。
過去十年(2016年1月至2025年12月)年均報酬為14.8%,過去五年為14.4%。20年區間包含2007年房市危機,該危機引發大蕭條以來最嚴重的衰退;30年區間則包含網路泡沫破裂。這兩個期間的年均報酬仍接近或高於10%。
歐洲投資平台Curvo報告,1992年2月至2026年8月的複合年成長率為10.96%。其較短期間的數據與Fidelity相近但不完全相同;不同的結束日期與計算方法解釋了大部分差距。
投資人無法直接購買指數——他們購買的是追蹤指數的基金。Fidelity列出其500指數基金(FXAIX)的費用率為0.015%,即10,000美元每年1.50美元。晨星估計,2024年美國被動型股票基金的平均費用率為0.08%。指數基金的成本通常低於主動型管理基金。
標普500逐年報酬
Slickcharts列出該指數自1926年以來的總報酬,當時指數持有90家公司;1957年成長至500家成分股。這些報酬包含再投資股息。
計算1926至2025年的日曆年,指數上漲74年、下跌26年。這100個年度報酬的簡單平均值為12.3%。六十年獲得10%或以上報酬,十二年下跌10%或以上。
最近三個完整年度表現強勁。指數在2023年上漲26.29%,2024年上漲25.02%,2025年上漲17.88%,而2026年截至10月12日的總報酬為15.08%。
最近十個完整年度中僅兩年以虧損收場——2018年的-4.38%和2022年的-18.11%。2022年的跌幅是2008年以來最大的年度損失。
好年份往往成串出現。指數從1995年至1999年連續五年上漲,每年漲幅介於21.04%至37.58%之間,隨後從2000年至2002年連續三年下跌。這段期間是1939至1941年以來最長的連續虧損。Slickcharts表格中最長的連續虧損是四年,從1929年至1932年。
從2016至2025年,股息每年為年度報酬增加1.33至2.61個百分點,2019年貢獻最大,2022年最少。多年累積下來,差距相當可觀。1950年代是表格中最強勁的十年,報酬20.8%,其次是1990年代的19.0%。2000年代最弱,僅1.2%,這十年包含網路泡沫破裂及2008年37.00%的損失。
標普500上漲頻率與波動幅度
Curvo發現,1993至2025年的33年中,指數有27年正報酬——即82%的年份。按月計算,1992至2026年間的14個月中有275個月上漲,即66%。大約三分之一的月份是下跌月,因此即使在上升的市場中,單一月份出現虧損也很常見。就完整年度而言,虧損則較少見。
時間框架越長,勝算越高。根據Curvo,月度報酬有66%的時間為正,年度報酬為82%,且Fidelity表格中每一個20年和30年平均值都超過10%。
Curvo也列出最佳日曆年為1995年的37.6%、1997年的33.4%和2013年的32.4%。最差的是2008年的-37.0%、2002年的-22.1%和2022年的-18.1%。
標準差顯示報酬偏離平均值的程度;14.63%的數據意味著年度報酬常明顯高於或低於長期水準。夏普比率將報酬與風險相比較,數值越高越好。風險值(VaR)估計在95%信心水準下的最大一年期損失,Curvo的估計為12.5%。其數據中有三年損失超過此數:2008年、2002年和2022年。Curvo指出,該方法假設報酬呈常態分布,而真實市場並非如此,且該指標無法說明超出95%水準的損失。
Cboe波動率指數是衡量預期波動的常用指標,10月12日報15.45,當日上漲1.58%。MarketWatch當日標題稱,選擇權交易員預期本月晚些時候波動將加大。
標普500回撤統計
回撤是指投資自先前高點下跌的幅度;當指數創新高時,回撤歸零。跌幅20%或以上通常稱為熊市,10%至20%則稱為修正。以此衡量,當前市場僅略低於峰值:最新收盤價較52週高點7,844.52低約0.5%。
DQYDJ利用Robert Shiller的月度數據追蹤自1871年以來的回撤,其數據基於包含再投資股息的總報酬。四個深度事件尤為突出。
大蕭條時期的下跌是有紀錄以來最深的。即使計入再投資股息,指數仍下跌約82%,花了超過15年才達到新的總報酬高點;不含股息的話,直到1954年9月才恢復。
1973至1974年的下跌較淺,約39%。在高股息率的幫助下,名義上的復甦相當迅速,但以通膨調整計算,損害則大得多。網路泡沫破裂讓投資人套牢超過六年。金融危機是數據集中第二深的下跌,約49%,直到2012年8月才恢復至新高。
Curvo的數據不同,因其使用不同的方法。它列出最長的回撤為六年兩個月,從2000年8月至2006年10月,低點為-44.7%。其最深的回撤從2007年10月至2012年3月,低點為-50.9%。
2020年COVID暴跌來得快。按日收盤計,跌幅達約34%,2月的峰值、3月的低點與8月的新高都在六個月之內。DQYDJ警告,月度平均值會掩蓋2020年和1987年崩盤等急跌——日線圖會顯示更深的低點,月度視角低估了投資人當時的感受。
股息也會改變面貌。DQYDJ表示,股息能緩解回撤深度並縮短恢復至新高的時間,價格報酬與總報酬恢復時間的差距在最長的事件中最為顯著。
標普500與其他指數及市場動態比較
Fidelity比較了2016年1月至2025年12月三大美國指數。道瓊工業指數年均報酬13.1%,標普500為14.8%,那斯達克綜合指數為17.7%。標普500居中:它持有500家公司,道瓊持有家,那斯達克綜合指數則涵蓋在那斯達克交易所上市的股票。
科技股於10月12日拖累市場。那斯達克100下跌0.71%,是主要指數中最大跌幅,道瓊則因其他類股撐盤而上漲。追蹤小型企業的羅素2000指數下跌0.45%,收在2,794.48點。Barron's當天發文主張AI或能助小型股擊敗大型科技股對手——這是分析,而非數據點。
海外市場漲跌互見。日本日經225下跌1.82%,印度BSE Sensex上漲1.54%。加拿大S&P/TSX綜合指數上漲1.48%,倫敦富時100指數上漲0.64%。
標普500在12月前的預測市場賠率
MarketWatch轉載了一個Polymarket市場,詢問標普500在12月底前會觸及什麼水準。交易者購買若觸及該水準即支付1美元的「是」股份,股份價格可解讀為市場對機率的估計。
該市場對指數升至8,000美元(較最新收盤高出約2.5%)給出58%的價格,對跌至7,400美元(低約5.2%)給出60%的價格。兩者都可能發生,因為問題是指數是否在任何時點觸及該水準——這也是價格總和不等於100%的原因之一。這些不是預測,且該市場規模小,交易量為413,143美元。頁面標題也顯示與價格歷史不同的百分比,例如跌至7,400美元為37%,讀者應謹慎看待這些數據。
價格歷史顯示賠率變動之快。跌至7,400美元的「是」價格在10月9日上午接近34%,當天下午跳升至62%,此後一直維持在60%附近。深度下跌的價格很低:跌至5,200美元交易價為2.7%,跌至4,500美元為2.3%,升至10,000美元為3.35%。該市場將持續至12月底,因此這些賠率會隨新資訊持續重新定價;財報季與選擇權市場對本月晚些時候波動加大的預期,是日曆上最近的事件。
標普500統計數據揭示什麼
標普500長期以來年均報酬約10%,近幾十年更高。自1926年以來,大約每四個日曆年中有三年上漲,但漲勢並不均勻。
虧損也是紀錄的一部分。指數在1929至1932年下跌約82%,2007至2009年下跌約49%,恢復時間依事件而異,介於兩年至十五年之間。指數目前接近52週高點,一年報酬為19.15%,短期預測市場賠率顯示交易者認為到12月走勢可能双向發展。這些數據皆無法預測未來。
本文僅供參考,不構成投資建議。
資料來源
- FRED:標普500(SP500),聖路易聯邦儲備銀行
- MarketWatch:標普500指數(SPX)概覽
- Fidelity Learn:標普500的平均報酬是多少?
- 標普道瓊指數:標普500
- Curvo:標普500指數歷史表現
- Slickcharts:標普500逐年總報酬
- DQYDJ:標普500回撤歷史
本文首發於 CoinCentral。

