S&P 500多頭市場屆滿四年:本輪漲勢與過往週期比較
重點速覽
- •自2022年10月低點以來,S&P 500已翻倍以上,價格報酬估計接近117%,包含股息的總報酬為131%,折合每年23.3%。
- •此輪漲勢名列過去七十年多頭市場中四年開局的第三佳,也是二戰以來持續第八長的行情,但分析師指出,歷史上年齡本身並不曾終結多頭市場。
- •集中度持續加劇:前十大個股約佔指數40%,自2024年初以來42檔AI概念股貢獻了67%的價格報酬,同時84%的成分股至少較歷史高點低10%。
- •在資料中心支出帶動下,S&P 500企業獲利今年預計成長逾35%;同期間輝達市值自2,860億美元成長至5.8兆美元。
- •美債殖利率上升,十年期約在5.2%、創24年新高,被視為主要障礙;策略師認為,市場參與面能否擴大,很可能取決於債市波動是否平息。
S&P 500多頭市場於2026年10月12日屆滿四歲,自2022年10月12日的收盤低點起算。這個週年提供了一個機會,將本輪漲勢與過往週期相互比較——包括其報酬、長度、集中度與市場廣度,以及分析師正在關注的風險。
本報告彙整路透(Reuters)、Inc.、Seeking Alpha、MarketWatch、CoinDesk等媒體的報導。由於部分來源衡量價格報酬,另一些採用總報酬,且衡量日期略有差異,各媒體的數據不盡相同。凡差異重要之處,文中均會說明。
四年過後:核心數據
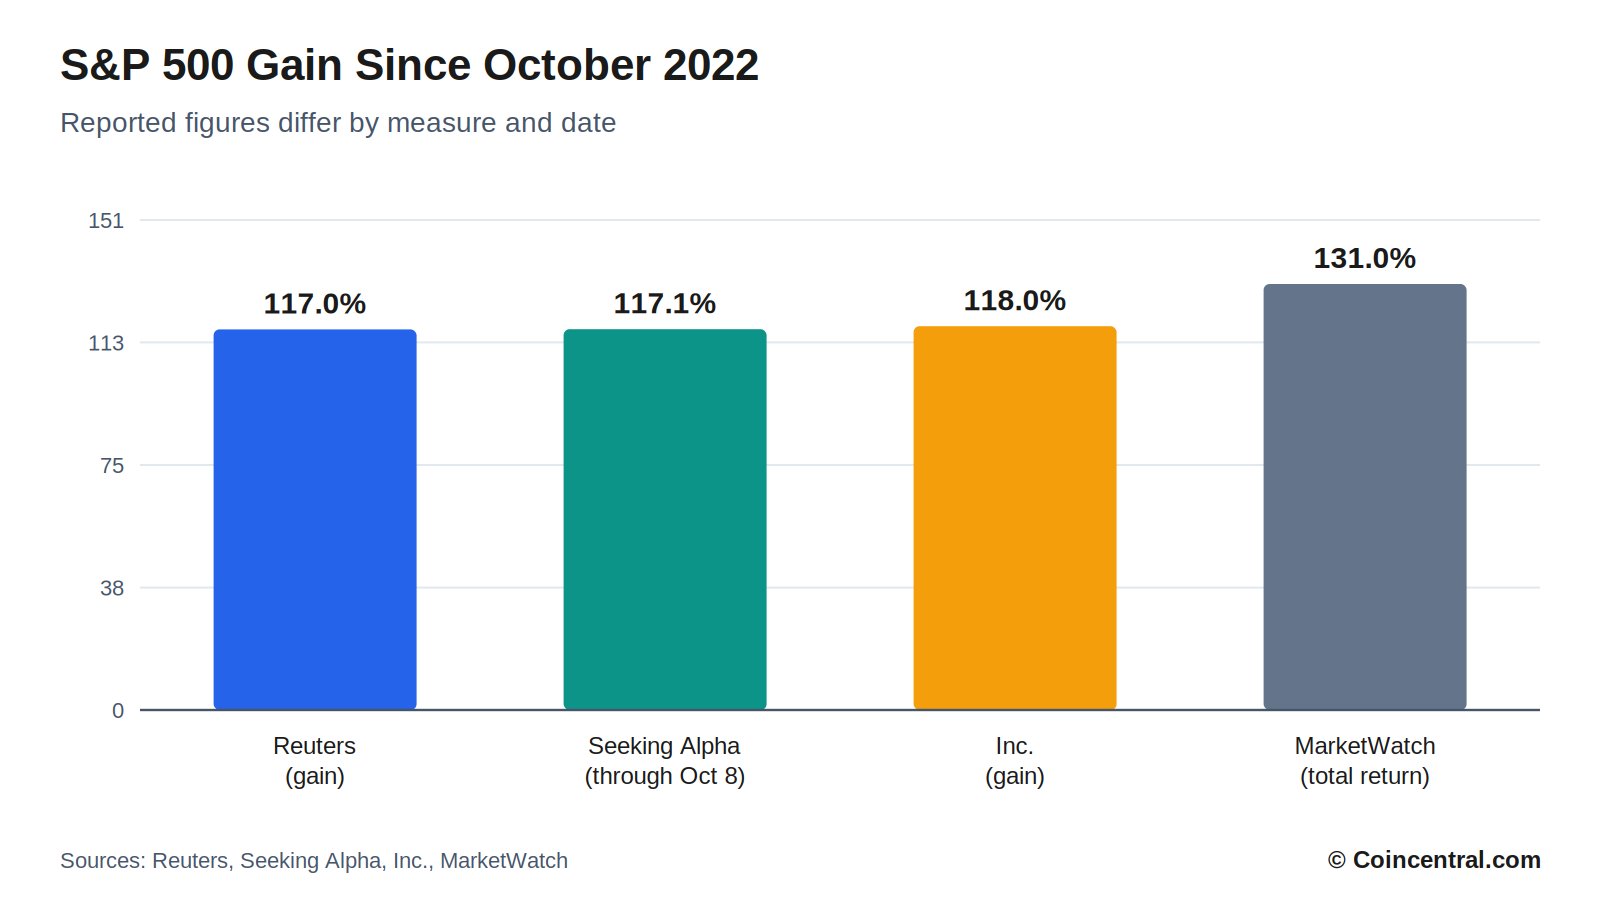
S&P 500目前交投於歷史高點附近,自2022年10月12日收盤低點以來已翻倍以上。路透估計漲幅為117%。Inc.的數據為118%,Seeking Alpha引用Roth Capital Partners截至10月8日的資料顯示117.1%。MarketWatch則報出更高的131%——這是包含股息的累計總報酬,折合每年23.3%,MarketWatch稱此幾乎是市場歷史平均值的三倍。
數據落差來自所採用的衡量方式與選定的日期。價格報酬僅計算指數的變動,總報酬則加入股息。所有來源在核心結論上一致:指數已翻倍以上。
根據常見定義,多頭市場是指從高點下跌至少20%之後,出現至少20%的漲幅。路透指出,專家對確切定義看法不一。本輪漲勢約在ChatGPT問世前一個月展開。
據Inc.報導,指數目前距其52週高點不到1%,且自一年前三歲生日以來已上漲逾17%。四年報酬是以熊市低點為基準衡量,路透指出,2022年的低點正值急速升息週期。從如此低迷的起點起算,放大了所報出的漲幅。
本輪漲勢與過往多頭市場的比較
Carson Group首席市場策略師Ryan Detrick將目前的漲幅列為多頭市場四歲生日時史上第三佳的開局表現。過去七十年間,另有七個多頭市場達到此年齡,其中僅兩個的起步漲幅更大。
路透同樣引用Detrick指出,這是二戰以來持續時間第八長的多頭市場,也是該期間表現第六好的行情,漲幅117%。路透形容此輪漲勢已屆中年。
完整週期的數據提供了更多脈絡。Inc.報導,自1950年以來多頭市場的平均漲幅為192%,其中1987至2000年漲582%,2009至2020漲401%。這些是已完成週期的總計數字;目前漲勢仍在進行,最終數字尚不可知。
Seeking Alpha僅檢視較長的週期。其累計漲幅中位數為177.2%,平均值為253.3%。這些數字涵蓋每輪行情的完整長度,而非僅前四年。Inc.指出,1987至2000年與2009至2020年的行情遠長於四年,這就是總幅如此龐大的原因——此比較是將四年漲幅與完整週期並列。
過往多頭市場第五年發生了什麼
Seeking Alpha統計了六個持續至少四年的S&P 500多頭市場,其中五個在第五年繼續上漲,第五年平均報酬為13.5%,漲幅介於6.8%至36.6%之間。唯一的例外是始於1957年10月的一輪行情,其第五年下跌19.2%後告終。Inc.則計算了七個達到四歲生日的多頭市場,因此各數據集的總數有所不同。
在較長的週期中,長度中位數為5.7年,平均為7.3年。第四年為止的報酬中位數為72.2%,平均為89.1%——目前的117.1%高於兩者。
Detrick表示,上一次多頭市場過了三歲生日卻未能迎來五歲生日,是在1960年代初。他說,過去50年間,走到這一步的多頭市場至少都活到了五歲生日,平均最終長度為八年。
數據來源Roth Capital Partners提出警語:結果各異,過去的模式不保證未來的結果。1957年的例外提醒人們,早期的模式並不能決定結局。六個較長週期中有五個在第五年上漲,比例為83%,但樣本太小,分析師僅將其視為參考而非規則。
年齡會終結多頭市場嗎?
Ned Davis Research追蹤1900年以來的38個多頭市場,其中33個短於目前這輪,平均長度為25個月,中位數為22個月。這些數字讓部分投資人擔心此輪漲勢已經太老。
MarketWatch的Mark Hulbert稱這是一種統計上的障眼法,並比擬為「因為黑夜總在白晝之後,就說白晝造成黑夜」。Nationwide首席市場策略師Mark Hackett向路透表達了類似觀點:多頭市場不是老死的,而是死於疾病。他補充,對多頭市場而言,四年並不可怕。
那麼終結它們的是什麼?Hulbert列舉了經濟衰退、投資人過度樂觀,以及戰爭或疫情等外部衝擊。1950年以來的22個熊市中,有13個伴隨衰退而來。
有些投資人從2009年3月的低點起算本輪多頭市場,如此一來它已17.5歲。Hulbert表示,該理論認為後來的熊市不應計入。即便如此,美國歷史上其他17.5年的區間反而創造了更好的報酬。
年齡問題也取決於多頭市場如何定義。路透指出專家定義不一,不同的起始日期或門檻會改變週期數量與其長度。
四年間市場是否漲過頭了
第二個憂慮關乎規模而非年齡——擔心漲太多的市場容易下跌。四年131%的總報酬,相當於每年23.3%,正是這項疑慮背後的數字。
聖塔克拉拉大學榮譽教授Edward McQuarrie與EfficientFrontier.com創辦人William Bernstein檢驗了這個想法。他們測量了自18世紀末以來每個月的市場過去四年總報酬,發現許多時期的報酬高於目前的水準。用他們的話說,這種情況時常發生;他們寫道:「No biggie. Not even close.(沒什麼大不了,差得遠了。)」對2009年以來的17.5年區間,他們也得出相同結論。
漲勢速度也已放緩。據Inc.,指數過去一年僅上漲略多於17%,低於整輪行情23.3%的年均總報酬。Inc.也報導,前瞻估值已經下降,使許多熱門AI股比一年前更便宜。路透指出,S&P 500企業獲利今年預計成長逾35%。
Hulbert的論點是,漲幅的大小對後續走勢的預測力有限。四年期的漲速相對市場平均值偏高,但相較整部歷史並不突出——該數據集涵蓋自18世紀末以來的月度讀數。
市場集中度:少數公司承擔更大權重
本輪漲勢由一小群大型公司領軍。摩根大通資產管理(J.P. Morgan Asset Management)指出,前十大個股目前約佔S&P 500的40%,高於2022年10月的約28%。蘋果(Apple)、微軟(Microsoft)與輝達(Nvidia)合計約佔指數市值的22%,高於2022年底的約14%。
曾被稱為「七巨頭」(Magnificent Seven)的集團貢獻了大部分漲幅,而市場如今看來進一步收窄。路透報導,S&P 500的11個類股中僅有兩個跑贏指數:科技與通訊服務,後者包含Alphabet與Meta Platforms。目前有13家美國企業市值達到至少1兆美元,其中除兩家外,其餘皆屬科技業或有大量AI曝險。
Edward Jones資深全球投資策略師Angelo Kourkafas表示,集中度反映強勁的獲利,但也增添風險。若領漲主題失寵,投資組合受到的衝擊可能大於平常。其他晶片與記憶體類股也錄得強勁漲幅,使市場關注進一步聚焦在少數幾家公司身上。
權重越大,這些個股波動時對指數的影響也越大,而且這是雙向的。指數受惠於其最大成分股的漲勢,同樣也會更強烈地感受到它們的跌勢。
市場廣度:少數個股帶動漲勢
市場研究通訊The Kobeissi Letter檢視了指數漲幅的來源。自2024年初以來,一籃子42檔AI概念股貢獻了S&P 500價格報酬的67%——即指數33%漲幅中的22個百分點。其餘458檔個股僅貢獻11個百分點。在同一分析中,84%的S&P 500成分股至少較其歷史高點低10%,使指數內多數個股處於修正區間,而指數本身卻位於紀錄高位。
Ned Davis Research表示,在指數創新高的時刻,市場廣度處於歷史最低水準。廣度衡量的是上漲與下跌個股的比例。該機構指出,歷史上一旦廣度偏離指數表現,S&P 往往在數個月內見頂。
摩根士丹利(Morgan Stanley)將疲弱的廣度歸因於利率。在聯準會於Jackson Hole年會發表鷹派立場、升息預期上升之後,廣度惡化。該行投資長Mike Wilson撰文指出,若債市波動很快平息,廣度有望追上指數。Wilson也說,關鍵問題在於債市壓力是否會蔓延至股市波動;目前該波動一直保持平穩。
廣度與集中度相互關聯。當少數個股承擔大部分工作時,一般個股可能落後於指數——這正是84%這一數字所描述的格局。
獲利、AI支出與個股表現
路透稱AI支出是本輪漲勢的引擎。受大型雲端公司資料中心支出帶動,S&P 500企業獲利今年預計成長逾35%。牛津經濟研究院(Oxford Economics)估計,美國近期的經濟成長約有三分之一來自AI,該估計包括對AI基礎設施的直接投資,以及股價上漲提振消費支出所帶來的部分效果。
輝達展現了這場變革的規模。其市值自2022年10月12日的2,860億美元升至5.8兆美元,成為全球市值最大的公司。CoinDesk報導,其股價已上漲約1,875%,Meta則上漲約488%。三星(Samsung)預估第三季營業利益約800億美元;若達成該數字,將創科技企業史上最高的單季獲利。CoinDesk也引用FactSet數據指出,發布正面第三季指引的S&P 500企業數量創下紀錄。
並非所有人都看好後市輕鬆獲利。Ameriprise的Anthony Saglimbene表示,AI相關的「容易賺的錢」已被賺走,他預期科技企業將面臨更大壓力,需證明相關支出能轉化為利潤。滙豐(HSBC)持相反立場:其團隊指出,對大型雲端服務商的自由現金流預測下調已開始放緩,預計到2027年將有所改善。
Nationwide的Hackett表示,獲利與AI投資仍是成長股的有力支撐,但高長期利率、能源驅動的通膨風險與偏窄的廣度,讓市場容錯空間縮小。
利率、衰退與其他風險
路透將聯準會轉向升息與美債殖利率上升列為主要障礙。十年期美債殖利率約在5.2%,此前曾觸及24年來最高水準。較高的殖利率可能將資金從股市拉向債市。上一個熊市以2022年10月低點告終,正是發生在急速升息週期之中。
路透補充,在下個月美國期中選舉前,市場可能波動加劇。Hackett也點出戰爭與能源驅動的通膨風險。Edward Jones仍維持股票加碼,但幅度較先前降低;Kourkafas表示,該機構仍認為多頭市場不會很快結束,但降低部分風險是合理的。
衰退仍是熊市最常見的伴隨因素。1950年以來的22個熊市中有13個伴隨衰退,其餘9個則沒有。滙豐表示,疲弱的美國數據可能拉低美債殖利率曲線,並支撐估值。2027年之後,穩健成長、通膨回落與利率下降的「金髮姑娘」組合,或可再度有利於科技股與獲利——但滙豐補充,任何此類漲勢可能仍然集中。
摩根士丹利與滙豐都將下一步走勢繫於債市。在Wilson來,殖利率下滑將有助於廣度追上指數;滙豐則認為,若美國數據持續疲弱,也會走出類似路徑。事實顯示,這是一輪漫長而強勁、但支撐面狹窄的漲勢。廣度能否改善,將主要取決於利率。
資料來源
- "There's a tough truth under the surface of the 4-year-old bull market in stocks" (Max Adams)
- "The S&P 500's Bull Market Just Turned 4. History Says the Next Year Is What Matters Most" (Inc., Phil Rosen)
- "The bull market celebrates its four-year birthday as markets continue to rise" (Seeking Alpha, Jason Capul)
- "AI-centered US stock bull market nears four-year anniversary" (Reuters, Lewis Krauskopf)
- "Investors worry the bull market is getting old. But history shows it can continue to age gracefully." (MarketWatch, Mark Hulbert)
- "U.S. stock bull market rises 131% over four years as structural risks emerge" (CoinDesk via 币界网)

