疲弱非農掃除一項風險。第42週CPI須掃除另一項
重點速覽
- •美國9月非農僅增加29,000人,失業率維持在4.2%,且下修使7月與8月合計比最初報告弱60,000個職位。
- •10月7日FOMC會議紀要顯示多數會者認為年底前再次升息可能是適當的,職員估計8月整體PCE通膨約3.8%,核心為3.4%。
- •8月實質消費者支出上升0.6%,儘管實質可支配收入持平;汽油與住房推動了8月CPI漲幅,9月數據必須予以淡化才能驗證疲弱勞動訊號。
- •中國8月CPI因食品價格下跌而年增0.8%,但PPI攀升3.8%,能源、電子與黃金首飾價格居高不下,使全球通膨降溫仍未完成。
- •持久的軟著陸解讀需要美國CPI、中國物價、日本CGPI與歐元區工廠數據在10月28–30日G3央行會議前同步降溫。
快速摘要
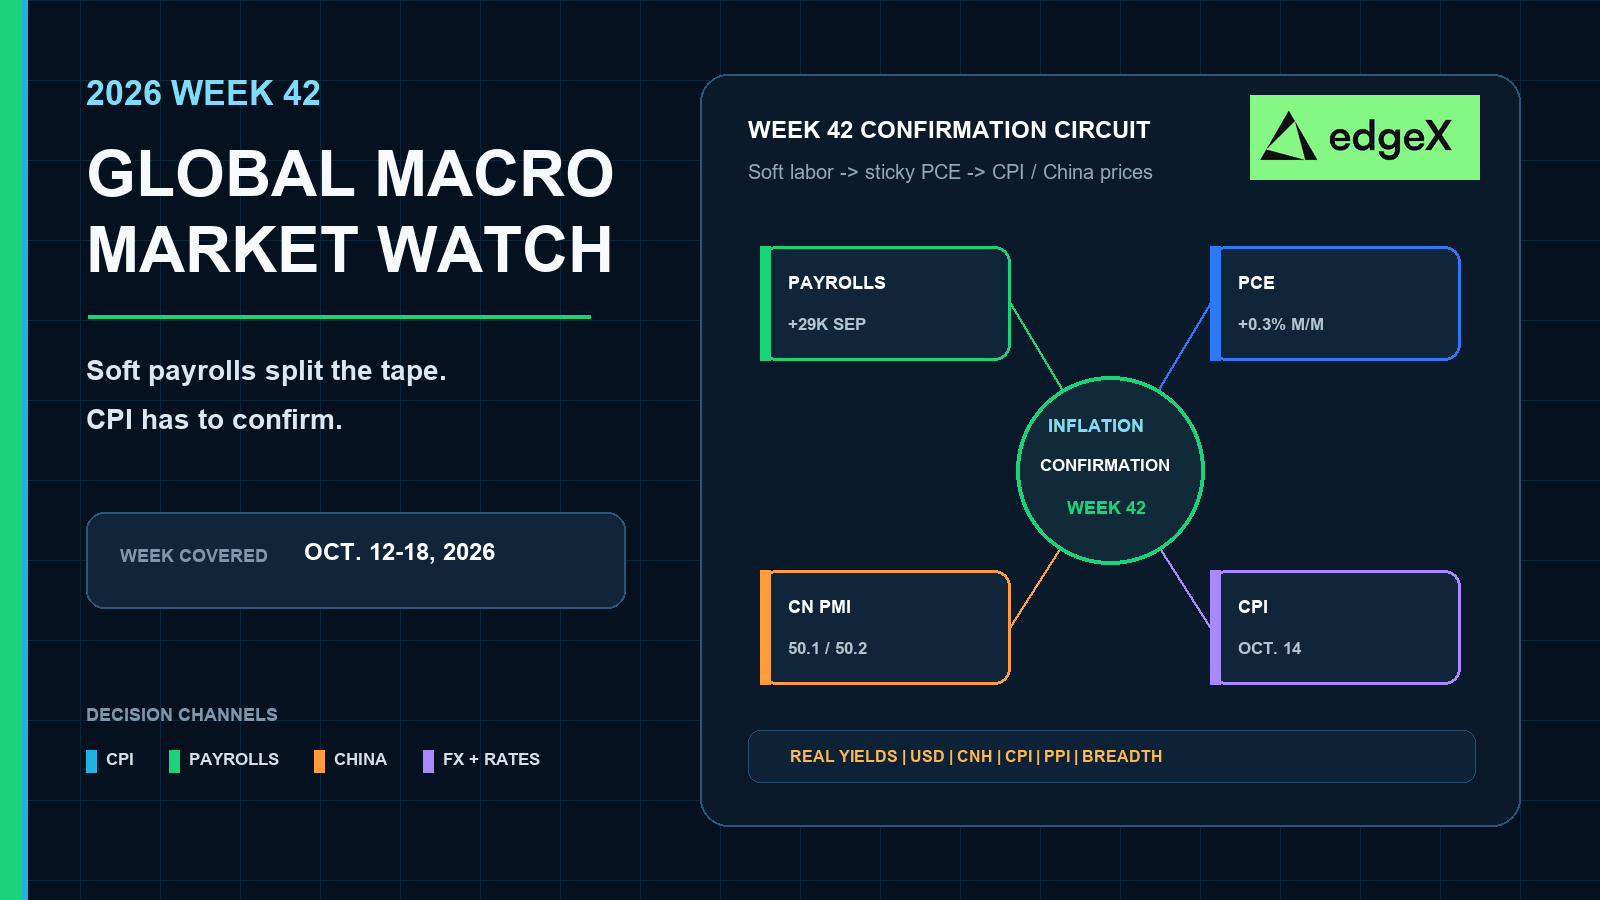
將第42週視為10月28–30日G3決策集群前的確認測試。疲弱的美國非農數據已緩解了就業恐慌,但並未確定利率路徑。唯有當9月CPI淡化了8月汽油與住房的推升組合,且中國、日本與歐洲的生產者價格停止重建升息壓力時,本週才算通過。若這些數據依然火熱,疲弱的勞動市場將無法排除再一次升息的可能性。
為何第42週是確認週
第40週回答了市場想回答的勞動問題。招聘放緩,薪資增長降溫,前兩個月數據遭下修。期貨定價壓低了短期升息機率。那是寬慰,並非塵埃落定。
未完成的一半是價格。8月需求保持強勁。聯準會偏好的通膨指標依然黏著。第41週公佈的10月7日會議紀要,仍保留了年底前再次升息的可能性。第42週正位於該書面紀錄與10月下旬G3決策集群之間。它的任務是確認:疲弱勞動市場能否在黏性價格下站穩,還是價格渠道會讓第二次升息重回選項?
交易這一矛盾。一份疲弱的非農報告可以讓前端殖利率重新定價一個交易日,但路徑的持久轉變需要9月CPI、中國CPI/PPI、日本CGPI、美國零售與PPI,以及歐洲工廠數據同向移動。
第42週全球宏觀日曆
| 日期 | 地區 | 排定事件 | 市場為何關注 |
|---|---|---|---|
| 10月13日 | 日本 | 企業商品 價格指數 | 排定的 日本生產者價格更新,於10月下旬日本央行會議前發布。 |
| 10月14日 | 美國 | CPI, 2026年9月 | 10月28日FOMC決議前 最主要的美國通膨數據。 |
| 10月14日 | 中國 | CPI與 PPI,2026年9月 | 排定的 中國消費者與工業品出廠價格更新。 |
| 10月15日 | 美國 | 零售 銷售與PPI,2026年9月 | CPI之後 同週的美國需求與生產者價格檢驗。 |
| 10月15日 | 歐元區 | 工業 生產,2026年8月 | 10月下旬歐洲央行會議前的 歐洲工廠產量數據。 |
| 10月16日 | 歐元區 | CPI終值, 2026年9月 | 10月28–29日歐洲央行會議前的 歐洲消費者物價確認。 |
| 10月 28–30日 | 美國/歐元區/日本 | FOMC;歐洲央行; 日本央行MPM | 確認週之後 下一個G3政策集群。 |
疲弱勞動數據掃除了就業恐慌
9月就業報告緩解了勞動市場恐慌,而無需崩壞的敘事。非農僅增加29,000人。失業率維持在4.2%。平均時薪僅微升0.1%,年增3.0%。工時停留在34.4,製造業加班時間維持在3.0不變。這一組合顯示招聘與薪資壓力同步緩解。
廣度比單一疲弱標題更重要
更好的解讀是就業仍來自何處。醫療保健持續增加職位,但17,000人的增幅遠低於此前一年的33,000人平均水平。金融活動持續萎縮,自2025年5月高點以來已減少129,000人。此處的疲弱勞動並非單一部門的意外。舊有就業引擎放緩,而一個利率敏感類別持續流失職位。
下修與滯後職位空缺的影響是雙向的
下修的重要性不亞於月度數據。7月從小幅增長轉為減少10,000人,8月被下修至133,000人,使前兩個月合計比最初報告弱60,000人。9月29日發布的8月JOLTS仍顯示職位空缺幾乎無變化,為710萬個。這是第40週內發布的8月職缺快照,並非9月職缺已經崩裂的證據。疲弱的非農數據降低了就業恐慌,但在第42週CPI之前,並未確定職缺渠道的走向。
黏性支出使通膨渠道保持敞開
勞動數據降溫了,但家庭需求沒有。BEA的8月個人收入與支出報告顯示實質可支配收入持平,而實質PCE仍上升0.6%。家庭支出的力道超過了經通膨調整後的收入增長這就是為何僅憑疲弱非農數據無法結束通膨辯論。
這筆支出的構成才是有用的部分。商品主導了月度漲幅,最大的類別貢獻來自汽油與其他能源商品、餐飲服務與住宿,以及汽車與零件。服務業仍有上升,但數據並非安靜的服務業獨走。能源與商品需求依然活躍,足以讓價格風險留在牌桌上。同一批9月30日BEA數據也將第二季實質GDP的第三次估計維持在2.2%年化增長。有用的背景,但不是第42週的主角。
8月CPI設定了9月CPI必須跨越的門檻
8月CPI報告仍是第42週必須確認或淡化的基準。僅汽油一項就佔了整體月度漲幅的三分之一以上。住房在7月上升0.1%後重新加速至0.3%。通訊、離家住宿與機票價格也跳升,而醫療照護與汽車保險則降溫。若9月CPI淡化了汽油與住房的組合,疲弱勞動數據便有立足空間。若否,黏性需求渠道將持續活躍至10月28日。
會議紀要保留了再次升息的選項
來自9月15–16日會議的10月7日FOMC會議紀要屬於第41週的鄰近事件,並非完成的第41週回顧。它們仍改變了第42週的格局。與會者認為通膨風險偏向上行,勞動市場風險大致平衡。所有人皆支持將利率調至3.75%–4.00%。有幾位上調了對中性聯邦基金利率的估計。多位表示當前政策看來不具限制性,或僅具輕微限制性。多數人隨後判斷年底前再次升息可能是適當的,同時強調將對後續數據保持開放。
職員的措辭維持了相同的壓力。職員估計8月整體PCE通膨約為3.8%,核心約為3.4%,指向過去的關稅上調、能源與地緣政治成本,以及AI相關消費品價格。期貨定價在疲弱非農公布後削減了短期升息機率。那僅應視為市場定價的背景色彩。書面紀要仍將年底前再次升息視為多數與會者認為可能適當的路徑。疲弱勞動數據唯有在第42週的通膨數據給官員理由改寫此一傾向時才有幫助。
中國、日本與歐洲呈現相同的分裂
進入10月14日,中國並未提供乾淨的全球通膨降溫。國家統計局8月CPI年增0.8%,但內部結構比標題更重要。食品下跌1.4%,豬肉下跌11.8%。能源上漲4.1%,汽油跳升9.3%。《中國日報》的彙整也顯示平板電腦、電腦與手機價格仍以兩數速度上漲,黃金首飾上漲33.6%。食品的疲軟無法抵銷AI相關與能源相關的消費者物價。
工業品出廠價格從另一側講述了同樣的故事。國家統計局8月PPI年增3.8%。生產資料上漲5.0%。消費品仍下跌0.5%。購進價格上漲5.8%。上游壓力比終端消費品更為堅挺。這是金屬、CNH與亞洲週期股的管道濾網,而非廣泛的家庭再通膨訊號。
活動僅在表面反彈
9月官方PMI使製造業回到50.1,非製造業為50.2。建築業升至50.3,為今年最高讀值。新訂單仍疲弱於46.5,房地產持續低於50。8月工業利潤在7月增長11.2%後放緩至4.2%,儘管電子利潤跳升約110%,高科技製造業前八個月增長54.7%。AI與上游力量在支撐數據,家庭需求則不是。
日本與歐洲保持相同的濾網。日本的8月CGPI月跌0.2%,但年增7.6%。以合約貨幣計算,出口價格年增11.1%,進口價格上漲16.7%,即使月度下跌1.0%。歐洲的第41週鄰近事件同樣不乾淨。零售貿易在下跌0.6%後僅回升0.1%,年增0.8%,而德國月度反彈1.3%後銷售仍年減0.4%。工業生產者價格月跳1.9%,幾乎完全來自能源。剔除能源後,生產者價格僅上漲0.2%。若這些渠道仍在餵養外匯、金屬與前端殖利率,疲弱的美國非農數據無法抵銷亞洲與歐洲火熱的生產者價格。
第40週回顧:疲弱就業遇上黏性價格
第40週(9月28日至10月4日)是10月8日截稿前最近一個完成的週度窗口。本週在亞洲開場。中國的工業利潤數據顯示年度總額仍在增長,但8月急劇放緩,使上行集中於電子與高科技製造業,而非廣泛的家庭需求。
週中美國堆疊了確認問題。8月JOLTS顯示職缺幾乎無變化,提醒市場在滯後數據中職缺渠道尚未崩裂。隔天,BEA的8月收入與支出數據顯示實質支出持續上升而實質收入持平,其中能源、餐飲服務與汽車貢獻良多。中國官方PMI同日僅勉回到50上方,新訂單仍然疲軟。
10月2日的疲弱非農數據為本週畫下句點。招聘放緩,薪資增長降溫,前兩個月遭下修。期貨市場因勞動寬慰而削減短期升息機率。完成的第40週紀錄仍為第42週留下更艱難的訊息:勞動降溫了,但支出與價格沒有,而稍後的10月7日會議紀要仍保留年底前再次升息的選項。疲弱非農降低了一項風險,卻提高了9月CPI及後續全球管道數據的門檻。
跨資產決策地圖
| 第42週組合 | 加密貨幣 | 股票 | 大宗商品 | 外匯與利率 |
|---|---|---|---|---|
| 疲弱非農後美國 CPI轉軟,且中國/日本生產者價格降溫 | 若槓桿保持受控, 較低的實質殖利率壓力可支撐BTC與ETH。 | 長天期與高貝塔可獲得買盤;AI龍頭仍需要獲利,而不只是 路徑寬慰。 | 若實質殖利率下滑,黃金可 轉強;工業金屬需要中國需求確認。 | 前端 殖利率緩和;美元在10月下旬選擇性走軟。 |
| 美國核心CPI火熱, 同時中國PPI與歐洲生產者價格保持堅挺 | 較高的 實質殖利率與收緊的流動性首先衝擊槓桿化加密資產。 | 長天期 表現落後;品質與現金流股票較能抗壓。 | 黃金面臨 殖利率逆風;能源與工業金屬維持雙向波動。 | 實質 殖利率與美元走強;10月28日前的升息機率重建。 |
| 勞動市場持續疲軟, 但中國CPI/PPI因能源與電子而再度加速 | 即使美國殖利率企穩, 亞洲避險情緒仍可壓制高貝塔加密資產。 | 對中國敏感的 跨國企業與原材料股落後於美國內需股。 | 若消化能力持續疲弱,銅與 相關金屬轉弱;原油仍受地緣政治主導。 | CNH 走軟;商品貨幣與純美元路徑交易分化。 |
| CPI降溫, 伴隨美國零售疲弱與歐元區工業生產軟弱 | 唯有在成長恐慌式去槓桿不主導時, 利率寬慰才有幫助。 | 獲利 修正比首次CPI數據更重要;防禦股可領漲。 | 黃金可 跑贏工業商品。 | 殖利率曲線可 呈多頭陡化;美元與日圓的政策路徑不確定性維持高位。 |
什麼能確認第42週的訊號?
基本情境是確認過程中的雜訊,而非乾淨的單向趨勢。持久的軟著陸解讀需要9月CPI淡化8月的汽油與住房推升,中國CPI/PPI在食品保持疲軟的同時不再出現能源與電子的新一輪飆升,日本CGPI的年增管道速度停止再加速,以及歐元區工業生產顯示火熱的生產者價格並未伴隨工廠崩壞。美國零售疲弱僅在PPI未於同日重新打開管道渠道時,才能支持勞動降溫的敘事。
中國需要自己的檢查清單。將10月14日的CPI與PPI對照8月食品與能源的分化、9月PMI新訂單缺口,以及電子業仍極為強勁下的利潤放緩。穩定的中國物價加上較強的新訂單,可在較軟的美國勞動數據下支持經濟降溫的消化。若PPI或能源主導的CPI再度飆升,即使美國非農持續疲軟,亞洲資產仍將保持選擇性。第42週的確認應體現在CPI、中國物價、日本CGPI、前端殖利率、美元、CNH、歐元、日圓與工業金屬的聯合移動中。僅限美國的CPI反應若在亞洲開市前消散,其持久性不如10月28–30日G3集群前的全球同步調整。
以edgeX掌握交易優勢
在快速變動的市場中,執行與方向同樣重要。這正是越來越多交易者轉向edgeX等去中心化平台進行永續合約與現貨交易的原因。
與傳統中心化平台不同,edgeX以自我託管為核心,意味著您掌握自己的資產並親自授權資金調動。對活躍交易者而言,這提供了實質優勢:無需將託管權交給交易所即可進入市場。
edgeX還將DeFi的核心優勢與為嚴謹執行而設計的交易體驗相結合。平台強調深度流動性、高速訂單撮合與低滑點表現,協助交易者在波動市況中保持靈敏。透過支援高槓桿,它讓有經驗的市場參與者在表達宏觀觀點與管理風險時擁有更多性。
除了執行之外,去中心化交易基礎設施還可提供結構性優勢:更高的透明度、鏈上驗證,以及降低對中心化中介的依賴。對於想要高效能又不放棄控制權的交易者而言,這種模式越來越具吸引力。
edgeX正是為這種平衡而打造:將專業交易體驗與去中心化市場的核心原則融為一體。
希望探索更具資本效率、自我託管交易方式的交易者,可以進一步了解edgeX。
常見問題
全球宏觀第42週最大的事件是什麼?
影響最大的催化劑是10月14日的美國9月CPI。市場仍會將該數據與同週發布的中國CPI/PPI、10月13日的日本CGPI、10月15日的美國零售銷售與PPI,以及歐元區工業生產一併評分,而非視為美國單獨的通膨日。
為何回顧第40週而非第41週?
製作於10月8日截稿,當時第41週仍在進行中。10月7日的FOMC會議紀要與歐洲10月初的零售及生產者價格數據被視為第41週的鄰近事件。第40週(9月28日至10月4日)是最近完成的週度窗口,並已明確標示。
為何疲弱非農無法單獨確定聯準會路徑?
9月非農使招聘與薪資降溫,但8月實質支出仍上升而實質收入持平,且10月7日會議紀要仍表示多數與會者認為年底前再次升息可能是適當的。疲弱勞動降低成長風險。黏性價格使第二次升息渠道保持敞開,直到第42週的通膨數據另有表示。
第42週應如何解讀中國數據?
以8月的分化作為基準:疲軟的食品與豬肉對比較強的能源、電子與工業品出廠價格,9月PMI僅勉強回到50上方且新訂單仍疲弱。10月14日的CPI與PPI將更新該分化。廣泛降溫支持全球消化。若能源或AI主導的推升再現,CNH、金屬與亞洲週期股仍將保持選擇性。
什麼能讓第42週的訊號持久延續到10月下旬?
持久的訊號需要美國CPI、中國物價、日本CGPI與歐洲工廠數據與前端殖利率、美元、CNH、歐元、日圓及工業金屬保持一致。一份無法對抗亞洲或歐洲火熱生產者價格的軟弱美國CPI數據,其持久性不如10月28–30日G3集群前的同步確認。

