Sky 44 億美元流動性披露揭示 USDS 提現為何需要獨立的銀行管道
重點速覽
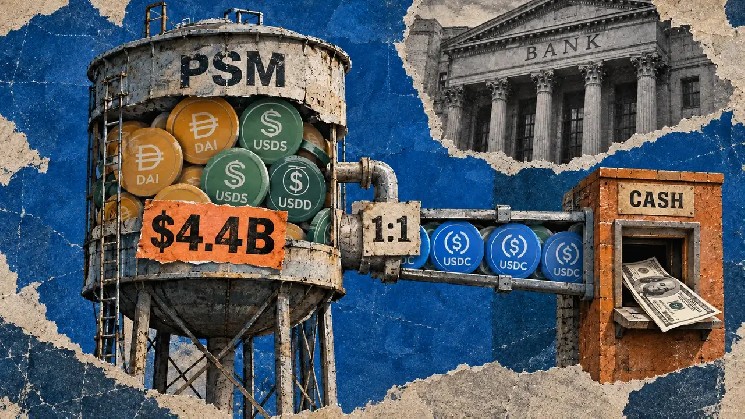
- •Sky.money 於 10 月 9 日披露其錨定穩定模組持有超過 44 億美元的穩定幣流動性,可實現 USDS 與 USDC 一比一兌換,直接環節不收取協議兌換費用且無滑點。
- •以抵押品借貸、遷移舊版代幣以及透過既有庫存進行兌換,皆可能在沒有相應新銀行美元流入的情況下推高穩定幣數量。
- •Sky 報告截至 10 月 6 日在 Uniswap 上的累計 USDC-USDS 路由交易量約為 16 億美元,該成交額包含雙向與重複兌換,並不能衡量淨發行量。
- •Circle 基於 MiCA 的贖回政策(最後更新於 9 月 15 日)要求符合資格的歐洲經濟區散戶持有人通過資格、身份與交易審查,並持有歐洲經濟區銀行帳戶,除非出現差異情況,贖回時限為五個工作日。
- •透過 PSM 將 USDS 兌換為 USDC 僅完成代幣兌換環節,實際的現金退出仍取決於發行方的銀行管道以及交易當下可用的庫存。
Sky 44 億美元流動性披露揭示 USDS 提現為何需要獨立的銀行管道
Sky.money 在 10 月 9 日對其兌換機制的說明中披露,其錨定穩定模組(PSM)持有超過 44 億美元的穩定幣流動性。PSM 為持有人提供 USDS(Sky Protocol 與美元掛鉤的代幣)與 USDC 之間一比一的直接兌換路徑。
該披露區分了常被混淆的多項指標,而當整體代幣數量被解讀為新增美元流入的證據時,這項區分至關重要。代幣流通量衡量的是持倉存量;兌換庫存衡量的是持有人在特定退出路徑上實際可取得的金額;新增外部美元需求則指從代幣系統外部進入的資金。以抵押品借貸以及將既有代幣升級,皆可能在沒有相應銀行美元流入的情況下推高個別代幣數量。同樣地,透過既有庫存進行的兌換,只是在持有人之間或代幣形式之間轉移流動性,本身並不構成新的發行。
PSM 兌換如何運作
Sky 說明 PSM 可利用協議內已持有的流動性,實現 USDC 與 USDS 的雙向直接兌換。由於機制本身即提供交易的對手方,因此無需另尋願意承接相反頭寸的交易者。
在 10 月說明中所描述的設定下,PSM 直接環節不收取協議兌換費用,亦無滑點。但經路由的交易仍可能在其他環節產生成本:若交易在抵達 USDC 或 USDS 之前先經過另一個代幣池,該環節則遵循該池自身的定價、流動性與費用。
44 億美元的數字反映的是 10 月 9 日披露的穩定幣流動性總量。實際的 USDS 退出取決於交易發生當下該路徑上可用的 USDC 庫存。
Sky 亦報告,自 7 月 8 日整合後,截至 10 月 6 日,經由去中心化交易所協議 Uniswap 的路由理的累計 USDC-USDS 交易量約為 16 億美元。累計成交額可能包含雙向資金流與重複兌換,因此並不能衡量 USDS 的淨發行量或流入加密市場的新資金。
借貸與遷移會改變供應量增加的含義
以太坊上另一個獨立的轉換器連接 DAI 與 USDS。根據 Sky 的開發者文件,這兩種代幣共享單一發行來源,持有人可在兩者之間無流動性限制地雙向轉換。該說明適用於 DAI-USDS 轉換器,而非 PSM 中 USDC 的可用性。
其會計含義很直接:持有人可以改變既有頭寸的計價單位。因此,單獨看待 USDS 的增加,未必代表有額外資金進入更廣泛的系統。要理解這一經濟變化,還必須追蹤兌換中 DAI 端的變動。
USDD 是另一種以抵押品支持的穩定幣,其借貸與遷移路徑又增加了兩種代幣數量可能發生變化的方式。其金庫文件描述了存入抵押品、鑄造 USDD 作為債務,以及償還代幣加穩定費以取回抵押品的流程。用戶也可以在維持足夠擔保覆蓋率的情況下提取抵押品。這為想保留抵押頭寸的人創造了可動用的流動性,同時伴隨償還義務。
借款人新增的交易能力在經濟上具有實用價值,但由於它是基於已持有的資產而產生,因此每一枚新發行的代幣並不需要對應一筆新的銀行美元存款。質押資產支持的是債務;其估值與可用於滿足即時兌換請求的穩定幣庫存,是兩種不同的衡量指標。
USDD 亦提供從 USDDOLD 遷移至等額新 USDD 的路徑,僅需支付 Gas 費用且無期限限制。在此情況下,新代幣餘額的增加可能只是反映既有持倉的升級。孤立地比較新舊合約,可能掩蓋底層經濟頭寸是否實際增長的事實。
因此,有意義的供應量比較需要一致的觀察時點與明確說明的代幣覆蓋範圍,包括如何處理舊版代幣以及支持其他代幣的持倉。
USDD 的 PSM 指引明確說明了即時性約束。該機制提供 USDD 與受支持穩定幣之間的一比一兌換,除網路 Gas 費用外不收取服務費。用戶必須核對目標代幣顯示的數量,並將兌換金額控制在可用額度之內。想取得 USDT(Tether 與美元掛鉤的代幣)的持有人,需要的是實際能交付 USDT 的庫存;抵押品估值總額無法取代該餘額,正如債務頭寸的擔保品不能自動被視為一筆未承諾的贖回現金池。
取得 USDC 與取得銀行美元是兩個獨立步驟
USDC 發行方 Circle 在其 USDC 發行與贖回流程中描述了更直接的法幣連接。符合資格的企業將美元存入 Circle 帳戶以取得新鑄造的 USDC,而將 USDC 贖回為美元則會使被贖回的代幣退出流通。Circle 表示,其儲備由高流動性的現金及現金等價物組成,大部分儲備投資於 Circle Reserve Fund,其投資組合可包含短期國庫券、隔夜國債回購協議與現金。
在交易所購買 USDC,則可能動用的是交易所已持有的 USDC。Circle 指出交易所在需要更多庫存時可以鑄造額外代幣,這意味著買方對 USDC 的需求不一定每次都觸發新的發行交易。
協議兌換與銀行贖回的准入方式也有所不同。Circle Mint 是一項機構產品,個人和小型企業無法透過該服務使用。歐洲經濟區內符合資格的散戶持有人,則可經由 Circle France 使用另一條直接路徑。
Circle 依據歐盟《加密資產市場監管制度》(MiCA)制定的贖回政策,最後更新於 9 月 15 日,要求符合資格、通過身份與交易審查,並持有可接收美元的歐洲經濟區銀行帳戶,才能進行 USDC 贖回。對符合資格的歐洲經濟區散戶持有人而言,該政策規定五個工作日的處理時限,除非出現差異情況。政策亦允許在壓力事件導致 Circle France 與 Circle LLC 之間無法進行儲備再平衡時延後處理。
對尋求銀行美元的 USDS 持有人而言,透過 PSM 取得 USDC 僅完成代幣兌換環節。發行方與銀行端仍須完成現金環節。每個環節皆有其各自的具日期披露依據——兌換端為 10 月 9 日的流動性數字,發行方端為 9 月 15 日的政策更新——而實際退出時可用的餘額,是交易當下顯示的金額,而非已發布的快照。穩定幣兌換餘額與銀行付款,仍是取得美元的兩個獨立階段。
本文基於最初發表於 CryptoSlate 的分析。

