NatWest、美國銀行等六家銀行提議AI購物代理應揭露身分
重點速覽
- •NatWest集團、美國銀行(Bank of America)、Capital One、ING集團、澳洲聯邦銀行(Commonwealth Bank of Australia)與ASB銀行於9月22日聯合發布自願性原則,以促進對AI購物代理購買行為的信任。
- •文件提議,代理式商務交易中的所有各方都應被告知AI代理何時參與交易及其代表對象。
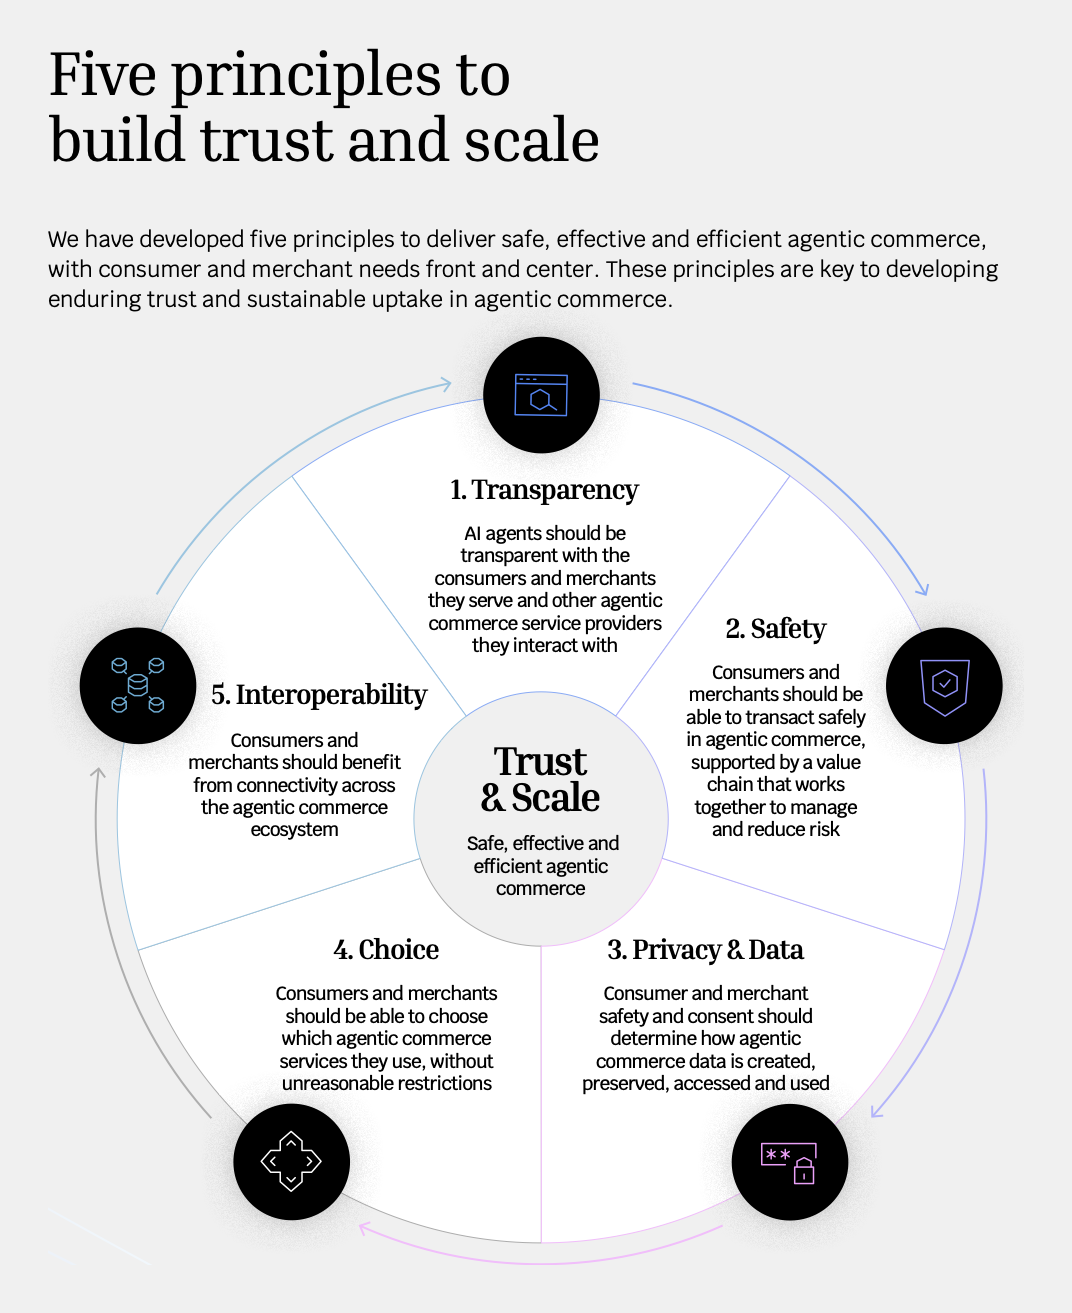
- •此框架建立在五大原則之上——透明度、安全、隱私與資料、選擇權及互通性,包括揭露代理如何對選項排序及處理贊助推薦。
- •銀行點出多種不安全做法,例如要求消費者提供卡片資料後將其輸入網站、優先採用保護較少的支付方式,以及攻擊者入侵或冒充AI代理。
- •代理式商務已從封閉試驗進展到實境試點與早期規模化,Robinhood已於5月開放AI代理進行信用卡消費;銀行計劃諮詢政策制定者並發布第二份實施文件。
六大銀行於9月22日發布聯合原則,提議代理式商務購買(即AI購物代理代表消費者進行的交易)中的每一方,都應知道AI代理何時參與交易及其代表對象。
這份名為「Building Trust in Agentic Commerce」的文件由NatWest集團、美國銀行(Bank of America)、Capital One、ING集團、澳洲聯邦銀行(Commonwealth Bank of Australia)以及紐西蘭ASB銀行共同撰寫,涵蓋北美、歐洲及亞太地區的銀行市場。這些原則屬自願性質,不具約束力。六家銀行計劃就提案諮詢政策制定者,並發布第二份關於如何實施的文件;完整公告可見於NatWest集團的新聞稿。
透明度位居五大原則之首
揭露提議屬於透明度原則,即五項原則中的第一項。其餘四項為安全、隱私與資料、選擇權及互通性。
透明度也延伸至購物代理如何對選項排序及做出決策,包括贊助選項。文件警告,代理可能推廣能為其提供方帶來較高分成(例如較高佣金)的產品或支付方式,即使這些選項對消費者而言並非最划算。
在安全方面,銀行希望消費者能掌控授予代理的權限,包括查看與管理授權的能力。代理應以安全、可稽核的方式輸入支付憑證。每一方都應參與爭議處理流程,責任應歸於引入風險或錯誤的一方。
隱私與資料原則要求提供方保存消費者指示與意圖的可稽核紀錄,僅觸及其所需的資料,並由消費者與商戶的同意決定任何進一步用途。
同時,消費者與商戶應能在沒有不合理限制的情況下,自由選擇代理式商務服務。
「但要實現這樣的潛力,客戶必須信任自己仍能掌控支付方式,並相信其資金是安全的,」NatWest首席支付長Mark Brant表示。
卡片資料直接輸入網站位列不安全做法之首
「消費者並不清楚AI代理是否會為其利益行事,」文件指出。消費者擔心代理可能買錯商品、花費過多,或因詐騙與欺詐而損失金錢,且在出問題時不知道該找誰。
文件指出部分提供方的不安全做法,例如要求消費者提供卡片資料後再將其輸入網站,以及優先採用保護較少的支付方式。文件亦點出攻擊者入侵或冒充AI代理與商戶的風險。商戶則擔心爭議與拒付可能因非其所能控制的原因而增加。
銀行表示,代理式商務已從封閉試驗進展到實境試點與早期規模化,而這些發展的速度已超越正式治理。正如Cryptopolitan報導,Robinhood已於5月推出AI代理的信用卡消費功能,而多數企業仍停留在試點階段。
六家銀行邀請其他銀行與支付公司採用這些原則,並協助建立實施藍圖。由於這些原則不具約束力,其影響範圍將取決於企業是否自願採用;與政策制定者的計劃諮詢以及後續的實施文件,是接下來值得關注的進度指標。

