持有人眾多、交易冷清:RWA 流動性問題比你想像的更嚴重
重點速覽
- •許可型代幣化產品佔 RWA 領域 3,318 億美元市值的 59%,卻僅產生 0.2% 的現貨交易量,因為白名單機制將轉帳限制在一小群核准的對手方之內。
- •BlackRock 的 BUIDL 基金在 10 條鏈上持有 27.7 億美元,但單月僅錄得 191 筆轉帳;Franklin Templeton 的 BENJI 基金儘管有 562 位持有人,單月轉帳量卻為 0 美元。
- •IMF 將代幣化市場描述為規模小、碎片化、流動性不足,且波動性約為傳統對應產品的 1.5 倍,活動集中在日均交易量 3,000 至 3,500 億美元的回購協議上。
- •持有人採用快速擴張——BNB Chain 的 RWA 持有人突破 200 萬,代幣化股票持有人達到 430 萬——但 110 項主要代幣化產品中僅 29 項同時達到流動性與分佈的基本門檻。
- •代幣化黃金被證明是例外,PAXG 與 XAUT 在 2026 年第一季產生 907 億美元的現貨交易量,超過其 2025 年全年和 846.4 億美元。
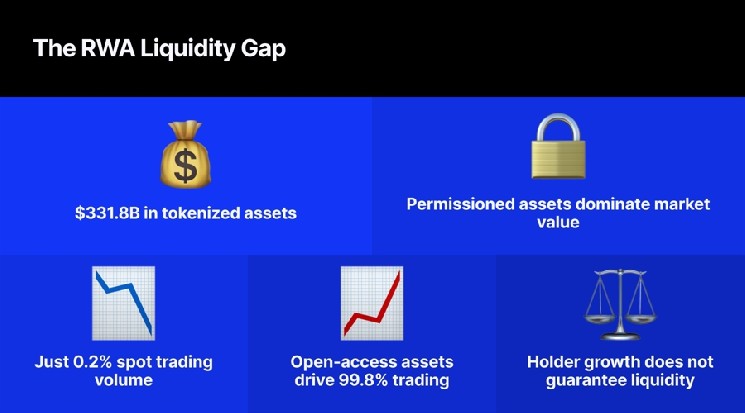
代幣化現實世界資產(RWA)已吸引數百萬持有人,但該領域大部分的價值很少易手。Pantera Capital 2026 年 9 月的報告與國際貨幣基金組織 2026 年 10 月《全球金融穩定報告》的數據顯示,採用指標與實際交易深度之間的裂痕正在擴大:許可型產品主導市值,卻幾乎不貢獻現貨交易量,即使是旗艦級的機構基金,每月鏈上轉帳也僅有寥寥數筆。這一區別之所以重要,是因為代幣化對機構的賣點在於這些代幣能作為可交易的金融工具,而不只是所有權的數位紀錄。綜合來看,這些數據顯示 RWA 領域的流動性問題比其表面增長所顯示的更為嚴重。
流動性缺口的規模
先看缺口的大小。Pantera Capital 2026 年 9 月的報告調查了 671 項代幣化資產,總值合計 3,318 億美元,其發現將該領域劃分為兩個截然不同的世界。許可型產品——即需要白名單審核與批准才能持有的產品——佔總市值的 59%,卻僅貢獻 0.2% 的現貨交易量。
原因在於結構性因素:白名單機制將轉限制在預先核准的錢包內,合格交易對手因此在設計上就被限定在小範圍內。換言之,該領域過半的價值幾乎不流動。開放型產品佔剩餘 41% 的市值,卻產生了 99.8% 的現貨交易。一個世界在交易;另一個世界靜止不動。
BlackRock 的 BUIDL 基金——一檔代幣化貨幣市場產品——是最清晰的例證。該基金在 10 條鏈上持有 27.7 億美元,卻僅有 106 位投資人,單月僅錄得 191 筆轉帳——對一檔數十億美元規模的產品而言,平均每天約六筆。Franklin Templeton 的 BENJI 基金,另一檔代幣化貨幣市場產品,則報告有 562 位持有人,單月轉帳量為 0 美元。
換手率——即一段時間內資產流通供應量中易手的比例——是對比最鮮明之處。穩定幣每月的換手率約為其流通量的 21 倍;BUIDL 僅為 0.12 倍。兩者在實際流動程度上存在 180 倍的差距。
IMF:規模小、碎片化且波動更大
IMF 在其 2026 年 10 月的《全球金融穩定報告》中探討了代幣化市場,其工作人員將其描述為規模小、碎片化、流動性相對不足,且波動性約為傳統對應產品的 1.5 倍。
大部分代幣化活動發生在回購協議——以政府證券等為抵押的短期貸款——日均交易量為 3,000 億至 3,500 億美元。其餘所有類別——包括信貸、貨幣市場基金與代幣化股票——合計僅增加 650 億美元。作為對比,僅美國回購市場每天的交易日均就約達 13 兆美元。回購以外的整個代幣化世界,相對於傳統金融只是一個四捨五入的誤差。
持有人增長不等於流動性
反方論點背後確實有實際數據支持。BNB Chain 的 RWA 持有人數量在 2026 年 10 月初突破 200 萬,達到 2,032,387 個地址——僅 30 天內就增長了 15.56%。截至 9 月下旬,各條鏈上的代幣化股票持有人達到 430 萬,一年內增長 43 倍。僅 BNB Chain 就佔所有鏈上 RWA 持有人的 39%。
這些增長數字看似驚人,但需要背景脈絡,因為持有人數量與交易深度是完全不同的兩回事。在 110 項市值超過 1,000 萬美元的主要代幣化產品中,僅有 29 項同時達到流動性與分佈的基本門檻,比例約為 26%。超過 50% 的受分析市場沒有任何有意義的二級交易活動。
為何部分代幣化資產交易表現較佳
代幣化黃金是印證規則的例外。PAXG 與 XAUT 在 2026 年第一季合計產生 907 億美元的現貨交易量,超過 2025 年全年總和的 846.4 億。PAXG 的月均現貨交易量達 57.2 億美元,XAUT 為 53.2 億美元。
黃金之所以行得通,是因為它具備天然的換手率、廣泛的吸引力以及深厚的造市商興趣。代幣化國債則不同,因為它們的功能是買入並持有型工具。Pantera 的數據顯示,代幣化股票的月換手率達到 204.6%,而利率類產品僅有 0.1%。決定流動性特徵的是資產類別,而非區塊鏈。
代幣化股票 6 月的換手率達到 204.6%,成為交易最活躍的 RWA 類別。市場並非全面缺乏流動性——問題集中在市值佔主導的產品上。代幣化國債在 2026 年第一季至第二季間從 130 億美元增長至 165 億美元,卻幾乎沒有產生二級交易。私人信貸同期從 41 億美元擴張至 51 億美元,換手率同樣偏低。規模最大、最具機構色彩的產品,恰恰是最不交易的那些。
| 指標 / 特徵 | 代幣化股票 | 代幣化利率產品 |
|---|---|---|
| 月換手率 | 204.6% | 0.1% |
| 投資人行為 | 主動交易、投機、對沖與高週轉。 | 買入並持有、資本保值與賺取收益。 |
| 流動性特徵 | 高週轉;所有權每月多次易手。 | 低週轉;資本靜置至到期或作為長期配置。 |
發行容易,流動性難
發行已經變得容易。將國庫券或股票包裝成代幣只需要技術工作,而非市場奇蹟。但建立流動的二級市場需要造市商、監管明確性、可互操作的交易場所以及交易者持續買賣的真實需求。這些要素對大多數 RWA 而言尚不存在。
Pantera 推出的代幣化準備度指數(Tokenization Preparedness Index)用以衡量一項資產在鏈上運作的原生程度,整個樣本的平均得分僅為 2.04。大多數資產只是簡單的包裝品,而非原生工具。
實際的交易活動集中在其他地方。Hyperliquid 等平台上的代幣化股票永續合約 6 月產生 678 億美元的交易量——是相關代幣現貨市場的 16 倍。交易者偏好衍生品,因為它們提供槓桿、更便捷的做空途徑以及集中造市帶來的流動性,而現貨代幣本身依然單薄。
這一模式與加密市場原生資產的發展路徑如出一轍,也暗示 RWA 現貨市場最終將會追上。但這同時證實,當前的熱潮並不在現貨市場。
採用是真的,但深度仍然有限
底層應用場景是真實的。代幣化解決了結算速度碎片化所有權與全天候存取等實際問題。IMF 發現,超過 50% 的代幣化股票交易發生在傳統交易時間之外,且約 80% 的受分析交易低於一股——顯示散戶投資人正利用這些產品接觸原本無法觸及的機會。
這是有意義的採用。但產品獲得有意義的採用,並不等於擁有深度且可靠的流動性。一位買入零碎股份並持有的用戶,只會增加持有人數量,而不會增加市場深度。
業界人士的懷疑聲音也開始浮現。在新加坡 Token2049 的一場座談會上,多位業界重量級人士對代幣化股票論點發表看法,Anndy Lian 於 2026 年 10 月 14 日在 X 上分享了他的觀察:
I like @chameleon_jeff's reply about tokenized stocks: "Overrated." He is speaking my language. This panel was at Token2049 in Singapore. Panelists include @StaniKulechov, @gdog97_, and @hosseeb. Sharing my article soon. — Anndy Lian (@anndylian) October 14, 2026
更可持續的行業樣貌
文章作者預期,一個更可持續的行業版本將在兩到三年內出現。在那個情境下,開放型代幣將主導交易而非許可型產品,RWA 將成為 DeFi 借貸中的常規抵押品——這一趨勢已可在 Morpho 等平台上觀察到,私人信貸在該平台上使用率居首。造市商將建立連接中心化交易所訂單簿與鏈上流動性池的混合場所。主要司法管轄區更清晰的監管將降低目前將資產鎖在白名單後的摩擦,代幣化準備度指數也將隨著產品變得更原生、更不像包裝品而上升。
下一輪行情需要更好的市場結構
當前階段只是一個開端,而開端總是混亂的。正如 Hyperliquid 的 Jeff Yan 所言:"Overrated."(被高估了。)
在作者看來,這個開端需要做得更好——不是因為技術失敗,而是因為圍繞它的市場結構尚未跟上。一旦跟上,下一輪行情將立足於交易深度而非持有人數量的膨脹。那樣的行情將持續更久,也更具意義。
資料來源:Finance Magnates

