哈佛教授羅格夫:Fed主席沃什在傑克森霍爾演說展現勇氣,無懼政治壓力
重點速覽
- •Fed主席沃什在傑克森霍爾釋出訊號:若通膨數據未見改善,將調升利率。
- •沃什演說後,市場隱含的9月升息機率從35%躍升至60%。
- •羅格夫預測,若Fed在9月會議升息,將面臨川普總統的強烈反彈。
- •羅格夫嚴厲批評財政部長貝森特將借款轉向短端並加倍長期公債回購的策略。
- •羅格夫預期10年期美債殖利率一年後將更高,理由是利率正常化與結構性上升壓力。
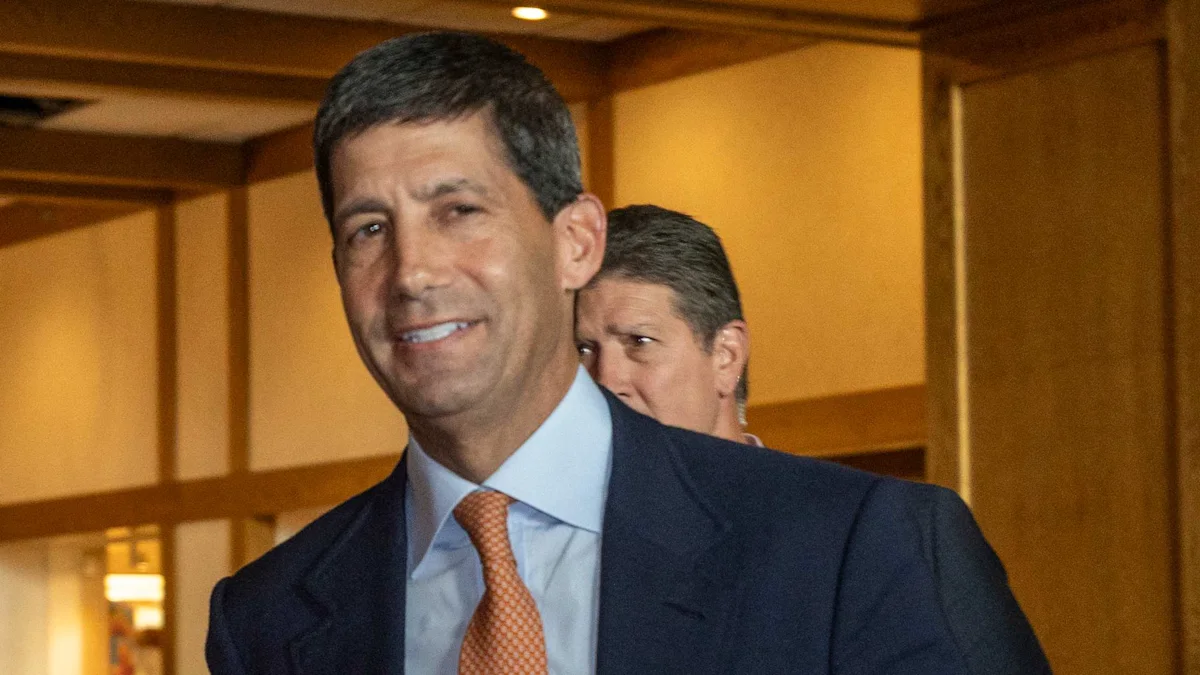
聯準會(Fed)主席凱文·沃什(Kevin Warsh)本週在Fed於懷俄明州舉辦的年度傑克森霍爾研討會上,交出了華爾街翹首期盼的答卷——這是央行最受矚目的政策聚會,歷任主席歷來藉此場合預告重大政策轉向:他對通膨劃下紅線,同時清楚說明央行將如何因應物價上漲。
哈佛教授、國際貨幣基金組織(IMF)前首席經濟學家肯·羅格夫(Ken Rogoff)表示,沃什已明確表態,若通膨數據未見改善,他將調升利率。
「這讓我感到意外,因為以我對政治局勢的常識判斷,如果Fed能把這件事拖到中期選舉之後,對Fed作為一個機構會比較有利,」羅格夫在接受採訪時表示,「升息可以展現獨立性。但另一方面,民主正遭受衝擊,如果他升息,後果難以預料。」
羅格夫預測,若Fed在9月政策會議上升息,央行將面臨川普總統的強烈反彈。這一局面突顯了美國經濟政策制定中長期存在的緊張關係:Fed維持物價穩定的職責,有時與白宮的政治壓力相衝突,而該機構的信譽在很大程度上取決於外界認為其利率決策獨立於選舉考量。沃什演說結束後,市場對9月升息的預期機率從前一日的35%飆升至60%。
「如果川普在中期選舉慘敗,而他們又在9月升息,將因此承受巨大壓力,而且絕非小事,」他說,「他這麼做需要一些勇氣,但我認為,他覺得只要把話說清楚就好,他並沒有說自己一定會升息。」
羅格夫原本預期沃什只會釋出9月可能升息的訊號,而非直接採取行動。
「這顯然為升息敞開了大門,只要數據支持,而我認為數據必須有力地支持,」他表示。
羅格夫指出,沃什的這場演說——他稱之為迄今為止最好的一場——釐清了7月記者會後引發的困惑。當時沃什在被問及Fed是否會升息以遏制通膨時,一再指向已大幅攀升的債券殖利率,導致市場質疑是否有降低通膨的可信策略。
「他在7月記者會上顯然非常緊張,因為川普和財政部長貝森特(Bessent)在背後盯著,」羅格夫談到那場記者會時說,「我想,在看到貝森特被狠狠修理之後,他反而比較敢於這麼做。」
這位哈佛教授指的是財政部長史考特·貝森特(Scott Bessent)宣布財政部將把長期公債回購規模加倍一事。
「債券市場對此反應非常糟糕,」羅格夫補充道。
就短期而言,羅格夫預期長期債券殖利率將走高,並預測10年期美債殖利率一年後將高於現在。他也嚴厲批評了貝森特目前的策略。
「貝森特似乎認為長期利率只是暫時偏高,因此應將借款轉向短端,」羅格夫說,「他一直在想盡辦法進行短期借款,因為他認為利率會下降。祝他好運。」
羅格夫堅持認為,近期經通膨調整的「實質殖利率」上升只是回歸常態。他反駁低殖利率是由人口結構或低生產力所驅動的觀點,認為那只是2008年金融危機與新冠疫情帶來的長期餘波。
展望更長遠的未來,羅格夫主張,包括人口結構轉變、貧富差距擴大與全球戰事在內的結構性力量,將持續對利率構成上升壓力。這一論述呼應了經濟學界的一場更廣泛辯論:過去十年的超低利率環境究竟有多少屬於週期性而非永久性——鑑於美國聯邦債務規模,這個問題對政府借貸成本影響重大。
「美國將不得不大幅增加軍事支出,而如果民主黨掌控國會,他們將不得不想辦法為此提供合理依據,」他說。
「市場需要聽到整頓債務的論述,而貝森特只會說成長將非常亮眼,」羅格夫表示,「情況仍在惡化,我認為沃什表明『我們不會跟著你們一起下沉,必要時我們會升息』,這一點很重要。」
Jennifer Schonberger是資深財經記者,報導市場、經濟與投資。在Yahoo Finance,她負責報導聯準會、國會、白宮、財政部、美國證券交易委員會(SEC)、經濟、加密貨幣,以及華府政策與金融的交匯領域。可在X上關注她 @Jenniferisms,也可在Instagram上關注她。

