Regxta技術長Moses Obika:還款數據可望讓弱勢借款人納入尼日利亞信用體系
重點速覽
- •尼日利亞數以百萬計的小型企業主與非正式部門借款人難以取得傳統信貸,因為其還款活動發生在傳統放款機構所使用的正式基礎設施之外。
- •尼日利亞放款機構Regxta技術長Moses Obika表示,妥善記錄的還款歷史可讓弱勢借款人在更廣泛的信用體系中變得可見。
- •Regxta於2023年10月推出其數位借貸平台,目前已處理超過100,000筆貸款、35,000名客戶完成註冊,累計放款金額超過100億奈拉。
- •約80%的Regxta客戶在初次接觸公司時缺乏正式身分證明,許多人也沒有既有信用檔案、薪資單或慣用抵押品。
- •Obika主張,放款機構可將有紀錄的借款與還款資料與就業紀錄及抵押品並用或取代之,但此類歷史能否獲得更廣泛信用基礎設施的認可仍是未定問題。
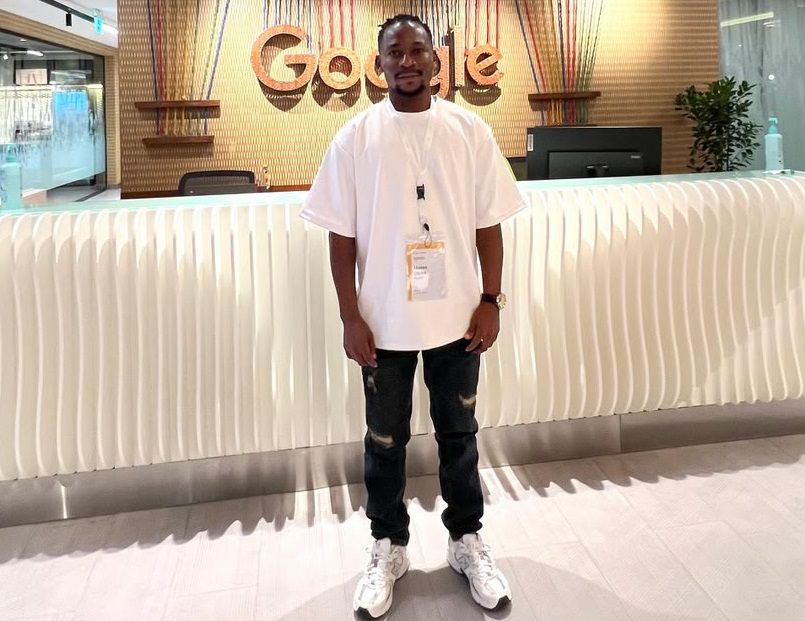
尼日利亞數以百萬計的小型企業主與非正式部門借款人,即使過去曾有成功借款與還款的紀錄,對傳統放款機構而言仍難以評估。障礙不一定在於缺乏借款活動,而是許多能夠證明借款人還款穩定性的交易,發生在傳統金融機構使用的正式信用基礎設施之外。
在沒有既有信用檔案、書面收入、抵押品或其他慣用紀錄的情況下,這些借款人在其他地方尋求信貸時仍可能難以被評估。對放款機構而言,結果是一個可見度問題:實際存在的活動,卻在信用決策所依據的紀錄中缺席。
針對這一缺口,尼日利亞借貸公司Regxta技術長Moses Obika表示,還款數據可提供另一種方式,讓弱勢借款人在信用體系中更為可見。
「許多弱勢借款人不一定從未借款或還過錢,」Obika說。「問題在於,這些還款歷史中有很大一部分無法在傳統放款機構能夠使用的地方被看見。如果這些歷史能被妥善記錄,就有助於讓更多借款人納入信用體系。」
他認為,一開始沒有慣用信用紀錄的借款人,只要貸款與還款持續被記錄,仍可隨時間累積有用的金融歷史。他主張這將讓放款機構掌握客戶過往信貸處理情況的證據,而不必在缺乏過去借款行為資訊的情況下評估每一件申請案。
來自Regxta放款業務的經驗
這一觀點源自Obika在Regxta的工作,他參與開發一項放款業務背後的技術,該業務服務的客戶往往在初次接觸時金融文件有限。
Regxta於2018年以The Bells Dynamic Option的名義開始放款,並於2021年更名。當時公司已擁有客戶、外勤代理人與活躍的貸款帳冊。Obika於同年8月以合約工程師身分加入公司,當時大部分放款業務仍以人工方式管理。
「我剛加入Regxta時,沒有App、沒有網路平台,什麼都沒有,」他說。「放款是真實的,客戶是真實的,代理人也是真實的,但幾乎沒有任何東西以可信的方式被記錄下來。在能夠思考信用評分之前,我們必須先能看清整本帳冊。」
缺乏可靠的中央紀錄,是Obika在這個職位上遇到的主要問題之一。在沒有一致的貸款與還款資訊下,公司也較難取得個別借款人長期表現的可用數據。
貸款帳冊的數位化
當Obika於2022年9月成為Regxta技術長後,他開始領導開發一個數位借貸平台,旨在將這些紀錄整合到單一系統中。該平台於2023年10月上線。
近三年後,Regxta表示,該系統已處理超過100,000筆貸款,完成35,000名客戶註冊,累計放款金額超過100億奈拉。
據公司說明,約80%的客戶在初次接觸Regxta時沒有正式身分證明,許多人也缺乏既有信用檔案、薪資單或慣用抵押品。這一客群輪廓凸顯了問題核心的文件缺口:實際存在的金融活動,卻在傳統放款機構進行信用決策時所依賴的系統中缺席。
這種放款流程允許新客戶從較小金額開始,並透過後續還款逐步建立紀錄。隨著時間推移,這些活動提供了更多有關借款人如何處理信貸的資訊。
「有人可能一開始沒有傳統信用檔案,但每一次成功還款都會為該借款人增加資訊,」Obika說。「這些資訊被記錄得越一致,在必須做出信用決策時,這個人的能見度就越高。」
承認還款歷史的論點
對Obika而言,Regxta近三年來記錄的數字不僅是放款量的衡量指標,更代表數以千計的借款人正在產生過去不曾以易於評估形式存在的還款歷史。
他進一步主張,如果放款機構能夠運用可靠的還款紀錄,沒有慣用信用檔案的借款人就能以另一種方式證明自己如何管理信貸。這對非正式部門工作者與微型企業主可能尤其重要,因為他們的金融活動可能無法產生傳統借貸決策所使用的文件。
在評估客戶時,放款機除了正式就業紀錄、抵押品或既有信用檔案外,也可考量有紀錄的借款與還款歷史。Obika強調,對於多次成功還款的借款人而言,這類紀錄可降低他們每次接觸新放款機構時都得從零開始的可能性。
「如果某人持續借款並還款,那段歷史應該有其價值,」他說。「還款數據可以幫助更多弱勢借款人建立一套更廣泛信用體系能夠認可的紀錄。」
以這種方式建立的歷史,是否能獲得更廣泛信用基礎設施的認可,而不僅限於單一放款機構的貸款帳冊,仍是未定的問題。
本文基於TechNext24發布的報導;原文刊載於TechNext24。

