科技股拋售加劇之際,貴金屬板塊交出亮眼相對突破表現
重點速覽
- •科技股——尤其是人工智慧相關個股——上週重挫並拖累大盤走低,民主黨在選舉中的強勢表現被視為催化因素,加劇了市場對資料中心擴建受限的憂慮。
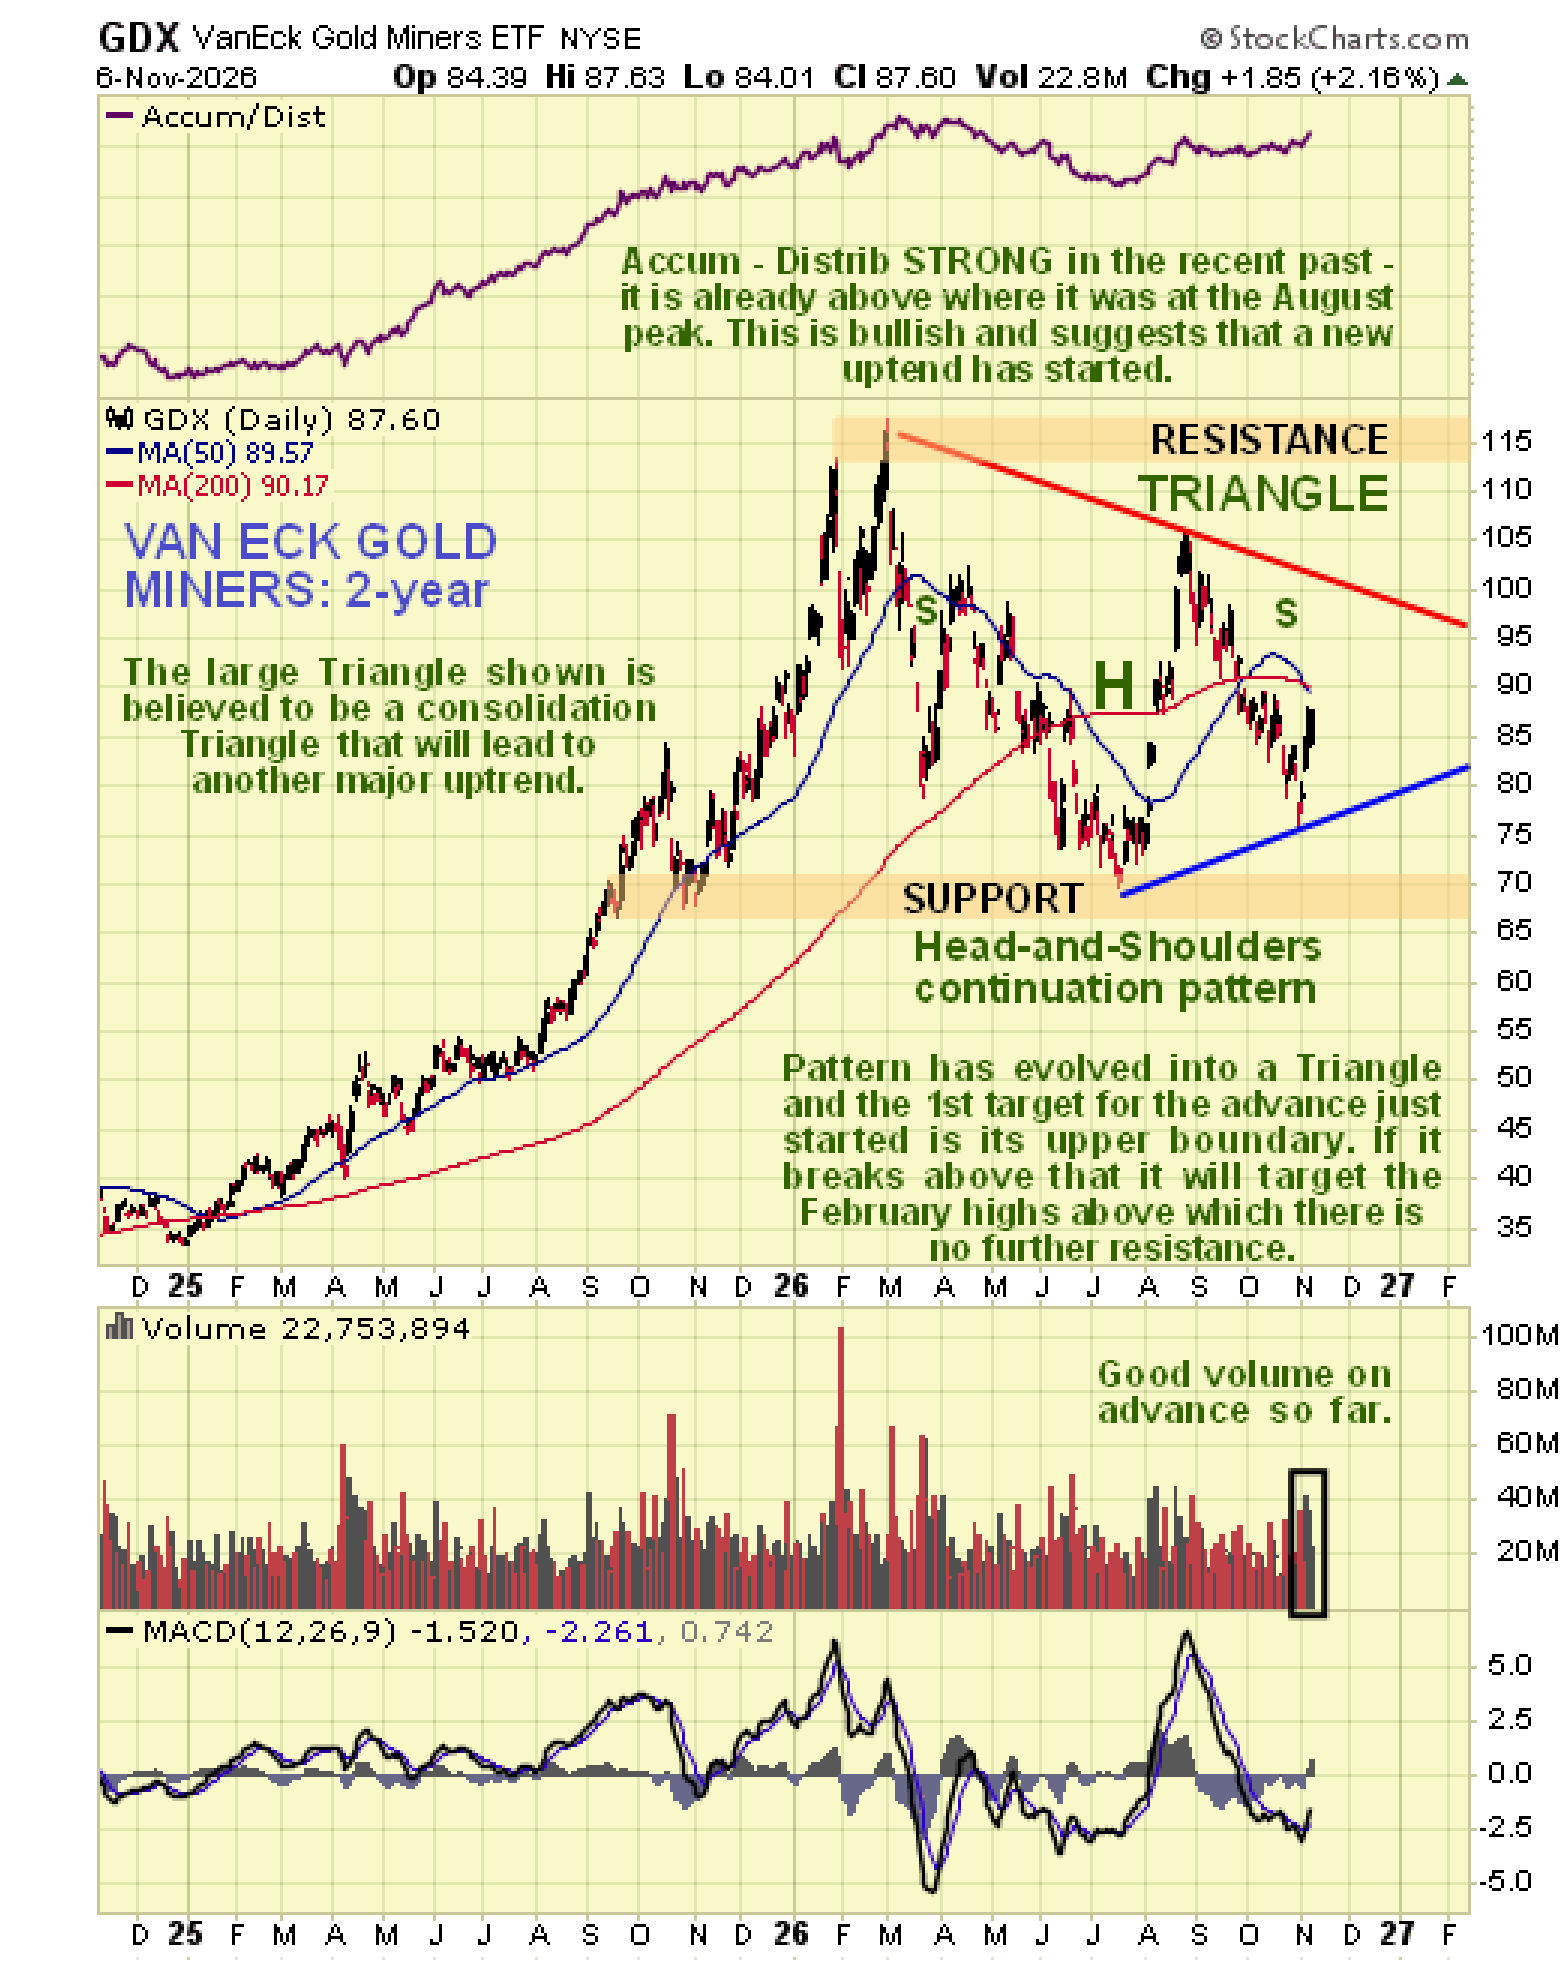
- •VanEck Gold Miners ETF(GDX)以強勁成交量開始自大型對稱三角形下緣反彈,且在自8月下旬高點的回檔期間累積線不降反升,分析師視此背離為強烈看漲訊號。
- •GDX 相對 Nasdaq 綜合指數的走勢圖顯示,上週出現自10月形成的雙底的戲劇性突破,且發生在科技基準指數急跌的一週。
- •Maund 認為全面性市場崩盤不太可能發生,因為指數基金巨頭合計持有約70%的市場,且聯準會可注入無限量的資金;他預期取而代之的是偶發性的情緒驅動急跌。
- •原油的明確破位與貴金屬板塊進入歷史上最看漲的季節性窗口,被視為對貴金屬有利;Maund 計劃發表逐股分析,自白銀類股開始。
科技股拋售加劇之際,貴金屬板塊交出亮眼相對突破表現
上週,貴金屬類股展現了罕見的強勢,在科技股與大盤大幅下挫之際逆勢上漲。市場分析師 Clive Maund 於11月9日在 SilverSeek 發表的評論中,將此走勢形容為貴金屬板塊一次令人矚目的相對突破,並認為這顯示資金正從科技交易中輪動,轉入黃金與白銀礦業股以尋求避險。由於礦業股普遍被視為金銀本身的槓桿替代標的,其相對於大盤股指標的表現,往往被密切關注,以判斷防禦性資金的流向。
上週金融市場出現劇烈變化,科技股——尤其是人工智慧相關個股——大幅重挫,並拖累大盤同步走低。Maund 表示,這波拋售並未令他措手不及:他早已將 AI 交易視為「一個在尋找大頭針的泡沫」,並預期其破滅已有相當時間。他指出的催化因素,是民主黨在近期選舉中取得的大幅斬獲,引發市場對該黨將為資料中心建設踩煞車的憂慮——資料中心正是支撐 AI 模型訓練與運作的運算基礎設施。
他寫道,令觀察者意外的是貴金屬板塊的韌性。該板塊並未隨市場下跌,反而守穩並實際上揚——依他評估,這顯示部分撤離科技的資金正輪動至長期受壓抑的貴金屬板塊以尋求避險。他認為,當以大盤、尤其是科技板塊為基準衡量該板塊表現時,此現象的意義更加清晰。
GDX:圖表型態收斂與累積線走高
在進入相對分析之前,Maund 簡要回顧了 VanEck Gold Miners ETF(GDX)的走勢圖,該基金是黃金礦業類股廣泛使用的基準標的。在兩年線圖上,他先前辨識出的頭肩延續型態——目前正接近完成——位於一個同樣接近完成的大型對稱三角形之內。就在上週,GDX 以可觀的成交量開始自三角形下緣反彈。
他指出,一個關鍵觀察是:在自8月下旬高點的深度回檔期間,累積線並未回落——反而持續上升。Maund 視之為強烈的看漲背離,並認為僅憑這一點,就有理由預期此處將發展出一波可觀的上升趨勢。他補充,該板塊剛進入一年中最看漲的時節——這一季節性窗口在歷史上往往帶來黃金最強勁的回報。
GDX 相對 Nasdaq:戲劇性的相對突破
上週該板塊的漲幅相對溫和,且被科技股與大盤的重挫所掩蓋。將 GDX 與科技股為主的 Nasdaq 綜合指數作圖比較——採用三個月線圖以聚焦近期走勢——則該板塊相對強勢的程度與意義便一目瞭然。此類相對走勢圖是將一項資產的價格除以另一項資產的價格,剔除整體市場方向,以凸顯兩者之間的相對表現。
相對走勢圖顯示,上週出現了自10月形成的相對雙底的戲劇性突破。此突破格外具有分量,因為它發生在 GDX 所對比的基準指數急跌的一週。鑒於 GDX 實際上漲,而科技板塊與整體市場卻大幅下挫,Maund 的結論是,部分撤離科技板塊的「恐慌資金」流入了貴金屬板塊以尋求避險。
為何未必會出現全面性市場崩盤
在大盤與科技股重挫之際貴金屬板塊逆勢上漲,引出一個問題:若發生全面性市場崩盤,此動態是否仍會延續。Maund 認為,這種崩盤可能根本不會發生,並指向市場的股權結構:光是 BlackRock、State Street 與 Vanguard——支撐指數基金產業的三巨頭——便持有市場約70%的份額,股市如今大部分由大資金所掌控。他認為,若能讓整個社會為支撐市場買單,這些大資金必然會這麼做。
在他看來,聯準會並不對美國人民負責;它的存在是為了大資金的利益服務,而且可以憑空創造任意規模的數兆美元,無須問責也不受監督。這意味著它可以向市場注入無限量的資金以維持其高位或阻止下跌,或購買公債以壓抑利率——讓一般民眾透過失控的通膨與不斷走弱的貨幣來為此买单。
他解釋,美元相對其他貨幣持續強勢,反映的是類似政策正在全球各地同步施行。因此,即便美元看似「洗衣籃裡最乾淨的一件襯衫」,它的購買力仍持續快速流失。
Maund 預期,與其出現全面性的大規模崩盤,不如說市場更可能出現如上週所見的偶發性「小型崩跌」,由情緒驟變所引發,並帶來交易性買進機會。他認為,儘管通縮力量也在發揮作用,持續的高通膨對黃金與白銀這類具有真實內在價值的投資必然構成利多——這些金屬在貨幣購買力受侵蝕時,歷來扮演價值儲存的角色。
原油破位被視為穩定因素
依他評估,另一項對市場的利多因素是原油已相當明確地破位,且看來將持續下跌。共和黨上週遭受的重創,抑制了他們再度對伊朗動武的熱情,而以色列的選舉結果預計也將產生類似效果。若油價持續回落,可能對市場產生穩定作用——而這些市場本就已受到央行無止盡的印鈔支撐——從而營造出有利於貴金屬板塊上行的環境。
Maund 表示,他將在後續的獨立文章中檢視一系列有望錄得良好漲幅的貴金屬個股,從白銀類股開始,因為它們尚未啟動——或漲幅尚微。對於關注資金輪動論述的讀者,短期內值得留意的指標,是 GDX 能否延續其相對 Nasdaq 的新近強勢,以及 Maund 即將發表的逐股分析對這波行情廣度的揭示。
編輯註:文中所表達的觀點與技術研判均屬作者個人,僅供資訊參考,不構成投資建議。
關於作者
Clive Maund(clivemaund.com)
2005年之後的數年是黃金與白銀多頭市場的繁榮階段,並於2011年見頂——金價高點約觸及每盎司1,900美元,白銀接近50美元。儘管關於那是否為最終高點仍存爭議,Maund 並不如此認為,理由是法定貨幣在全球範圍內持續貶值。在他看來,2011年以來的空頭市場與1970年代中期為期兩年的回檔極為相似——後者在之前有強勁的上攻,之後則出現巨大的拋物線式飆升,將金價於1980年1月推升至當時逼近每盎司850美元的歷史高點。他認為,當其他各種資產泡沫破裂時,貴金屬將重振雄風——依他評估,這一刻看來即將到來。

