菲律賓6月FDI淨流入年增35.1%,但上半年下滑17.8%
重點速覽
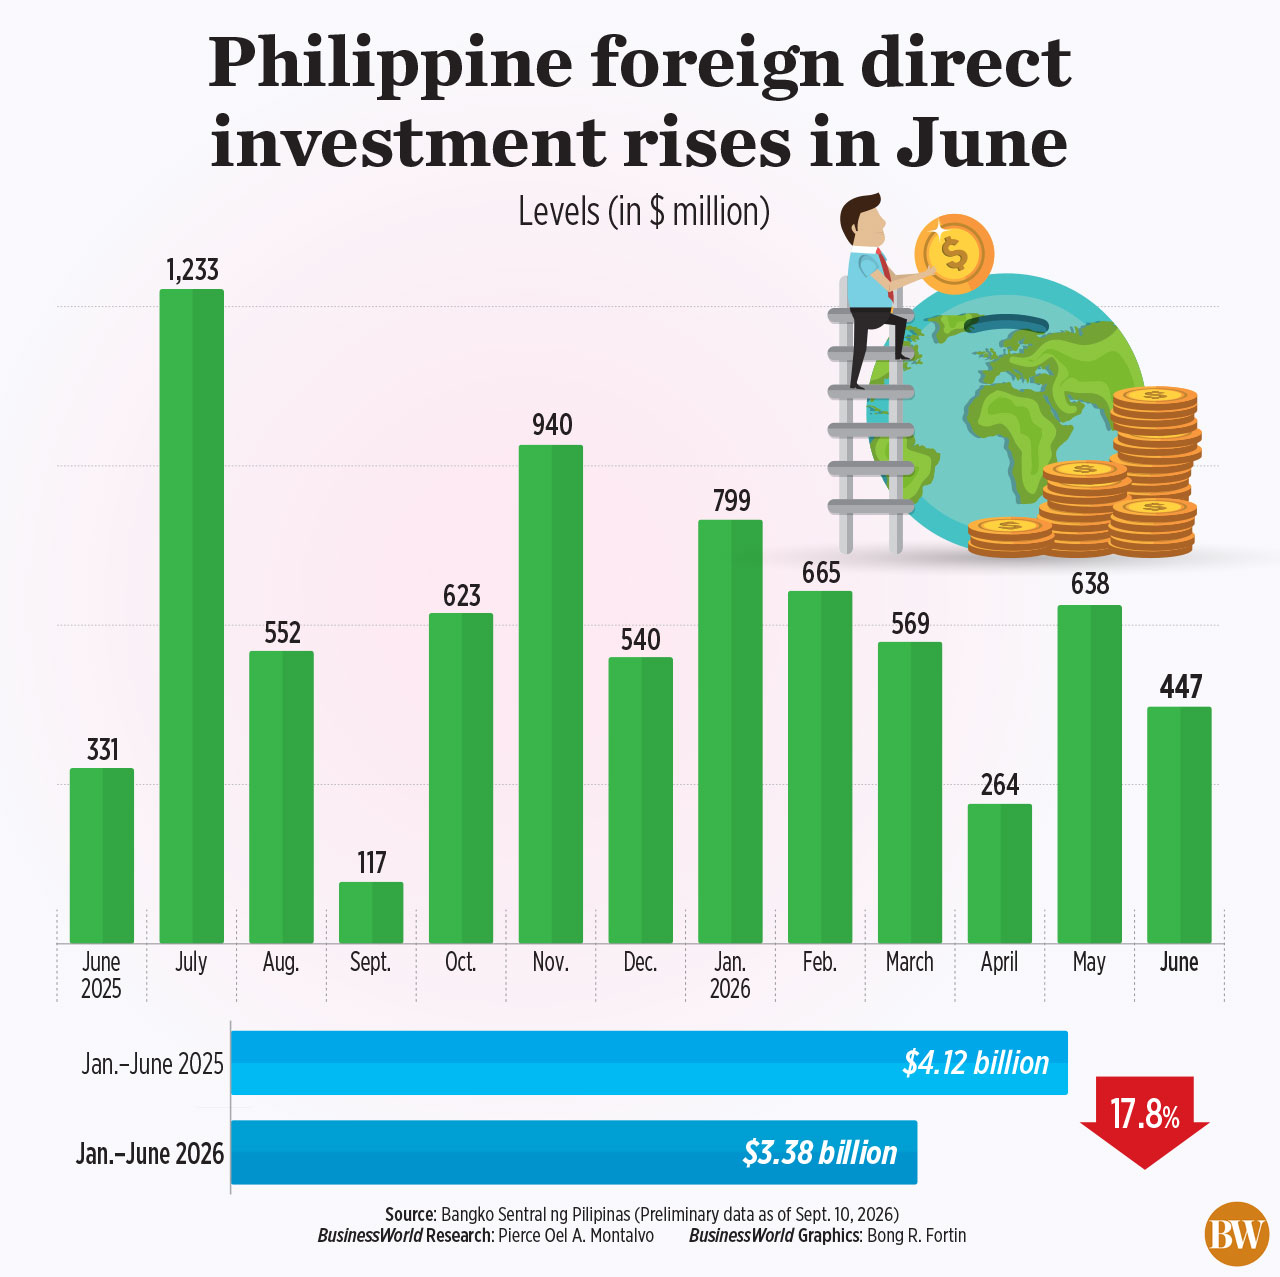
- •6月FDI流入由一年前的3.31億美元升至4.47億美元,但低於5月的6.38億美元。
- •6月股本及投資基金股份投資按年增加逾一倍,達7,800萬美元。
- •上半年再投資收益下跌19.4%至8.29億美元,債務投資則下降25.8%至20.63億美元。
- •披索6月兌美元平均匯率為P61.2513,較一年前弱約8.7%。
- •BSP預測2026年全年FDI淨流入為70億美元,低於2025年估計的78億美元。
作者:Katherine K. Chan,記者
初步央行數據顯示,菲律賓外國直接投資(FDI)淨流入6月年增35.1%至4.47億美元,但當月總額降至兩個月低點。
菲律賓中央銀行(Bangko Sentral ng Pilipinas,BSP)表示,6月數據高於去年同期修訂後的3.31億美元,並創下FDI淨流入連續第二個月年度增長。
不過,按月計算,FDI淨流入較5月修訂後的6.38億美元下跌29.9%。6月流入額為兩個月來最低,低於4月公布的2.64億美元。
FDI是指跨境投資,其中非居民投資者持有居民企業至少10%的股權。這類投資可以股本、再投資收益或公司間借款的形式進行。
BSP數據顯示,6月股本及投資基金股份投資較一年前增加逾一倍,年增129.4%至7,800萬美元,去年同期為3,400萬美元。
然而,不包括再投資收益的非居民股本淨投資在中斷一年後重新錄得流出,流出額達5,200萬美元,但仍較2025年6月的5,700萬美元低8.9%。
6月股本投資配置年減13.8%至1.12億美元,去年同期為1.3億美元;撤回額則下跌12.3%至1.64億美元,去年同期為1.87億美元。
另一方面,6月再投資收益年增43.1%至1.3億美元,去年同期為9,100萬美元。外國債務工具淨投資也年增24.2%,由2.97億美元升至3.69億美元。
菲律賓聯合銀行首席經濟學家Ruben Carlo O. Asuncion透過Viber表示,6月FDI數據反映了「每月投資流動固有的波動性,尤其是在公司間借款及再投資活動方面」。
雅典耀馬尼拉大學經濟學教授Leonardo A. Lanzona表示,FDI淨流入按月下跌,可能與美國聯邦儲備委員會利率較高及美元走強有關,後兩者令披索承壓。
他在Viber訊息中表示:「美國利率上升及披索貶值,可能降低了透過菲律賓關聯企業以債務形式配置營運資金的誘因;再投資收益下降,則可能反映關聯企業獲利能力受壓(與第二季國內生產總值增長2.3%一致,這是2009年以來剔除疫情時期後最弱的表現),或企業轉向匯回利潤而非再投資。這本身就是信心偏弱的訊號,而洪水控制醜聞造成的治理問題更令情況惡化。」
6月中東戰爭的不確定性持續推動對美元的避險需求,促使披索由戰前每美元58至59披索的區間,跌至每美元61披索的水平。
BSP數據顯示,披索6月兌美元平均匯率為P61.2513,較2025年同月平均的P56.3586弱P4.8927,折合約8.7%。
上半年下滑
2026年上半年,FDI淨流入下跌17.8%至33.82億美元,低於一年前修訂後的41.16億美元。
央行在聲明中表示:「與去年同期相比,2026年上半年外國直接投資淨流入下跌。」
央行補充說:「下跌主要是由於外國債務工具淨投資及再投資收益均減少,前者反映公司間借款下降。」
BSP初步數據顯示,六個月期間股本及投資基金股份投資達13.19億美元,較一年前的13.35億美元下降1.2%。
不包括再投資收益的股本外國淨投資,在上半年由一年前的3.07億美元增加59.4%至4.89億美元。
Lanzona先生表示:「股本投資增加59%,是衡量真正新增投資意願更有意義的指標,因為這反映的是新資本,而不是資產負債表的調整。但相對於總額34億美元,4.89億美元是從低基數上升,雖然確實有所改善,卻不足以抵銷整體下跌。」
股本投資配置主要來自日本、美國及新加坡。這些配置年減2.9%,由7.47億美元降至7.25億美元。
BSP表示:「這些資金主要流向製造業、金融及保險業,以及房地產業。」
股本投資撤回額6月由一年前的4.39億美元大幅下跌46.24%至2.36億美元。
BSP數據顯示,2026年上半年再投資收益總額為8.29億美元,較一年前的10.28億美元下降19.4%。同期債務工具淨投資也由一年前的27.81億美元下跌25.8%至20.63億美元。
Asuncion先生表示,全球經濟狀況、貿易及地緣政治發展,以及投資者信心,可能仍是推動外國直接投資流向菲律賓的主要因素。
他表示:「展望未來,FDI前景可能取決於全球經濟狀況、貿易及地緣政治發展,以及投資者信心。不過,股本投資持續增加,顯示外國投資者仍對菲律賓的長期機會感興趣。」
Reyes Tacandong & Co.高級顧問Jonathan L. Ravelas表示,短期內FDI流入可能維持低迷,而改革將是長期吸引外國投資的重要因素。
他在Viber訊息中表示:「短期FDI流動可能仍然疲弱,但長期發展將取決於該國能多有效地把改革轉化為實際投資項目。」
Lanzona先生表示,外國投資者在今年下半年可能會更加審慎地看待菲律賓的投資環境。他指出,政府的承諾似乎尚未轉化為「已撥付、能吸納勞動力的投資」。
他補充說:「如果沒有更明確的BSP寬鬆路徑、更快的醜聞後基礎設施撥款,以及貿易或關稅不確定性的解決方案,FDI淨流入很可能維持低迷;股本投資將是觀察真正轉折的指標。」
央行預計,2026年FDI淨流入將由去年估計的78億美元降至70億美元。
BSP的FDI數據衡量實際投資流動,與菲律賓統計局批准的外國投資數據不同;後者代表投資承諾,不一定會在參考期間內實現。

