戰爭引發的波動與經濟逆風拖累菲律賓第二季金融市場
重點速覽
- •PSEi第二季收報6,037.17點,較前一季回升1.48%,但較去年同期收盤的6,364.94點下跌5.15%。
- •披索6月底收報61.36兌1美元,季內七度觸及歷史低點,而一年前收盤為56.33。
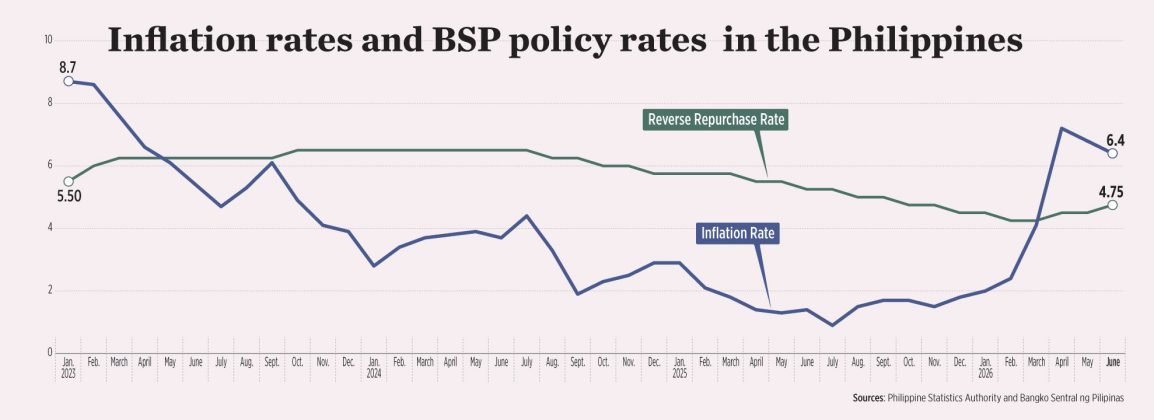
- •BSP第二季累計調升目標逆回購利率50個基點至4.75%,並於8月再升至5%。
- •整體通脹率4月攀至7.2%的三年高點,6月回落至6.4%,仍遠高於BSP的2%至4%舒適區間。
- •Chinabank Research估計BSP上半年動用約56億美元進行外匯干預,是2025年全年約25億美元的兩倍以上。
菲律賓金融市場在第二季持續承壓,受到中東戰爭相關波動以及國內總體經濟挑戰引致的低迷情緒拖累,而市場對利率更高更久環境的預期也令前景更加不明朗。
作為菲律賓股市主要指標的菲律賓證交所指數(PSEi)於6月30日收報6,037.17點,低於一年前的6,364.94點。披索於6月底收報61.36兌1美元,較2025年6月30日的56.33大幅走弱。與此同時,截至6月,短期政府公債殖利率多數低於一年前,而中期及長期天期則錄得較高利率。
Chinabank Research在報告中指出,由於中東局勢推高通脹、打擊投資人情緒,第二季金融市場表現同時遜於前一季與去年同期。
報告稱:「菲律賓高度依賴進口石油,因此特別容易受到能源危機衝擊。」「本季市場波動主要由中東衝突的發展所驅動。」
為此,菲律賓央行(BSP)於4月轉入緊縮週期,此舉推升債券殖利率並壓抑股票估值。中東衝突亦引發資金流向美元等避險資產,Chinabank Research表示,在外部逆風持續下,BSP的升息對披索僅提供有限支撐。
BSP於第二季透過4月及6月各升息25個基點,累計調升基準借貸成本50個基點(bps),將目標逆回購利率升至4.75%。目標逆回購利率是BSP的關鍵政策利率,為整體經濟的貸成本定錨。8月再升息25個基點,關鍵利率現為5%。
此輪緊縮之際,4月整體通脹率受中東戰爭引發的油價衝擊影響消費者物價,攀至7.2%的三年高點。隨後5月放緩至6.8%、6月至6.4%,但仍遠高於BSP的3%目標及2%至4%的舒適區間。
Chinabank Research表示,停滯性通脹憂慮亦打擊市場情緒。「與此同時,能源危機加劇了防洪工程醜聞對經濟的衝擊,令成長憂慮升溫。」
菲律賓國內生產毛額(GDP)成長於4至6月放緩至疫情後低點2.3%,低於去年同期的5.4%及第一季的2.8%。上半年GDP成長平均為2.6%,低於政府全年3.5%至4.5%的目標。
COL Financial Group投資人關係與企業策略總監兼首席股票策略師April Lynn L. Tan表示,戰爭爆發後,市場逆轉了年初外資資金流向新興市場時的漲勢。
她補充:「至於去年,第二季有特朗普關稅的疑慮,加上防洪工程醜聞(政府支出枯竭導致GDP成長令人失望),因此市場表現也不佳。」
Reyes Tacandong & Co.資深顧問Jonathan L. Ravelas則將第二季形容為調整期而非危機。「經濟持續成長,銀行體系穩健,內需也保持堅挺。」他說。
披索
4月至6月期間,海灣地區敵對行動加劇,披索七度收於歷史低點。披索走弱推升以美元計價進口商品的披索成本,包括菲律賓高度依賴的石油。較前一季,披索自3月31日收盤的60.748貶值61.2分;按年計,自2025年6月30日的56.33貶值5.03披索。
分析師表示,由於美元走強以及戰爭引發的通脹與緊縮憂慮令披索屢創新低,BSP在第二季更頻繁地干預外匯市場。
Regina Capital Development Corp.銷售主管Luis A. Limlingan表示:「BSP大幅提高現貨市場干預的頻率與規模以遏制匯率快速下滑,成功平滑了日內波動,但無法完全扭轉美元的全面主導地位。」
他補充:「隨著國際毛準備降至多季低點,BSP可能轉向政策利率調整與流動性管理,而非僅依靠直接出售準備來捍衛索。」
Chinabank Research估計,第二季約動用12億美元準備以支撐披索,令上半年干預總額達56億美元,是2025年全年約25億美元的兩倍以上。
Union Bank of the Philippines首席經濟學家Ruben Carlo O. Asuncion透過Viber訊息表示:「BSP並未公開披露外匯干預的頻率或規模,因此難以量化干預活動。從官方數據可以確定的是,本季淨外匯操作對該國準備的變動有所貢獻。」
股市
PSEi第二季自3月31日收盤的5,948.94點回升1.48%,但仍較2025年6月30日的6,364.94點下跌5.15%。
China Bank Securities Corp.(Chinabank Securities)表示:「季內回升主要受6月美伊臨時和平協議後投資人情緒改善所帶動。」
該券商稱:「按年下滑則反映美伊衝突下風險偏好的惡化,加上外資淨賣超與獲利預期下修,因油價上漲與地緣政治不確定性升高打擊消費與企業擴張計劃。油價上漲推高多數企業的投入成本,通脹效應亦壓抑營收成長,因消費者縮減支出。」
該券商補充,借貸成本上升影響企業獲利前景,並拖累股市。
「中東緊張局勢升級與油價上漲加劇通脹憂慮,降低風險偏好。同時,披索貶值降低了外資回報的美元價值,使本地股票吸引力下降並引發資金外流。」
固定收益
分析師表示,BSP轉趨鷹派加上美國公債殖利率上升,帶動第二季菲律賓固定收益率飆升,投資人在通脹壓力升高中要求更高的風險溢酬。
First Metro Investment Corp.研究主管Cristina S. Ulang表示,利率上升正值「地緣政治風險,主要是美伊戰爭推升全球與本地油價至歷史高點,國內通脹於4月升至7.2%,10年期公債殖利率升至7.6%」。
Limlingan表示,作為本地市場長期借貸成本指標的10年期公債殖利率,也在沉重賣壓下飆升。戰爭不確定性下全球市場持續波動,風險偏好同樣轉弱。
展望
展望今年餘下時間,中東衝突曠日持久的可能性將令金融市場持續面臨下行風險,但節慶季節海外僑民匯款流入增強或可提供支撐。
Fitch Ratings表示,進一步緊縮政策仍有可能,或對市場構成壓力。復甦將取決於公共支出回升的速度、隨後的企業投資環境,以及中東衝突的解決——後者將帶動油價與通脹進一步正常化。
該機構稱:「在此背景下,資產品質風險值得關注,因其也可能拖累企業與銀行業的獲利能力。」「匯率方面,BSP迄今僅在過度波動或貶值對通脹造成實質影響時才進行干預,我們預期此做法將維持不變。」
Chinabank Securities表示,經濟復甦預期可望支撐本地股票的投資興趣,因其將轉化為獲利成長,有望令PSEi於年底逼近6,400點水準。
Tan也表示,股市已大致反映利空。「這意味著若發生壞事,市場早已預期,因此潛在下行空間較小;反之若發生好事,潛在上行空間則大得多。」
Chinabank Research並表示,菲律賓金融市場將深受美國聯準會政策預期影響。
「外匯市場方面,美伊局勢迈向解決的進展可望改善投資人情緒,為菲律賓披索提供支撐。然而,外部與國內壓力可能令披索在年底前維持弱勢。」
固定收益方面,該機構預期在通脹居高不下的情況下,利率在今年餘下時間將維持高位。其補充,美伊局勢若取得實質進展將紓緩通脹與升息憂慮,而經濟成長復甦則可提振投資人信心並支撐國內資產。
「投資人亦可能關注零售公債與零售美元債券的潛在發行,或於第四季推出。一旦BSP釋出結束升息週期的訊號,投資人尋求鎖定利率高峰,較長天期債券的需求可能增強。」零售公債與零售美元債券是向個人投資者發行的政府證券。
Limlingan表示:「預計市場在今年餘下時間將維持區間震盪,參與者需警惕油價急漲、嚴峻農業天氣衝擊以及外資持續流出等風險。」
與此同時,Ulang預期金融市場將展現韌性,受惠於物價壓力紓緩,因BSP的升息可望穩定通脹,為2027年經濟復甦創造空間,基礎建設支出加速亦有助於此。
Ravelas表示,一旦中東衝突平息,菲律賓市場仍具備良好的復甦條件。「挑戰不在於基本面疲弱,而是在於如何應對極為艱難的全球環境。」
本文根據Aaron Michael C. Sy的報導改編,原文刊載於BusinessWorld。

