Nvidia(NVDA)Q3 財報前瞻:AI 支出風險與治理疑慮威脅主要上升趨勢
重點速覽
- •Nvidia 訂於 2026 年 11 月 17 日美股收盤後發布 2027 財年第三季業績,市場共識預期營收為 1,088.4 億美元,年增 90.9%;每股盈餘為 2.47 美元,年增 90%。
- •在涉及 Alice Huang 的指控後,Nvidia 董事會已對執行長黃仁勳啟動獨立調查。Alice Huang 為新加坡 Megaspeed 前高層,據報導被美國情報官員認定為中國情報資產。
- •公司市值在不到一個月內下跌近 30%,從 2026 年 10 月 6 日的 5.77 兆美元跌至 11 月 10 日的 4.07 兆美元;此前因調查報導,股價於 11 月 9 日下跌 4.3%。
- •資料中心營收仍是主要增長動力——Q2 FY2027 年增 117% 至 890 億美元,約佔總營收 92.5%;同時管理層指引 Q3 毛利率由 75% 降至 74%。
- •Nvidia 的 Q3 營收指引假設來自中國的資料中心運算營收為零,因此任何額外的出口許可或市場准入改善,都將是公司展望中目前未計入的上行空間。
Nvidia(NVDA)將於下週二發布 2027 財年第三季財報,面臨投資人信心的關鍵考驗。市場對 AI 基礎設施支出熱潮可持續性的疑慮,正與涉及執行長黃仁勳的新興公司治理爭議相互疊加。
該公司股價於 2026 年 11 月 9 日(星期一)下跌 4.3%,市值蒸發約 1,900 億美元。此前有報導指出,當局正在調查黃仁勳是否為一項所謂中國情報行動的目標。此一發展為公司領導層、美中監管風險敞口以及偏高的估值增添了新的不確定性。
這家全球市值最高的公司正面臨宏觀與微觀逆風的雙重夾擊,市值在不到一個月內下跌近 30%,從 2026 年 10 月 6 日 5.77 兆美元的高點跌至 2026 年 11 月 10 日(星期二)的 4.07 兆美元。
財報日期與市場共識預期
Nvidia 訂於 2026 年 11 月 17 日(星期二)美東時間下午 4 時 20 分左右發布 Q3 FY2027 業績,隨後於美東時間下午 5 時舉行財報電話會議,即新加坡時間 2026 年 11 月 18 日(星期三)早上 6 時。由於業績在美股收盤後公布,市場的首個交易反應將在下個交易日美股重開時出現,投資人預計將同時檢視整體數據及電話會議中對下述主題的說明。
市場共識指向另一個高速增長季度:營收預計年增 90.9% 至 1,088.4 億美元,每股盈餘預計年增 90% 至 2.47 美元。
截至 2026 年 11 月 10 日,選擇權市場對 Nvidia 股價的定價約為 ±10.6% 的波動,高於該股 10 年來財報日平均峰值波動 ±7.8%(據 EarningsWatcher 數據)。該隱含波動代表選擇權交易員為財報前後任一方向定價的波幅,凸顯市場對此次財報所賦予的事件風險,相對於 Nvidia 自身的財報日歷史有多高。
為何 Nvidia 財報對美國整體股市至關重要
Nvidia 即將公布的業績可能對標普 500 指數與納斯達克 100 指數產生重大影響,因其權重龐大,且在美國 AI 生態系統中的財務關聯日益緊密。
截至 2026 年 10 月 20 日,Nvidia 佔納斯達克 100 指數約 8.18%,意味著其股價單獨波動 5%,在其他成分股不變的情況下,可帶動指數約 0.41 個百分點。
更重要的是,市場對「循環融資」的疑慮日益加深——即 Nvidia 投資、提供融資支持或擔保那些隨後採購其晶片的 AI 基礎設施公司——引發了對 AI 相關需求獨立性與可持續性的質疑。
8 月,Nvidia 宣布一項融資計劃,目標引入超過 5,000 億美元的第三方資本,潛在的公司擔保金額最高可達 1,250 億美元。
這些安排可能放大風險傳染效應:AI 需求放緩或信貸條件收緊,可能削弱資料中心營運商的現金流,限制其為新晶片採購融資的能力,並最終拖累 Nvidia 未來的營收增長。此種情況可能同時觸發半導體製造商、超大規模雲端服務商、AI 基礎設施供應商以及承受私募信貸風險的金融機構的同步拋售。
因此,若 Nvidia 業績超預期並配以強勁的前瞻指引,可望恢復市場對整體 AI 投資週期的信心;反之,若業績令人失望或終端需求出現走弱跡象,則可能加速納斯達克 100 與標普 500 指數近期的拋售。
在此背景下,以下是交易員應關注的六大基本面因素。
1. 資料中心營收:主要的盈利增長動力
Nvidia 的資料中心部門仍是主導性的盈利引擎,受惠於超大規模雲端服務商、雲端服務提供者及主權 AI 項目對 AI 基礎設施的巨額投資。
Q2 FY2027 資料中心營收年增 117% 至 890 億美元,約佔總營收的 92.5%。Q2 整體營收達 962 億美元,年增 106%。由於該部門貢獻約 92.5% 的營收,本季的走向實際上取決於 AI 基礎設施需求,而非其餘業務。
至於 Q3,管理層此前指引總營收為 1,080 億美元,上下浮動 2%,而市場共識預期其後已上調至約 1,088 億美元。關鍵問題在於,隨著營收規模擴大,公司能否持續實現可觀的環比增長。
2. Blackwell 與 Vera Rubin:能否保持技術優勢?
Nvidia 能否維持在 AI 加速器市場的主導地位,很大程度取決於其 Blackwell 架構及新一代 Vera Rubin 平台的成功部署。
在 Q2 業績中,管理層確認 Vera Rubin 已進入全面量產階段,並正在包括 Microsoft Azure、Google Cloud、Oracle Cloud Infrastructure 及 CoreWeave 在內的主要雲端合作夥伴間推進部署。
市場關注焦點將包括產能、客戶部署時程、先進封裝及高頻寬記憶體的供應情況,以及來自 AMD 的競爭和超大規模雲端服務商自研 AI 晶片的威脅。
3. 毛利率:定價能力的關鍵考驗
Nvidia Q2 的非 GAAP 毛利率維持在 75%,反映其在 AI 加速器市場出色的定價能力。
然而,管理層指引 Q3 毛利率降至 74%,上下浮動 50 個基點,因製造、封裝及記憶體成本上升可能對盈利構成壓力。
在季度營收預計超過 1,080 億美元的情況下,即使毛利率出現相對細小的變化,也可能導致營業利潤的顯著差異。交易員將評估 Nvidia 能否透過提高售價、優化產品組合及提升製造效率,抵銷基礎設施元件成本的上升。
4. 前瞻指引:最大的基本面催化劑
Nvidia 的財報反應可能更取決於其 Q4 FY2027 營收展望,而非已公布的 Q3 表現。
市場將尋求確認 AI 基礎設施訂單在 2027 年初之前仍具韌性,尤其是在近期對超大規模雲端服務商資本支出、AI 融資安排及大規模 AI 部署盈利能力的疑慮之後。
Nvidia 亦已宣布與 Apollo、BlackRock、Blackstone、Brookfield、Goldman Sachs 及 KKR 的合作,旨在為 AI 基礎設施開發籌集可觀的第三方資本,惟須待最終協議落實。
雖然這些安排可能擴大融資能力,但投資人將審視 AI 基礎設施支出是否獲得可持續的終端需求及現金產生能力的支持。
5. 中國出口管制與地緣政治風險
對 Nvidia 而言,中國既是龐大的潛在市場,也是主要的監管不確定性來源。
值得注意的是,其 Q3 營收指引假設來自中國的資料中心運算營收為零,反映先進 AI 晶片出口的現有限制及不確定性。由於展望中已假設中國資料中心運算營收為零,任何額外的出口許可或市場准入改善,都將代表目前未計入公司指引的上行空間。
市場焦點將在於 Nvidia 能否改善中國客戶的准入、取得更多出口許可,或面臨更嚴格的限制。此因素尤其重要,因為 Nvidia 的專有 CUDA 軟體生態系統及其在全球 AI 加速器市場的地位,部分取決於其國際客戶群的廣度。
6. 黃仁勳調查:新的治理與國家安全風險
在 Nvidia Q3 財報公布前,最重要的新非財報催化劑,是圍繞其執行長的治理事件。
據路透於 11 月 8 至 9 日發布的報導,在黃仁勳被指與 Alice Huang 有關聯的指控後,Nvidia 董事會已啟動獨立調查。Alice Huang 為新加坡 Megaspeed 的前高層,據報導被美國情報官員認定為中國情報資產。
從股權估值角度而言,更大的隱憂是該調查可能造成長期的治理折價,尤其是當其為領導層的延續性、美國出口許可或監管合規帶來不確定性時。
此一發展亦正值投資人對整體 AI 交易持高度懷疑態度的時期,放大了任何財報失望所引發負面反應的風險。此外,任何安全漏洞、監管執法行動、領導層動盪或其他重大披露的證據,即使公司業績強勁,也可能觸發持續的估值下調。
基本面總結:交易員最應關注的事項
據分析,Nvidia 的 Q3 財報反應可能取決於五大關鍵因素:資料中心營收增長、Blackwell/Rubin 的執行進度、毛利率韌性、Q4 指引,以及黃仁勳調查的影響——其中超大規模雲端服務商 AI 支出的可持續性仍是最核心的基本面驅動因素。
如前文所述,看漲情境包括乾淨俐落的業績超預期、AI 基礎設施需求加速、優於預期的 Q4 指引及具韌性的毛利率,並輔以公司治理調查方面的令人安心的進展。此組合可能觸發 Nvidia 股價的急速反彈,並有望恢復市場對更廣泛半導體及 AI 相關科技板塊的信心。
看跌情境未必在於整體業績令人失望,而在於有證據顯示 AI 基礎設施支出正在失去動能,或成本上升開始侵蝕盈利。更重要的是,調查若有任何重大升級——尤其是涉及監管執法、證實的安全漏洞或領導層動盪——即使 Nvidia 的基本盈利依然強勁,也可能造成長期的治理折價。
技術分析:可能轉入主要下跌趨勢階段
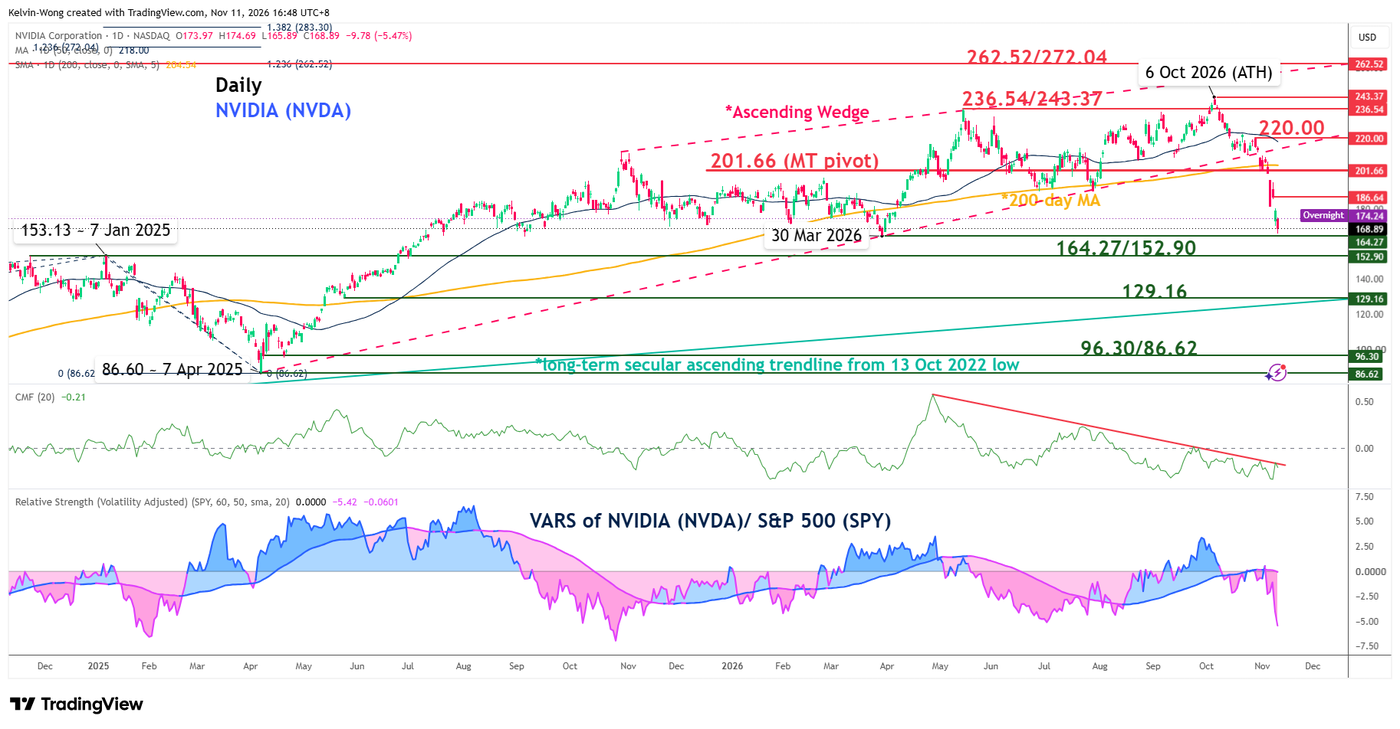
從圖表角度分析,該分析認為 NVDA 已出現看跌跌破。2026 年 10 月 30 日,該股跌破其 200 日移動平均線及「上升楔形」形態的支撐——該形態被確認為主要的看跌反轉型態,形成於 2025 年 4 月 7 日 86.60 的低點至 2026 年 10 月 6 日 243.37 的歷史高位之間。
此外,結合價格與成交量動能的 Chaikin Money Flow 指標,持續在零軸下方呈現看跌動能狀態。以較廣泛的標普 500 ETF(SPY)衡量,Nvidia 的波動率調整相對強弱(VARS)亦持續顯示 NVDA 跑輸大市。
綜合而言,據該分析,這些觀察顯示 NVDA 正處於 201.66 關鍵中期樞紐阻力位(亦即 200 日移動平均線)下方的一個潛在主要下跌趨勢階段。一旦跌破 152.90 的中期支撐,首先將考驗 129.16 的中期支撐——亦即自 2022 年 10 月 13 日低點延伸的長期上升趨勢線。反之,若突破 201.66 並以日線收於其上方,將推翻看跌情境,為潛在反彈至 220.00 的中期阻力位(亦即 50 日移動平均線)開啟大門。
出處說明
本文為對 OANDA MarketPulse 於 2026 年 11 月 11 日發布之分析的改寫。原分析所表達的觀點為作者個人意見,不一定反映 OANDA Business Information & Services, Inc. 或其任何關聯公司、附屬機構、高層或董事的立場。原出版物僅供資訊及教育用途。

