比特幣ETF悖論:輝達股票擁有比特幣從不需要的「執行長溢價」
重點速覽
- •11月12日,輝達董事會考量執行長黃仁勳的未來動向後,其盤後股價暴跌超過8%,此舉一度威脅到約6,000億美元的市值。
- •黃仁勳身兼輝達首席策略家與AI熱潮公眾傳道者的角色,超過60位高階主管直接向他匯報,而分析師認為沒有明顯的接班人選。
- •蘋果的歷史顯示接班規劃的重要性:2011年賈伯斯辭職後盤後股價下跌5.9%,但在庫克擔任執行長期間股價上漲了1,946%。
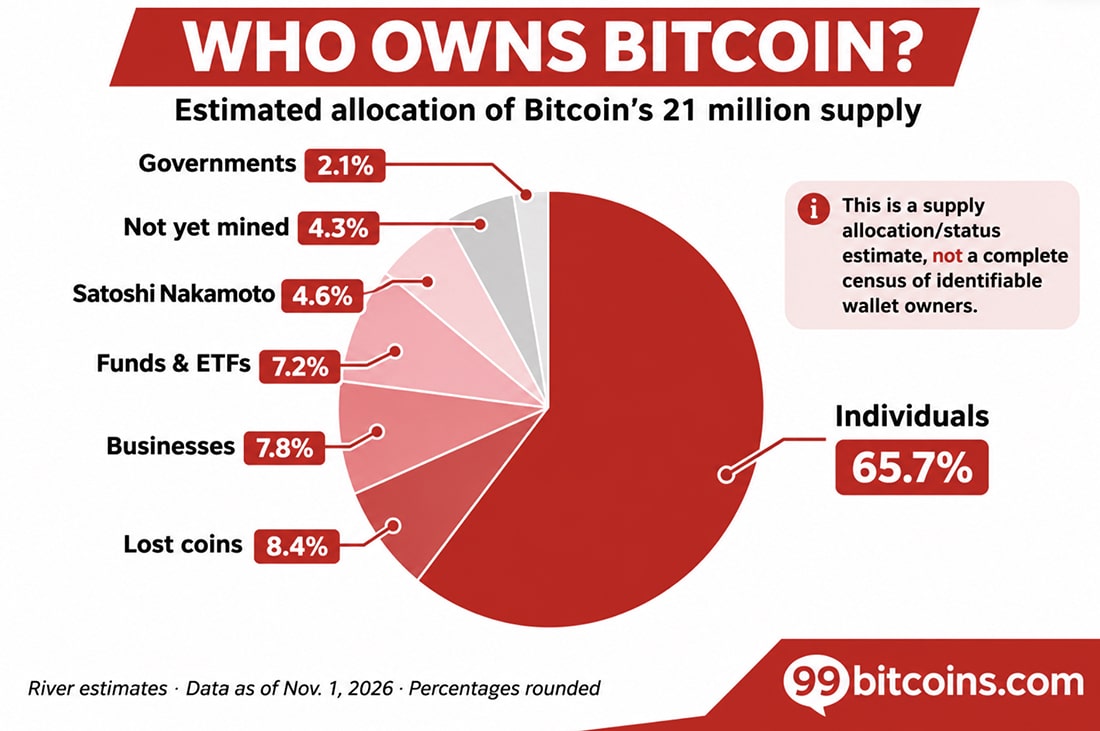
- •美國現貨比特幣ETF自2024年1月推出以來已吸引554億美元累計淨流入,截至11月11日持有約131萬枚BTC,相當於比特幣流通供應量的6.5%。
- •比特幣在沒有執行長、規則不依賴任何個人的情況下運作,但華爾街的ETF產品——包括持有約793,069枚BTC、價值近595億美元的貝萊德IBIT——如今已塑造了市場需求敘事的很大一部分。
投資輝達的投資人有黃仁勳,投資比特幣的投資人則沒有任何人——這或許是兩種資產之間最大的差異。然而,華爾街已將數十億美元投入比特幣ETF產品,而這類產品原本的設計就是在沒有企業領導人的情況下運作;與此同時,NVDA股票卻承載著一種建立在黃仁勳對AI影響力之上的執行長溢價。
11月12日,輝達盤後股價暴跌超過8%,此前董事會考量了黃仁勳的未來動向。此舉一度威脅到約6,000億美元的市值。晶片需求並未突然消失——投資人對輝達領導人的信心才是關鍵驅動因素。
NVDA股票及其執行長溢價
黃仁勳不只是輝達的執行長,他更是首席策略家,也是AI熱潮的公眾傳道者。路透社報導,超過60位高階主管直接向他匯報,而分析師認為沒有明顯的接班人能無縫接替他的影響力。
我們給輝達董事會的訊息:不要開除黃仁勳。沒有明確的人選可以取代黃仁勳。我們相信,他的離開對輝達、其股東以及AI革命而言,最終將是淨負面因素。首先,看看數據。歷史也…
— The Kobeissi Letter (@KobeissiLetter) 2026年11月12日
當投資人信任領導人時,這種高度集中能帶來上行空間。黃仁勳能把一場主題演講或一次預測變成撼動市場的事件。但它也帶來脆弱性:投資人難以將「人」與「公司」分開看待。在股票分析中,這種結構被稱為「關鍵人物風險」,而接班規劃被視為上市公司董事會的常設職責。
NVDA股票仍然象徵著對AI基礎設施核心晶片的所有權。然而,有關領導層可能變動的報導,就足以動搖這支股票及其合作夥伴。這就是執行長溢價現象——投資人寄託在單一個人身上的信心。在輝達董事會或公司直接回應相關報導之前,可觀察的訊號是官方聲明、董事會決策,以及黃仁勳本人的公開露面。
蘋果提供了一個歷史對照。2011年8月24日,當史蒂夫·賈伯斯辭去執行長職務時,蘋果盤後股價下跌5.9%。提姆·庫克接任後,公司持續成長;在庫克任期內,蘋果股價至今已上漲1,946%。不同之處在於,蘋果有接班規劃,而且是一家營運中的企業。比特幣則是圍繞著截然不同的命題而構建。
比特幣ETF悖論:華爾街買入資產,卻不擁有其規則
中本聰多年前從公眾視野中消失,比特幣仍持續運行。沒有執行長來安撫持有人,沒有董事會來任命接班人,也沒有季度電話會議讓創辦人承諾更好的產品週期。其發行時間表和共識規則不依賴任何個人。
比特幣並非不受市場情緒影響。其價格仍然會對採用率、監管、安全性、流動性和需求做出反應。但它的情緒較不依賴單一高層——沒有人需要決定中本聰是否仍是勝任這項工作的合適人選。
比特幣ETF市場顯示,華爾街已在多大程度上改變了所有權的故事。美國現貨比特幣ETF自2024年1月獲得監管核准推出以來,已累計吸引554億美元的淨流入。截至11月11日,這些基金持有約131萬枚BTC,相當於比特幣目前2,011萬枚流通供應量的6.5%。
單是貝萊德的IBIT,在11月9日就持有約793,069枚BTC,價值近595億美元。它讓傳統投資組合無需管理錢包或私鑰,即可獲得比特幣敞口,並可在美國交易所的正常交易時段內透過普通券商帳戶進行交易。
這就是比特幣ETF悖論:華爾街並不控制比特幣的協議,但其產品如今塑造了市場需求敘事的很大一部分。現貨ETF直接持有比特幣,因此淨流入和流出會轉化為實際的代幣買賣,且持倉每日揭露。淨流入可以增強買盤壓力,贖回則可能使其逆轉。投資人越來越多地關注貝萊德和富達的資金流向,以研判機構需求的線索。
一個沒有ETF的世界將呈現不同的面貌。554億美元的淨流入不會透過這些產品進入;有些投資人或許會直接買入比特幣、使用期貨,或完全卻步。這些基金的131萬枚BTC將屬於不同的持有人,而市場也將失去一條重要的機構參與合規管道。
從比特幣市值中減去554億美元,並不能揭示它沒有ETF時的價格。市值是由邊際交易決定的,而不是把每一筆投入的資金加總。真正的反事實關乎需求、參與管道,以及價格下跌時誰願意買入。
這正是比特幣的優勢與其新弱點交會之處。當對黃仁勳的信心出現裂痕時,輝達的執行長溢價可能變成負債。比特幣則沒有可以失去的創辦人。
比特幣從來不需要中本聰來維持網路的運作。然而,華爾街卻教會了新一代買家去關注它的資金流向。協議仍然去中心化,但投資敘事卻日益機構化。

