奈及利亞金融科技業放下AI末日爭論,更關注詐騙與劣質數據
重點速覽
- •2026年奈及利亞金融科技週的與談者表示,奈及利亞金融科技公司專注於詐騙偵測與信貸決策等實際AI應用,而非全球關於AI存在性風險的辯論。
- •奈及利亞央行數據顯示,87.5%的受訪金融科技公司將AI用於詐騙偵測,相較之下,37.5%用於信用評分與風險建模。
- •2020年至2025年的五年間,詐騙造成奈及利亞銀行與客戶損失1,344.8億奈拉,加劇了業界對AI監控的迫切需求。
- •高管們認為,AI可透過評估更廣泛的財務行為來擴大信貸可及性,但警告不完整或帶偏見的數據可能大規模放大不良放貸決策。
- •奈及利亞央行已提醒,信貸、詐騙防制與合規領域中AI驅動的決策將需要更強的監督與監管。
拉各斯 — 當前關於人工智慧(AI)最熱烈的辯論圍繞著存在性風險。Sam Altman、Elon Musk以及業界其他知名人士不斷圍繞同一個問題:AI有一天會不會反過來對付人類?
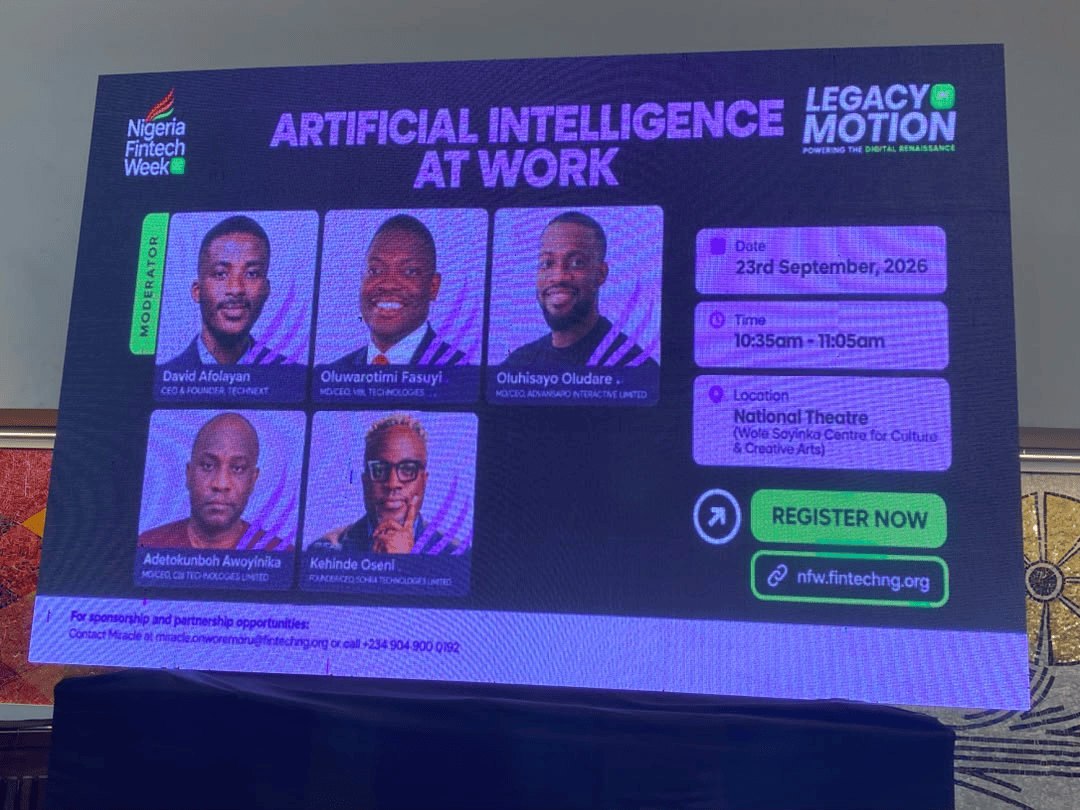
在拉各斯,這個問題聽起來不太一樣。當地關注的不是AI是否會毀滅人類,而是它能否更快批准貸款、更早發現詐騙交易,或服務從未踏進銀行分行的客戶。9月23日(週三),在奈及利亞金融科技業年度盛會「2026年奈及利亞金融科技週」(Nigeria Fintech Week 2026)的一場題為「人工智慧的實際應用」(Artificial Intelligence at Work)的座談會上,國外末日式辯論與國內日常營運之間的落差,構成了整場對話的基調。
這場座談匯聚了三位不太有耐心空談抽象議題的實務經營者:VFD Technologies董事總經理兼執行長Oluwarotimi Fasuyi、CBI Technologies董事總經理兼執行長Adetokunbo Awoyinika,以及Advansio創辦人兼執行長Olufisayo Oludare。他們的討論涵蓋AI基礎設施、信貸決策、詐騙偵測、數據品質以及採用的實際成本。
「認知投降」與信任落差
不過,在進入這些議題之前,主持人、Technext共同創辦人兼執行長David Afolayan先在現場拋出另一個問題:人們究竟願意多信任機器?
他以舉手調查開場。「在座有誰使用ChatGPT、Gemini、Claude或Grok?」大部分人舉了手。接著是更尖銳的追問:有誰會核實這些工具給出的答案?現場安靜了下來。
folayan為兩個答案之間的落差取了一個名字。他稱之為「認知投降」(cognitive surrender)— 因為AI的答案來得快、聽起來有信心,就照單全收的習慣。
這個說法點出了人工智慧在職場應用中的核心兩難。這項技術的決策速度確實超越任何人類團隊,但速度不等於確定性,仍然需要有人判斷哪些決策值得信任、哪些需要再檢視。
這種張力貫穿了座談的所有討論。當奈及利亞金融科技公司競相將人工智慧投入實際營運時,更棘手的問題往往不是工具能不能用,而是工具出錯時會發生什麼,以及出錯時有誰在留意。
先有基礎設施,才有智慧
對Fasuyi而言,真正的變革不在客戶點擊的螢幕上,而在螢幕之下。
傳統銀行運行在為存款與儲蓄而建的舊系統上。金融科技公司處理的數位交易量大得多,需要能夠吸納海量數據、不減慢速度也不讓數據暴露風險的基礎設施。人工智慧可以幫忙分擔這個負荷,但前提是基礎夠穩固。
「組織應該投資在安全、靈活、能夠運用或消化大量數據,同時能為業務創造價值的東西上,」Fasuyi說。
這是在炒作聲中容易被忽略的重點。模型的品質取決於餵給它的東西,而金融數據往往雜亂無章,或困在彼此不相通的系統裡。垃圾數據進,垃圾決策出 — 而在放貸業務中,錯誤的決策是要付出金錢代價的。
奈及利亞央行(CBN)2025年金融科技報告發現,37.5%的受訪奈及利亞金融科技公司將人工智慧用於信用評分與風險建模,87.5%則將其用於詐騙偵測 — 是應用於信貸領域比例的兩倍以上。當被問及什麼能幫助它們擴大規模時,獲取高品質數據與基礎設施位居首位。工具已經到位,但它們需要的原料還沒有。
詐騙成為最明確的應用場景
金融走向數位化,試圖破壞金融的人也一樣。CBN在其「2028支付系統願景」(Payments System Vision 2028)中引用的數據顯示,2020年至2025年間,銀行與客戶因詐騙損失了1,344.8億奈拉。這項五年累計數字,正是業界對AI如此迫切的背景。
沒有任何人工團隊能即時監控如此龐大的交易量。在支付領域,一筆可疑轉帳若在結算後才被發現,錢已經追不回來。人工智慧可以在可疑模式演變成損失之前將其標記出來。
Advansio的Oludare希望金融科技公司在開支票之前先停下來想一想。「這只是面子工程,還是有真正的商業理由?」他問道。不少公司採用人工智慧,是因為競爭對手用了,或是因為寫在簡報裡好看。
Oludare提出一個更簡單的檢驗標準:它能減少損失嗎?能提升員工生產力嗎?能帶來新客戶嗎?「如果你能好好回答這些問題,」他說,「那就是你的投資報酬率(ROI)。」
對許多金融科技公司而言,能否誠實回答這三個簡單的問題,決定了工具是能為自己創造回報,還是只是看起來風光。
重新思考誰值得獲得貸款
座談也觸及了AI影響最深遠的用途之一:決定誰值得獲得貸款。傳統信用審查高度依賴薪資、過往貸款與還款紀錄。這種做法將信用紀錄薄弱或不完美的人排除在外 — 而這些人往往正是最需要融資的人。信用如何衡量,實際上決定了誰能借到錢,這也是為什麼這場辯論超越了技術層面,觸及金融普惠。
Awoyinika認為,人工智慧可以解讀更全面的圖像。他舉例說明:一位在Agege的商人想要借50萬奈拉,但她曾有一次違約紀錄。傳統系統會認定她是個壞借貸人,就此打住。而這項技術可以審視她其餘的財務行為,得出結論:50萬奈拉確實太多,但一筆金額較小的貸款或許完全安全。
「讓我們採用它,這樣我們才能開始做出有助於建立企業的決策,而不是摧毀企業的決策,」他說。
但同樣的力量是一體兩面。劣質數據產生劣質決策,而以不完整或帶偏見的資訊訓練出來的AI,重複這些錯誤的速度與規模,將遠遠超過任何人類。
正因如此,在奈及利亞機構將人工智慧接入信貸、詐騙防制與合規領域之際,數據品質、透明度與人工監督至關重要。CBN也點出了這個問題,警告這些領域中AI驅動的決策將需要更強的治理與更嚴密的監督。
從「末日機率」到實際問題
關於AI的對話不只關乎生產力。Afolayan還提到了「P(doom)」— 即人們賦予AI最終毀滅人類的機率。
這個概念已成為主流,業界重量級人物對先進AI可能有多危險的公開看法分歧。Geoffrey Hinton將他的估計值設在高達50%。Anthropic的Dario Amodei曾說是10%至25%。而業界最受敬重的研究者之一Yann LeCun則認為接近零。這些都是個人猜測,而非定論。
Afolayan的觀點更簡單:沉迷於假想中的世界末日,可能會讓人分心,無法關注企業與消費者眼前已經存在的問題。對奈及利亞金融科技公司而言,這些問題就擺在桌面上:詐騙交易、雜亂的數據、帶偏見的信貸決策、昂貴的AI工具,以及打造能夠安全處理大量金融資訊的系統這項艱鉅工作。
這場座談真正要問的,並不是AI是否有一天會統治世界,而是今天正用它做什麼。
AI可以幫金融科技公司更快處理資訊。它可以標記可疑交易、支援信貸決策、處理重複性工作。但這些都無法取代對優質數據、安全基礎設施與人類判斷的需求。甚至可以說,隨著AI承擔更多金融決策,這些東西只會更加重要,而非更不重要。
對奈及利亞金融科技公司而言,關於AI的對話已經開始。當前真正的挑戰,是確保這項技術解決今天的問題,而不是在明天製造更大的問題。CBN的治理警告將如何轉化為日常監管,以及業界的數據基礎能否跟上其模型的步伐,是這個故事接下來值得關注的部分。
來源:TechNext24 — Could AI end the world? Nigerian fintechs are more worried about fraud and bad data

