天然氣遠期價格因LNG原料氣需求創紀錄而上漲,但12月供應激增可能使漲勢受挫
重點速覽
- •美國與加拿大的天然氣遠期價格在經歷疲弱秋季後上漲,主因是產量波動以及創紀錄的21 Bcf/d LNG原料氣需求。
- •南部與東北部遠期價格漲幅最強,但NGI提醒12月供應激增可能扭轉漲勢。
- •Texas Eastern M-2交割點現貨氣價在東北風暴來臨前升至2.005美元/MMBtu,但週末與週一交付價格回落,因買方在週初囤貨後暫停採購。
- •截至11月6日當週,美國天然氣庫存增幅低於預期的61 Bcf,但高於平均的注入量擴大了庫存盈餘,加上暖冬開局預測,期貨承壓。
- •數據中心開發商正轉向天然氣,Anthropic警告在下周IPO之前,供應與管線運能競爭加劇可能推高成本。
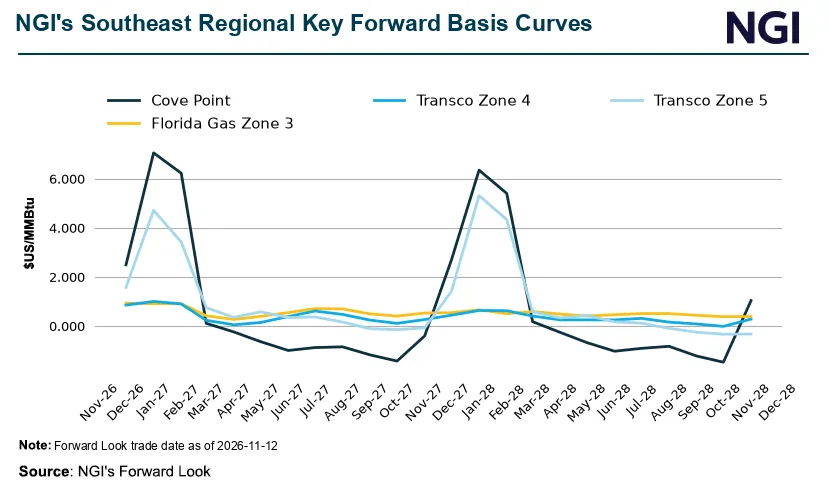
據Natural Gas Intelligence(NGI)報導,美國與加拿大的天然氣遠期價格近幾個交易日持續上漲,主要受到產量波動以及LNG出口設施原料氣需求創紀錄的推動。此前,遠期價格在整個秋季大部分時間承壓——這一轉變對生產商、貿易商及以這些較長期基準而非每日現貨交易定價未來交付的公用事業公司而言具有重要意義。
NGI LNG主編Jamison Cocklin撰寫的這份11月13日報告指出三大關鍵動態:LNG原料氣流量達到21 Bcf/d;南部與東北部價格強勁上漲;以及天氣與產量可能令漲勢中斷。報告標題還提醒,12月的供應激增可能使漲勢受挫。
LNG原料氣需求創紀錄 支撐遠期價格
運往LNG出口終端的原料氣交付量達到21 Bcf/d(每日數十億立方英尺),NGI稱此水準創下紀錄。原料氣是出口設施為將天然氣冷卻液化以便出口海外所消耗的天然氣,因此如此規模的流量意味著對北美供應的持續性拉動,而非一次性需求。這一需求推動了美國與加拿大兩地曾於秋季大部分時間承壓的遠期價格。報告標題所指的12月供應激增則是制衡力量:下個月新增的供應可能稀釋支撐當前價格的需求因素。
南部、東北部價格領漲
據報告,南部與東北部地區價格在遠期市場漲幅最為強勁。這類區域性分化是天然氣市場的常態,因為定價樞紐與當地管線網絡密切相關,某一區域的強勢可能反映出與全國整體情況不同的市場狀況。
現貨市場:寒冷天氣帶動的買盤消退
在現貨交易方面,NGI的Texas Eastern M-2, 30 Receipt(Tetco M-2)日度指數在預期將為該地區大部分地區帶來嚴寒的東北風暴來臨前,攀升至週五交割的2.005美元/MMBtu(每百萬英熱單位價格)。然而,週末與週一交付的現貨價格回落,因買方在本週初為應對本季首波大範圍冷鋒而囤貨後退場觀望。此一模式凸顯出現貨市場需求會隨短期天氣事件快速波動,而較長期的遠期價格則追蹤更廣泛的基本面因素。
庫存增加與暖冬預測壓制期貨
受11月初庫存大幅增加以及暖冬開局預測影響,天然氣期貨於週五走弱。截至11月6日當週,美國天然氣庫存增幅低於預期的61 Bcf,但高於平均的注入量擴大了進入冬季前的庫存盈餘,這一意外增幅未能提振期貨。庫存是生產與供暖需求之間的季節性緩衝,這也是為何庫存盈餘水準是冬季來臨時的重要參考指標。
期貨於週五早盤也出現回落,因隔夜天氣預測轉暖及產量回升,削弱了週四由天氣驅動的漲勢。市場預期當日晚些時候將公布高於平均的庫存注入數據,恐進一步增加壓力。
數據中心為需求增添新變數
NGI的報導也提到,數據中心開發商正轉向天然氣為其設施供電,但價格風險因地區樞紐而有顯著差異。Anthropic已警告,在下周首次公開發行(IPO)之前,天然氣供應與管線運能競爭加劇可能推高成本。這為市場在冬季供暖負荷與LNG出口流量之外,增添了一個較新的需求來源。
隨著冬季需求仍在形成之中,NGI指出天氣與產量是決定遠期市場漲勢能否延續的關鍵變數。每週庫存數據、預測修正,以及標題所指的12月供應激增是否成真,都是隨季節供需平衡明朗化時值得關注的具體訊號。

