MTN FibreX 與 Airtel ODU 加劇奈及利亞寬頻霸主之爭
重點速覽
- •截至 2026 年 6 月,Spectranet 以 111,384 名活躍用戶穩居奈及利亞最大 ISP,領先 Starlink 的 98,642 名,全國 ISP 用戶總數為 420,000 名。
- •NCC 2026 年第二季數據顯示,MTN 以 176,468 名用戶佔 FTTX 市場 55% 的份額,領先共 99 家營運商。
- •MTN 與 Airtel 2026 年上半年合計數據營收達 2.4 兆奈拉,標誌著數據營收已超越語音營收的轉變。
- •兩家行動營運商正部署光纖到府產品與支援 5G 的戶外單元(ODU),在無需地下光纖佈線的情況下,快速將家庭寬頻延伸至未服務與服務不足的地區。
- •專家表示,用戶的選擇將取決於成本、覆蓋範圍、安裝便利性、可靠性與客戶服務;預期競爭將帶來價格戰與品質提升,而非傳統 ISP 的立即崩潰。
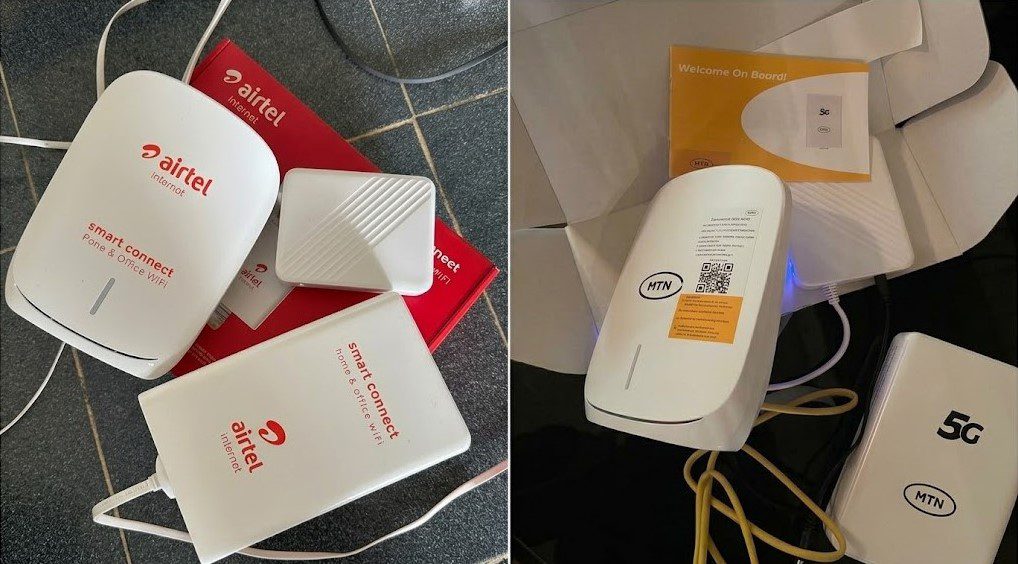
奈及利亞寬頻市場正進入新的競爭階段,行動網路營運商(MNO)正搶進長期由傳統網際網路服務供應商(ISP)主導的領域。在為該國網路用戶提供更優質寬頻服務的激烈競賽中,既有 ISP 正轉向光纖網路與無線模式,以提供超高速、無限量的數據方案,而領先的 Spectranet 與 Starlink 也持續擴大其用戶基礎。這場競爭的結果,將影響全國家庭取得可靠寬頻的速度與成本。
根據業界數據,截至 2026 年 6 月,Spectranet 仍是奈及利亞最大的 ISP,擁有 111,384 名活躍用戶,領先 Starlink 的 98,642 名與 FiberOne 的 56,486 名。該國 ISP 總用戶數目前為 420,000 名——僅佔奈及利亞上網人口的一小部分。
然而,這項領先正面臨日益增加的壓力。MTN 正透過其 FibreX 產品部署光纖到府(FTTH)基礎設施,而 Airtel 則提供支援 5G 的戶外單元(ODU),無需鋪設地下光纖電纜這一資本密集且耗時的流程,即可提供近似光纖的速度。MTN 也有自己的 ODU 版本:FlyX 寬頻解決方案。
憑藉其龐大的行動網路基礎設施,兩家電信商得以在未服務與服務不足的地區快速部署可靠的家庭寬頻,在安裝速度、硬體部署成本、用戶規模與網路覆蓋上壓過傳統 ISP。
MTN 與 Airtel 的實力博弈
2025 年初品牌重塑以來,MTN FibreX 已吸引奈及利亞人的高度關注。該產品承諾高達 1Gbps 的速度、無限數據,以及適用於遊戲、雲端應用、居家辦公與智慧家庭裝置的超低延遲。
奈及利亞通訊委員會(NCC)截至 2026 年第二季的數據顯示,MTN 以 176,468 名用戶掌控光纖到任何地方(FTTX)市場 55% 的份額,領先其他 98 家營運商——其中包括 FibreOne Broadband(56,486)、Legend Internet(3,101)與 Spectranet(1,344)等主要 ISP。在 99 家營運商共享此市場的情況下,MNO 的進攻範圍遠超少數幾個知名 ISP 品牌。
這波攻勢背後的需求顯而易見。2025 年 7 月的數據使用量達 166.2 萬 TB,依業界數據為歷史新高。奈及利亞的網路使用量持續成長,推力來自長時間使用線上平台、工作型態轉向數位化,以及數位存取普及率的提高。
隨著超過 1.58 億奈及利亞人上網——預計未來幾個月人數還將顯著增加——MNO 與 ISP 之間的競爭正達到新的層級,尤其是在無限量數據方案方面。
「如果我們考慮到數據營收實際上佔服務營收的較大份額,那麼我預期 MTN 會全力投入家庭寬頻市場,」Co-creation Hub(CcHUB)傳播主管 Olumuyiwa Olowogboyega在接受 Technext 訪談時表示。
營收數字說明了箇中利害。2026 年上半年,MTN(1.7 兆奈拉)與 Airtel(6,910 億奈拉)合計數據營收達 2.4 兆奈拉,凸顯數據營收已完全超越語音營收。隨著行動營運商希望擴大這項營收來源,ODU 已成為重點布局。
雖然未來五到十年內可能不會再出現新一輪資費調漲,Olowogboyega 認為產業競爭正邁向新的維度。「我認為我們已準備好迎接競爭,我預期會出現一些小規模的價格戰,因為所有業者都在全力爭取客戶,」他指出。
有競爭就有差異化的需求。對網路工程師 Isaac Sakyi 而言,考量 MNO 既有的基礎與多元的產品,這場戰役已由 MNO 勝出。「這是一投資、用戶規模、通路以及適應市場變化能力扮演關鍵角色的產業,」他說,並補充「MNO 提供更多價值、工作工具的存取與娛樂內容,讓用戶有明確的選擇」。
MNO 對決 ISP:誰將掌控寬頻市場?
奈及利亞的網路主導權之爭正持續升溫,憑藉 ODU 與光纖,MNO 正瞄準主導 ISP 用戶結構的高數據用量消費者與企業用戶。
電信工程師 Funmilayo Ibidunni 強調,用戶習慣與既有關係將決定初期轉換的速度。「我認為接下來兩年會很有看頭,因為人們已經有使用多年且感到安心的供應商。所以我不認為大家會僅因為 MTN 或 Airtel 提供光纖或無線寬頻,就突然離開既有的 ISP,」她說。
任何最終的市場轉變,很可能取決於一系列實際營運因素的組合。當 MNO 推出可繞過複雜地下光纖安裝的無線 ODU 之際,安裝速度與定價等關鍵摩擦點將變得至關重要。
在談到可能讓網路用戶重新考慮選擇的因素時,Ibidunni 指出成本是首要因素,尤其是當價差明顯時。「覆蓋範圍與可用性也很重要,因為有些客戶可能會轉向他們所在地區更容易取得的選項。安裝是另一個因素。有些人如果不想處理光纖安裝或佈線的麻煩,可能會偏好無線選項,」她補充。
雙方各有既定的優勢。MNO 在資本規模、零售通路、龐大客戶基礎與既有帳單關係上握有明顯優勢。對 ISP 而言,留住用戶將高度依賴服務穩定性與用戶支援。
「可靠性與客戶服務也將扮演重要角色,」這位電信專家指出。「如果有人已在使用某家 ISP 且服務穩定,他們可能沒有理由更換。但如果他們開始頻繁遇到斷線、支援不佳或成本上升,而另一家供應商提供更便利的服務,他們可能會開始另尋他處。」
Ibidunni 表示,這波加劇的競爭並不代表傳統 ISP 會立即崩潰,而是預期將迫使整個產業在服務品質與定價結構上全面改善,遍及奈及利亞的寬頻生態系。「我不認為 ISP 會就此消失。我認為這場競爭可能會促使他們更認真檢視定價、服務品質、客戶體驗,以及如何讓產品與眾不同,」她總結。
既有 ISP 將如何回應並奮力守住市場份額,仍有待觀察。最清晰的前瞻訊號將是 NCC 定期發布的用戶數據、Olowogboyega 所預期的定價動作,以及 ODU 與光纖觸及奈及利亞服務與服務不足社區的速度。

