門羅幣在槓桿創紀錄之際於625美元下方盤整
重點速覽
- •根據Coinglass數據,10月30日門羅幣期貨與永續合約的未平倉量創下3.77億美元的紀錄,超過1月約3.45億美元的高點——此前曾出現急劇拋售。
- •未平倉量從10月中旬的約1.9億美元近乎翻倍,而XMR價格僅小幅上漲,顯示相對於價格走勢的槓桿部位大幅累積。
- •XMR一直於約572美元至625美元之間的上升通道內盤整,突破620美元屢遭賣壓,影線曾兩度逼近660美元。
- •1月,門羅幣在約798美元見頂後,約三週內損失約66%的價值,連鎖的多頭清算將價格拖至270美元區域。
- •由於包括幣安於2024年2月在內的多家大型交易所因隱私合規疑慮下架XMR,其現貨流動性依然稀薄,交易量集中於KuCoin等平台,並放大了1月跌幅的深度。
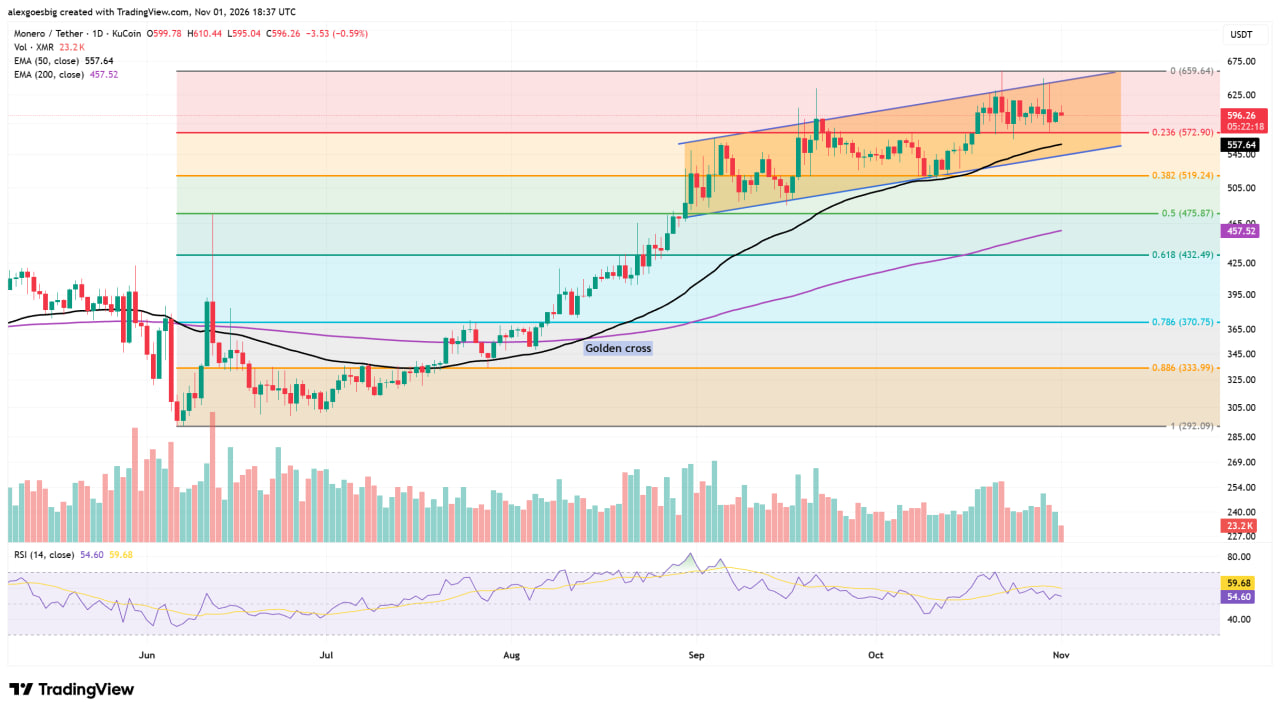
門羅幣(XMR)目前於日線圖上在約596美元附近交易,盤整於自9月初以來引領其漲勢的上升通道內。與此同時,衍生品數據顯示,XMR期貨與永續合約的未平倉量已攀升至該代幣史上最高水準。Coinglass記錄到10月30日的未平倉量為3.77億美元,高於1月的高點——當時門羅幣隨後在大約20天內損失了約66%的價值。這使得當前在625美元下方的停滯,看起來比單純看多頭圖表結構所暗示的更為脆弱。
價格受限於572美元至625美元之間
自10月中旬以來,XMR大部分交易時段都處於通道的上半部。每一次突破620美元都遭遇賣壓,影線曾兩度逼近660美元,隨後價格收低。市值約為112億美元,該代幣本週下跌略低於1%,考慮到同期湧入市場的槓桿規模,這一走勢相當溫和。
整體趨勢結構仍然完好。位於557.64美元的50日EMA遠高於457.52美元的200日EMA,自8月黃金交叉(50日均線上穿200日均線)以來,這一差距持續擴大。通道下軌目前已上升至50日均線附近,意味著在519.24美元的斐波那契水位發揮作用之前,買方下方有兩層重疊的支撐。
動能指標顯示的是降溫而非反轉。日線RSI讀值為54.60,低於其自身的59.68均值,顯示自10月下旬高點以來買盤壓力已減退,但尚未將主導權交給賣方,因為任何高於50的讀值仍偏多。同期成交量亦逐漸萎縮,橫向漂移反映的是市場多空雙方的猶豫,而非明確的抉擇。
未平倉量已超越1月高點
未平倉量衡量的是交易者已開倉但尚未平倉的期貨與永續合約總價值。由於大多數部位以借入資金運作,該數字可作為衡量任一時點市場槓桿水準的指標。
Coinglass數據顯示,未平倉量從10月中旬的約1.9億美元攀升至10月30日的3.77億美元,兩週內近乎翻倍,而XMR價格僅小幅上漲。
1月14日,門羅幣在約798美元附近創下歷史新高,而Coinglass顯示未平倉量在約3.45億美元見頂。隨後的平倉潮在大約三週內將XMR拖至270美元區域。如今,未平倉合約的美元價值更高,而價格卻低了約25%,意味著交易者以槓桿持有的幣數量遠多於當時的高點。1月的數據為Coinglass數據的近似讀值。
擁擠的槓桿如何將小幅波動放大為劇烈變動
槓桿交易者僅需提供部位價值的一小部分作為保證金,一旦虧損侵蝕該保證金,交易所便會自動平倉。當大量部位偏向同一方向而價格反向變動時,這些強制平倉會以賣單或買單的形式衝擊市場,進一步推動價格並觸發下一層清算。1月,這一連鎖反應向下蔓延,價格開始下滑後,漲至798美元過程中建立的多頭部位一波接一波地被抹去。
未平倉量本身無法顯示哪一邊的部位擁擠。在橫盤市場中的上升,可能來自多頭在突破625美元前增加曝險,也可能來自押注660美元附近阻力將持續的空頭,或兩者兼具。對現貨持有者而言,其實際意義在於:最終突破572美元至625美元區間時,速度與幅度可能都遠超過去兩週的緩慢盤整。
為何收盤跌破573美元可能觸發清算
值得追蹤的第一個數據點是資金費率,即永續合約交易者為使合約價格與現貨市場保持一致而定期相互支付的費用。持續為正的資金費率表示多頭佔主導,在此情況下,日線收盤跌破572.90美元可能引發類似1月的多头清算,暴露557.64美元的50日EMA以及通道底部附近的519.24美元回撤位。
反之,若日線在成交量放大的情況下收於625美元上方,壓力將落在空頭身上,這種軋空可能將XMR推升至659.64美元,即斐波那契區間頂部,也是10月漲勢屢屢受阻的區域。若未平倉量在價格守住572.90美元的情況下穩定下降,則是最平穩的結果,因為這代表交易者是自願平倉而非被迫出場。
現貨流動性則是未平倉量數據未能捕捉的另一層風險。多家大型交易所,包括幣安於2024年2月,在隱私合規壓力下下架了XMR交易。這一壓力源於門羅幣的核心設計:該幣於2014年作為隱私導向的加密貨幣推出,使用環簽名、隱身地址與RingCT來隱藏每筆交易的發送方、接收方與金額,使其比透明區塊鏈上的代幣更難被交易所審查。由於上架該幣的主要平台減少,現貨交易量集中於KuCoin等平台——即本文圖表所使用的交易所。較薄的訂單簿吸收強制賣壓的效率較低,這也部分解釋了為何1月的槓桿清洗造成的跌幅遠深於XMR在1月14日見頂後前四天26%的跌幅。
本文引用的衍生品數據來自Coinglass,參考發布於Crypto News Flash的原始分析。

