META股票面臨10月21日財報考驗 AI支出指引上看1,450億美元
重點速覽
- •Meta將於10月21日公布第三季財報,這是推出Muse AI助理後的首份財報。
- •分析師預估第三季營收將成長23%至約630億美元,受廣告業務帶動,每股盈餘預估為5.94美元,高於去年同期的1.05美元。
- •Meta第二季支出509億美元後,指引年度資本支出為1,300億至1,450億美元,而自由現金流從去年同期的85億美元降至7.84億美元。
- •Muse助理推出22天內下載量突破500萬次,動能已開始減弱,Meta並發布其宣稱表現接近Anthropic與OpenAI的Muse Wonder模型。
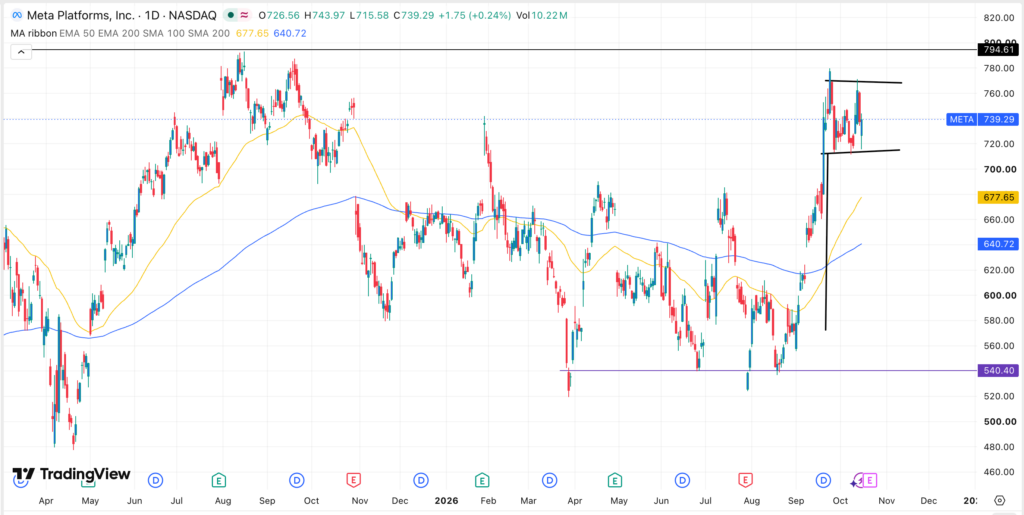
- •技術面上,META從4月的520美元反彈至780美元後形成多頭旗形,突破後有望挑戰780美元阻力並上看800美元。
META股票正面臨關鍵考驗,Instagram、WhatsApp與Facebook的母公司Meta Platforms即將於10月21日公布第三季財報。該股過去幾週一直在窄幅區間內交易,近期回落至738美元附近,因投資人正在評估該公司不斷攀升的人工智慧支出。
市場關注焦點將集中在Muse(該公司的AI代理人)及其資本支出計畫。Meta持續擴展其AI產品線,最近推出了Muse Wonder模型,但投資人質疑這些投資能多快帶來額外營收。該公司預估年度資本支出為1,300億至1,450億美元,下週的財報將提供另一個評估支出、利潤率與現金產生的機會。該指引區間的任何更新,都將是Meta打算以目前節奏維持AI投資多久的 most直接訊號。
分析師預估營收將持續成長
即將發布的財報具有額外分量,因為這是Meta自推出Muse以來的首份財報。根據Yahoo Finance資料,分析師預估該公司營收成長將延續至第三季,分析師平均預估為成長23%,主要由其廣告業務帶動。若屬實,營收將從去年同期的512億美元攀升至630億美元。廣告仍是Meta營收的最大來源,且今年持續成長。
獲利預估也將大幅上升。分析師平均預估第三季每股盈餘為5.94美元,高於去年同期的1.05美元,增幅超過五倍。就全年而言,分析師預估每股盈餘為30.8美元,高於去年的23.49美元。
Meta最近一次財報顯示核心業務表現良好。第二季營收從去年同期的475億美元上升至608億美元。挑戰在於成本端:費用攀升至營收的70%,創多年來新高,主因是該公司持續投入研發以開發其AI解決方案。
資本支出與Muse成為焦點
資本支出將是這份財報中最受關注的項目之一,因為過去幾年支出一直呈現強勁上升趨勢。Meta第二季已支出509億美元,高於去年全年的300億美元,並預估年度資本支出將落在1,300億至1,450億美元之間以該區間上限計算,計畫支出將接近去年全年總額的五倍。
這波支出激增對自由現金流(即支應營運與投資後剩餘的現金)造成重大影響,第二季自由現金流從去年同期的85億美元降至7.84億美元。該數字的走向將與資本支出一起被檢視,以衡量有多少內部現金產生可用於支應AI建設。
該股另一大催化劑是Muse,即該公司最近推出的AI助理。Muse推出幾週以來,在22天內下載量已超過500萬次,不過動能已開始減弱。Meta在推出Muse之後,又發布了Muse Wonder與Muse Wonder Full模型。該公司在一份聲明中表示,這兩款模型旨在為個人與專業代理任務提供最先進的表現,並相信它們已接近Anthropic與OpenAI模型的水準——這是與兩家具業界代表性AI實驗室相當罕見的直接比較。新模型進一步完善了Meta快速擴張的AI產品組合。下載動能能否回升,以及管理層對於將助理使用轉化為營收的說法,將是與財報並行需要追蹤的Muse故事線。
技術面分析
日線圖顯示,META股價已從今年4月的520美元低點反彈至上月的780美元高點。隨後動能減退,股價呈橫向整理,投資人在Muse推出後獲利了結。
進一步觀察圖表可見,該股已形成多頭旗形型態。此型態出現在資產經歷拋物線式上漲後進入盤整之際,通常預示強勁的多頭延續。該股也持續站上所有移動平均線。在此架構下,該股有望向上突破,目標看向780美元的關鍵阻力位。若突破該水準,將指向進一步漲勢,有望上看800美元。
本文僅供資訊參考,不構成財務或投資建議。

