摩根大通:比特幣ETF獲得的支撐可能超過黃金ETF
重點速覽
- •由Nikolaos Panigirtzoglou領導的摩根大通分析師認為,若ETF投資人在維持基本基金曝險的同時平倉空頭避險部位,比特幣獲得的支撐可能超過黃金。
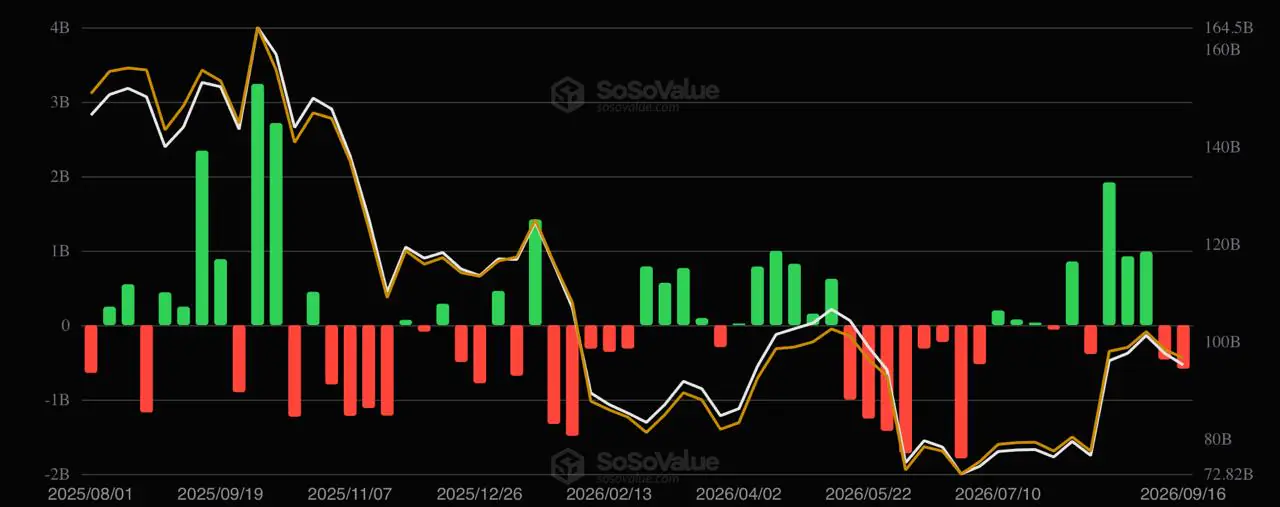
- •SoSoValue每週數據顯示,7月31日至9月4日期間現貨比特幣ETF淨流入約42.3億美元,但9月11日與9月16日當週資金流向轉為負值。
- •摩根大通3月的比較發現,貝萊德iShares比特幣信託的空頭利息上升,而SPDR黃金股份的空頭利息下降,且IBIT的賣權/買權未平倉比率超過GLD。
- •平倉空頭部位需要買回ETF股份,可能支撐價格;而減少賣權部位則不會自動轉化為等額的ETF買盤。
- •美債殖利率上升或美元走強可能抵銷有利的ETF持倉,因為比特幣與黃金不產生收益,殖利率上升會提高持有它們的機會成本。
摩根大通表示,若交易所買賣基金(ETF)投資人在保留其基本基金曝險的同時解除空頭避險部位,比特幣獲得的支撐可能超過黃金。此論點涉及兩個ETF市場中的持倉結構,而非預測比特幣將取代黃金在投資組合中的地位。
比特幣ETF資金流入不均衡地回歸
由Nikolaos Panigirtzoglou領導的摩根大通分析師在一份報告中表示,據The Block報導,在聯準會7月28-29日會議後,隨著所謂「貨幣貶值交易」回歸,比特幣與黃金ETF均錄得資金流入。
比特幣數據支持這是8月更廣泛的趨勢,而非即時且不間斷的走勢。SoSoValue的每週數據顯示,7月31日至9月4日期間,淨流入約42.3億美元。該總額包括聯準會會議後首個讀數的6,153萬美元流出,以及8月14日當週3.8971億美元的流出。
此後需求再度轉弱。同一系列數據顯示,9月11日當週淨流出4.6273億美元,而最新一期(9月16日)讀數則錄得5.8627億美元淨流出。The Block報導比特幣與黃金ETF均有資金流入,而本文所查閱的SoSoValue數據證實了其中比特幣的部分。
當投資人因擔憂通膨、公共債務上升或貨幣走弱會削弱現金購買力,而增持供給有限的資產時,便使用「貨幣貶值交易」一詞。黃金傳統上扮演此角色。比特幣日益成為此交易的一部分,儘管其價格波動仍大得多。現貨ETF讓一般證券帳戶能夠取得這類曝險,因為標的比特幣或黃金的託管由基金而非投資人持有。
解除避險為何可能支撐比特幣
投資人可以在持有現貨比特幣ETF股份的同時,限制潛在損失。例如,投資人買入若ETF下跌則升值的賣權,或做空ETF股份或相關期貨合約。
以簡化例子說明:假設某基金持有1,000萬美元的比特幣ETF股份,同時做空200萬美元的同一ETF。若該基金平倉空頭部位,就必須買回這些股份。此買回行為可支撐ETF價格,即使該基金原本1,000萬美元的多頭部位並未增加。
賣權的作用則較不直接。當投資人減少賣權部位時,造市商可能調整自身的避險,但這不一定會轉化為等額的比特幣ETF股份買盤。因此,選擇權保護的減少不應被視為新的ETF需求。
摩根大通為何認為比特幣可能具優勢
摩根大通的推理建立在其今年稍早發現的一項差異之上。在3月對IBIT與GLD持倉的比較中,該行表示,貝萊德的iShares比特幣信託(IBIT)空頭利息上升,而SPDR黃金股份(GLD)空頭利息下降。此比較報導見於The Block的3月文章。兩項產品的成熟度亦有差異:美國現貨比特幣ETF於2024年1月開始交易,而GLD自2004年起即已上市。
分析師還發現,IBIT的賣權/買權未平倉比率高於GLD。實際上,比特幣ETF投資人對下跌的保護需求似乎高於最大黃金ETF的投資人。
這些數據並非對市場每個部位的即時解讀。它們說明了為何若投資人較不傾向防範相同的下行風險,比特幣可能有更多防禦性曝險需要解除。當這些部位被平倉或減少時,較大規模的空頭與賣權部位可能產生更劇烈的反應。
殖利率與美元仍屬關鍵
ETF持倉只是市場的一部分。若美債殖利率快速上升或美元走強,投資人可能在平倉防禦性交易的同時,仍降低對風險資產的曝險。因此,更廣泛的利率環境仍然相關。黃金與比特幣不產生收益,故殖利率上升會提高持有它們相對於現金及短期美國國庫券的機會成本。
比特幣對聯準會升息的歷史反應顯示,該資產在不同緊縮週期中的表現各異。有時投資人將其視為稀缺性避險工具;有時它則更像對流動性狀況敏感的高風險資產。
支持摩根大通觀點的指標
比特幣單日上漲並不能回答此問題。更具說服力的情況是穩定的ETF需求與投資人防禦性部位減少的證據同時出現。
- 現貨比特幣ETF資金流向: 正向流入將顯示基本曝險維持穩固。
- IBIT空頭利息: 下降可能與空頭部位減少一致。
- IBIT賣權/買權未平倉比率: 比率降低可能顯示下行保險需求減少。
- 黃金ETF資金流向: 持續需求將顯示此走勢並非單純撤出黃金的轉倉。
- 殖利率與美元: 任一急升均可能抵銷有利的ETF持倉。
空頭利息數據有延遲揭露,且無法顯示每個部位建立的原因。將其與ETF資金流向、選擇權活動及宏觀經濟狀況一併考量時,才更具參考價。
資金流向總額無法呈現全貌
ETF資金流向總額可能反映不同類型的投資人行為。某檔基金可能獲得新資金,而另一市場可能只是既有持有人解除下跌保護。兩者初看似乎同樣正面,但對投資人承諾程度的意涵並不相同。
唯有在防禦性部位減少的同時,比特幣ETF持倉仍保持穩固,摩根大通的論點才會獲得支持。此組合將顯示投資人並非僅在交易短期反彈,而是更願意在較少保險的情況下繼續持有曝險。
本文僅供資訊參考,不構成財務或投資建議。ETF資金流向、空頭利息及選擇權持倉可能迅速變化。

