摩根大通預測比特幣年報酬率10%,卻將其排除在核心模型之外
重點速覽
- •摩根大通資產管理公司於10月19日發布的2027年長期資本市場假設報告,預測比特幣年複合報酬率為10%,為其資產宇宙中最高,同時配以55%的年化波動率。
- •比特幣未被納入摩根大通的主要協方差矩陣,而是出現在針對12項核心美元資產的獨立簡化矩陣中,該行將此決定歸因於高波動性與不穩定的相關性。
- •依摩根大通自身數據計算,比特幣約0.32的夏普比率與美國大型股基本持平,而黃金以約0.21落後,顯示其風險調整後與股票相當。
- •使用比特幣與美國大型股0.33歷史相關性的簡化雙資產最佳化器,會將投資組合約四分之一配置於比特幣,但摩根大通拒絕倚賴該相關性——此相關性在2020年3月與2022年升息週期等市場危機期間曾大幅飆升。
- •貝萊德2024年12月的論文建議將比特幣配置於多資產投資組合的1%至2%,上限為2%,理由是該資產曾出現70%至80%的峰谷跌幅。
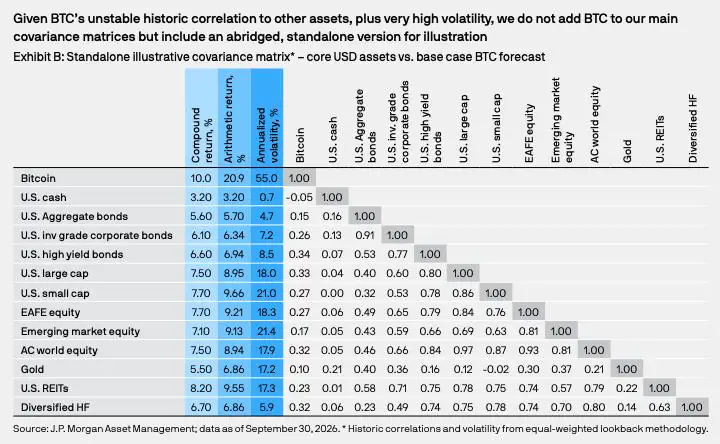
摩根大通資產管理公司的2027年長期資本市場假設報告,給予比特幣該行資產宇宙中最高的報酬率預測——年複合報酬率10%——然而若以該行自身的數據進行風險調整衡量,比特幣每單位風險的回報幾乎與美股完全相同。同樣值得注意的是,摩根大通並未將比特幣與其其他資產類別一併納入建模,而其所給出的理由正是真正爭論所在。
摩根大通發布了什麼——又保留了什麼
相關數據出現在10月19日發布的2027年長期資本市場假設中。這份年度報告為200多個資產類別設定10至15年期間的報酬率、波動率相關性估計,摩根大通則利用這些數據建立其自身的戰略配置。這些是規劃用的輸入參數,並非對未來價格走勢的預測。
比特幣獲得10%的年複合報酬率假設與55%的年化波動率——約為美國大型股的三倍;美國大型股獲得7.5%的報酬率假設,較去年版本上調0.8個百分點,波動率為18%。黃金則為5.5%報酬率與17.2%波動率。
更具影響力的決定在於這些數據的擺放位置。摩根大通尚未將比特幣加入其主要的協方差矩陣——即告訴其模型各資產如何聯動、進而決定各資產持有比例的表格。比特幣反而獲得一個獨立的簡化矩陣,僅對照12項核心美元資產,從現金、債券到黃金與對沖基金。報告將原因歸咎於比特幣等資產的波動性與不穩定的相關性,並稱「貨幣貶值將促使投資者湧向加密貨幣」的想法「完全失準」。
此項報酬率假設也與摩根大通投資銀行策略師過去幾年發布的比特幣價格目標不同。這是資產管理部門首次在LTCMA中納入比特幣。
Bitwise投資長Matt Hougan仍將此次發布視為一個里程碑。在10月20日於X上的發文中,他回顧了比特幣從被機構漠視到躋身摩根大通報酬率表格的歷程,並稱其為預測中「未來十年表現最佳的資產」。他的論點基於獨立的比特幣展示表,該表僅將比特幣與一小部分同類資產對比,而非200多項資產的完整宇宙。在摩根大通摘要中強調的數據裡最接近比特幣10%的是大型股私募股權的9.6%與全球增值型房地產的9.3%。Hougan自身的長期論點也為上漲過程中的深度回調留有空間——而這正是風險調整數學所要收取的代價。
為何10%會變成20.9%
夏普比率是衡量每單位風險回報的標準指標:預期報酬率減去現金報酬率,再除以波動率。摩根大通以算術報酬率而非複合報酬率計算,而對波動性資產而言,兩者之間的差距相當大。
想像一項投資第一年上漲50%、第二年下跌50%。其算術平均報酬率為零,但100美元最終只剩75美元。複合數字反映投資者實際保有的金額;算術數字則是各年度結果的簡單平均,大幅波動會將其推高。在55%的波動率下,比特幣10%的複合報酬率假設對應20.9%的算術報酬率。對波動率為18%的美股而言,差距則小得多:7.5%變為8.95%。
以每單位風險計,與美股平起平坐
複合報酬率、算術報酬率、波動率以及3.2%的美國現金報酬率均來自摩根大通資產管理公司截至2026年9月30日的獨立比特幣展示表。夏普比率為Coindoo根據這些四捨五入的數據計算得出,公式為(算術報酬率 − 3.2%) ÷ 波動率:比特幣,(20.9 − 3.2) ÷ 55 = 0.322;股票,(8.95 − 3.2) ÷ 18 = 0.319;黃金,(6.86 − 3.2) ÷ 17.2 = 0.213。
在這些數字下,比特幣的報酬率領先幾乎消失。其高於現金的預期報酬率約為股票的三倍——波動率同樣約為三倍——使兩者均為0.32。黃金以0.21落後兩者,因此以摩根大通的數據來看,比特幣與黃金的比較其實比與股票的比較更為接近n
夏普比率將波動率視為風險的全部,而比特幣的歷史顯示了這種做法的侷限。該資產從2021年11月的高點到2022年11月的低點下跌約77%,而標普500指數在2022年的最大跌幅約為25%。以標準差為基礎的比率無法顯示虧損有多深,或復甦需要多長時間。
論點繫於摩根大通不願信賴的相關性
相同的夏普比率並不使比特幣變得多餘。兩項每單位風險回報相同的資產,若走勢並不同步,仍可共同改善投資組合。摩根大通的展示表將比特幣與美國大型股的歷史相關性定為0.33,與黃金的相關性為0.10。
將這些數據輸入教科書式的最佳化器,會得出一個激進的答案。在比特幣與美國大型股的簡化雙資產組合中,根據Coindoo的計算,夏普比率最佳的組合約將四分之一的資金配置於比特幣,並將投資組合的比率從0.32提升至約0.39。全部增益來自0.33的相關性;相關性越高,增益越小,當相關性達到1.0時增益便消失。
這正是摩根大通拒絕倚賴的輸入參數。比特幣與股票的相關性平均值偏低,但在市場崩壞時往往急升。2020年3月,股市崩盤之際比特幣在兩天內損失約一半價值;在2022年的升息週期中,它也與科技股同步下跌。一個在危機中與其他資產一起下跌的分散投資工具,在平靜市場中有效,在真正需要時卻失效。透過將比特幣排除在主要矩陣之外,摩根大通避免了平均相關性主導其自身模型的配置。
從假設到配置
實務從業者的配置遠低於最佳化器的答案。貝萊德2024年12月關於比特幣倉位規模的論文提出,多資產投資組合中1%至2%為合理區間,該區間適用於預期更廣泛採用且能承受突然暴跌投資者。管理iShares比特幣信託的貝萊德,是根據比特幣對投資組合總風險的貢獻而非預期報酬率來衡量倉位,並基於同樣不穩定的相關性將其上限設為2%。該行的研究還包含對比特幣在60/40投資組合中風險佔比的估計。
回撤的算術解釋了這種謹慎。貝萊德指出,比特幣曾經歷70%至80%的峰谷跌幅。一個虧損75%的1%倉位會使投資組合損失0.75%;而5%的倉位則損失3.75%。同樣的暴跌,在一種規模下只是腳註,在另一種規模下卻定義了整年的表現。
摩根大通的數字為投資者提供了一種檢驗比特幣的方式,而非一個應持有的權重。報酬率欄位中比特幣位居第一。風險調整欄位中它與股票不相上下。而能夠證成同時持有兩者的相關性,正是摩根大通表示尚無法信賴的輸入參數。值得觀察的訊號是明年的版本是否會將比特幣移入主要矩陣。在那之前,選擇投資組合權重需要的不僅是挑選報酬率欄位中最高的數字。
本文僅供參考,不構成財務或投資建議。模型假設與示例計算不保證未來表現。

