加密貨幣比銀行更安全嗎?2026年關鍵安全數據解析
重點速覽
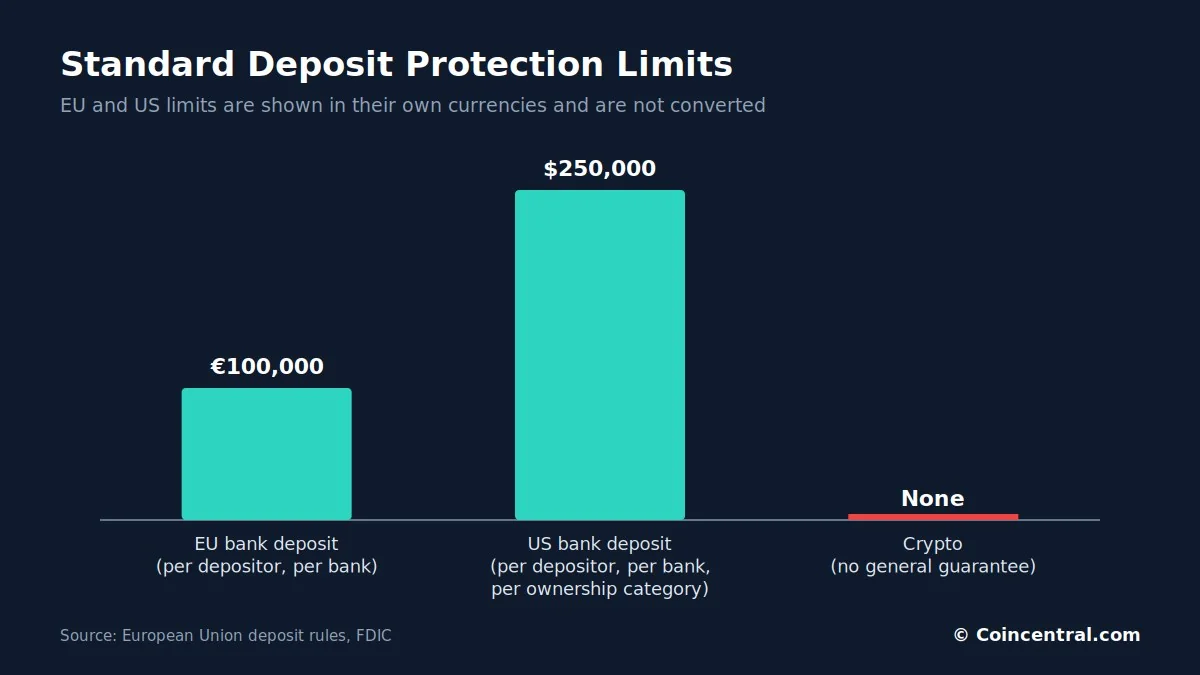
- •合格銀行存款在歐盟一般受到每人每銀行最高100,000歐元的保障,美國則為每人每家受保銀行至少250,000美元,而加密貨幣資產沒有對等的保險保障。
- •2023年有五家受FDIC承保的美國銀行倒閉,包括矽谷銀行與Signature Bank,但受保存款人通常在幾天內就能取回受保資金。
- •波動性是比特幣的核心風險:它在2025年10月創下超過126,000美元的歷史新高後,截至2026年第一季末年初至今報酬率約為-25%,此前歷史回撤幅度介於50%至超過80%。
- •Chainalysis估計2025年約有34億美元的加密貨幣因駭客攻擊被竊,而詐騙相關資金流至少達140億美元,隨著更多地址被識別,數字可能突破170億美元。
- •自行託管的比特幣消除了對商業銀行的依賴,供應量上限為2,100萬枚,但將金鑰管理與詐騙曝險等安全責任完全轉移到個人擁有者身上。
就日常儲蓄而言,受監管的銀行帳戶對大多數人來說仍是較安全的選擇。銀行的設計目的是保全存款的面額價值,而加密貨幣則沒有對等的保障。
這並不代表銀行毫無風險,也不代表加密貨幣在本質上不安全。兩套體系防範的是不同類型的損失。本文運用監管機構、FDIC、Chainalysis與Fidelity Digital Assets的最新數據,深入比較存款保險、銀行倒閉、價格波動、通膨、竊盜、詐騙與託管等決定資金真正安全去向的主要因素。
銀行與加密貨幣安全性一覽
資金最安全的去處,取決於儲蓄者最想避開哪一種風險。銀行存款的設計是維持面額價值;比特幣則圍繞固定供應量與無需銀行的所有權而設計。
試想一個簡單的問題:如果某人有一筆預計明年可能會用到的20,000歐元,應該放在哪裡?受保障的銀行存款顯然是答案。
但如果問哪種資產能提供更大的銀行與貨幣政策獨立性,比特幣在這一點上則更具說服力。
關鍵的但書對兩者皆適用:無論現金還是加密貨幣,都不保證未來能買到相同的東西——它們只是以不同的方式失效。兩者之間最大的落差在於存款保障。
存款保險與銀行倒閉
在歐盟,合格存款一般受到每人每銀行最高100,000歐元的保障。葡萄牙透過其存款保證基金適用相同上限,葡萄牙央行確認活期存款、定期存款及其他多種存款類型均在保障範圍內。
在美國,FDIC為每人每家受保銀行、每個所有權類別提供至少250,000美元的保障——涵蓋支票帳戶、儲蓄帳戶、貨幣市場存款帳戶與定期存單。加密貨幣資產則不受此保障。英國金融行為監管局(FCA)也發出類似警告:直接加密貨幣投資不受金融服務補償計劃保障,FCA表示投資人應做好損失全部投入資金的準備。
銀行倒閉確實會發生。2023年有五家受FDIC承保的美國銀行倒閉,其中包括矽谷銀行(Silicon Valley Bank)與Signature Bank。在矽谷銀行,超過90%的存款沒有投保。約有420億美元的資金在單日內流出該行,據報導隔天還有另外1,000億美元準備流出。銀行倒閉了——但受保存款人獲得了保障。根據FDIC的說法,受保存款人通常在幾天內、往往在下一個營業日就能取回受保資金。銀行倒閉與存款人損失受保資金並非同一回事。
限額仍然重要。在單一歐盟銀行帳戶持有500,000歐元的人,標準保障通常為100,000歐元;而美國存款人在同一家銀行的單一簡單帳戶中持有100萬美元,標準保障可能只有250,000美元。FDIC於2026年的研究發現,持有大量未投保餘額的存款人,比完全受保的零售存款人更容易從矽谷銀行、Signature Bank與第一共和銀行(First Republic)擠提。限額以下的儲蓄者面臨的此類風險要低得多。
比特幣最大的風險是價格波動
銀行帳戶餘額一般不會在一個月內波動20%。比特幣可以——這正是它不適合存放有固定使用日期資金的核心原因。Fidelity Digital Assets報告指出,截至2026年第一季末,比特幣過去一年的報酬率約為-17%,年初至今報酬率約為-25%。Solana跌幅更大。
比特幣於2025年10月創下超過126,000美元的歷史新高,隨後急劇下跌。過去的週期曾出現50%、70%,以及在更早階段超過80%的回撤。該資產也創下了強勁的長期報酬——Fidelity指出,比特幣在多個期間的表現超越傳統資產——但這些漲幅從來不是直線上升的。
想像一下為明年的購屋頭期款存下30,000歐元。在受保障的歐元帳戶中,在計入利息與通膨之前,金額會保持在30,000歐元附近。若放在比特幣中,它可能變成45,000歐元或18,000歐元,而沒有人能事先預知。如果比特幣從100,000美元跌至50,000美元,持有人仍擁有相同數量的BTC;但其美元價值已少了一半,而且沒有保險機構填補這個缺口。
通膨侵蝕銀行儲蓄,比特幣則有固定供應量
銀行在名目安全上領先,但無法保障購買力。帳戶中的資金在物價上漲時仍維持面額價值。假設持有100,000歐元現金十年,若通膨平均每年3%,對帳單上仍顯示100,000歐元——但其購買力只相當於今天約74,000歐元所能買到的東西。銀行App上不會出現突然的崩盤;損失是透過物價上漲慢慢累積的。利息可以抵銷部分或全部侵蝕,視利率與稅務規定而定。
比特幣的運作方式不同。其供應量上限為2,100萬枚BTC,新發行量約每四年透過減半遞減一次。沒有中央銀行能再創造1,000萬枚BTC,這消除了供應量被人為決定稀釋的特定風險——但並不保證需求或價格。
法定貨幣由中央銀行管理,以實現物價穩定等目標,因此儲蓄者面臨取捨:存款提供短期穩定性,比特幣則提供固定供應量但伴隨巨大價格波動。比特幣是更好的通膨避險工具嗎?長期而言可能,但短期內並不可靠——當消費者物價上漲時,比特幣也可能下跌。在高通膨年份,儲蓄者可能損失2%至4%的實際購買力;比特幣持有人則可能在幾個月內損失40%。
加密貨幣竊盜統計
加密貨幣安全已有改善,但竊盜規模仍然龐大。Chainalysis估計,2025年約有34億美元的加密貨幣因駭客攻擊被竊,其中個人錢包遭入侵佔被竊價值約20%——約7.13億美元。該公司統計,2025年約發生158,000起竊盜事件,高於2022年的54,000起,影響至少80,000名個人受害者。
這些數字並不代表20%的加密貨幣用戶遭駭。它們顯示的是,直接持有加密貨幣帶來一種受保險保障的銀行存款人無需同等程度面對的安全風險。銀行也面臨網路犯罪——帳戶接管、卡片詐欺、網路釣魚、資料外洩、勒索軟體與內部詐欺——但差別在於責任歸屬。客戶通常不需要承擔銀行的全部損失,因為銀行受到資本規定、詐欺控管、保險、客戶身分驗證、爭議處理程序與存款保障的規範。自行託管則將大部分責任轉移到個人身上。
加密貨幣詐騙統計
詐騙的規模大於駭客攻擊。Chainalysis初步發現,2025年至少有140億美元流入已知詐騙地址,並預估隨著更多地址被識別,數字可能突破170億美元。平均單筆詐騙金額從2024年的782美元上升至2025年的2,764美元,冒充詐騙則年增約1,400%。
銀行也會遇到詐欺,但銀行與卡片系統通常有辦法凍結可疑交易、對未經授權的付款提出異議或恢復帳戶存取。加密貨幣交易一經確認通常不可逆轉,這使得錯誤與詐欺的代價高昂。匯往錯誤地址或詐騙者的款項通常無法追回。
自行託管、交易所與穩定幣
比特幣可以在沒有銀行或交易所的情況下持有。透過妥善的自行託管,擁有者控制動用資金所需的私鑰;如果銀行或交易所倒閉,自行託管的比特幣不受影響。但這種自由有其代價:擁有者必須自行負責安全。忘記銀行密碼可以重設,但若遺失無備份錢包的助記詞,可能就再也無法取回。比特幣網路不知道你的身分——它只辨識有效的加密簽章。使用你的資金不需要任何人許可,也沒有任何人有責任拯救你。
存放在交易所的加密貨幣
有些人為了避免私鑰風險,將加密貨幣留在交易所。密碼可以找回,買賣也很簡單——但交易所持有私鑰,客戶對公司只有債權。FTX展示了這種模式失敗時會發生什麼:客戶以為自己將加密貨幣存放在一家全球大型交易所,結果該公司破產倒閉。Celsius、BlockFi及其他公司也帶來了類似的教訓,這正是「Not your keys, not your coins」(不是你的私鑰,就不是你的幣)這句話的由來。
比較一下:50,000歐元存在葡萄牙合格銀行存款中,與50,000歐元的比特幣存在交易所。前者可受最高100,000歐元的保障;後者沒有這種保障,即使App看起來像網路銀行。
穩定幣
USDC與USDT等穩定幣旨在緊盯1美元,這消除了比特幣大部分的價格波動——但並不會使該代幣成為受保險保障的存款。持有人面臨發行方、儲備、區塊鏈、智慧合約、錢包、脫鉤與監管風險。就單純的現金儲蓄而言,受保險保障的銀行帳戶通常提供更強的保障;穩定幣的優勢在於24小時全天候數位結算與跨境轉帳。
加密貨幣的優勢所在
銀行帳戶依賴於機構、國家法律與支付系統。它們有時可能被凍結、扣押或受限,或受到資本管制的衝擊。妥善自行託管的比特幣可以在無需銀行許可的情況下點對點轉移。對於處於不穩定銀行體系或政治迫害之下的人而言,這可以是真正的韌性來源。對於穩定歐盟國家的儲蓄者來說,則必須將其與波動性和金鑰管理一起權衡。
讓資金匹配你的目標
想想支付租金、房貸、食物、醫療費用、稅款、緊急維修或學費所需的資金。關鍵特質是穩定的面額價值、快速取用與低永久損失風險。受保險保障的銀行存款在這三項上都表現良好;比特幣與高波動性山寨幣則不然。緊急預備金的重點不是報酬——而是確保緊急情況來臨時資金確實存在。
對於多年內不會動用的資金,情況則不同。投資組合可能持有現金、債券、股票、房地產與比特幣,各自扮演不同角色。現金提供流動性與穩定面額價值;股票提供企業獲利的份額;債券提供收益與分散配置;比特幣則提供對一種具高潛在報酬與高風險的稀缺數位資產的曝險。
超過保險限額的資金是另一個問題。持有500,000歐元的人可以將合格存款分散到多家銀行,因為歐盟限額以每家銀行計算。比特幣不會僅因為餘額超過限額就成為低風險的現金替代品。指的是哪種加密貨幣也很重要:比特幣、以太幣(Ethereum)、美元穩定幣與新推出的迷因幣,風險差異極大。小型幣種可能下跌99%、失去流動性、被棄置、被攻擊或被下架;比特幣則有更長的歷史與更深的流動性。
放眼20年,兩種選擇都無法保證購買力。現金會被通膨慢慢侵蝕;比特幣可能大幅上漲、停滯或下跌,而且沒有任何承諾保證未來的買家會支付更高的價格。
結論
加密貨幣比把錢放在銀行更安全嗎?就現金儲蓄、緊急預備金以及未來幾年內需要動用的資金而言,答案是:不。受妥善保險保障的銀行存款安全得多。在歐盟,合格存款一般受到每人每銀行最高100,000歐元的保障;在美國,合格存款通常受到每人每家受保銀行、每個所有權類別最高250,000美元的保障。加密貨幣沒有對等的一般性保障。比特幣可能急劇下跌、私鑰可能遺失、交易所可能倒閉、錢包可能被入侵。Chainalysis估計,2025年因駭客攻擊被竊的金額達34億美元,當年詐騙損失可能約達170億美元。
儘管如此,自行託管的比特幣消除了對商業銀行的依賴。它是一種稀缺、可全球轉移、任何中央銀行都無法任意創造的資產。這使其可作為長期投資或對沖部分金融體系風險的工具。
50,000歐元的例子
假設某人擁有50,000歐元。放在銀行,金額在100,000歐元保障範圍內,維持面額價值並可能賺取利息,通膨是主要的長期風險。放在硬體錢包的比特幣中,沒有銀行風險——但價值可能變成75,000、100,000或200,000歐元,也可能跌至35,000或20,000歐元,且擁有者必須自行保管好私鑰。放在交易所,持有人則承擔比特幣的價格風險加上交易所風險。就一到兩年的資本保全而言,銀行具有明顯的安全優勢。
對大多數人來說,更好的做法是讓兩者各司其職:將短期與緊急資金放在受保障的存款中,只把能承受大幅波動的金額投入比特幣或其他加密貨幣。就保存你需要的資金而言,銀行通常更安全。比特幣可能提供更多上行空間與更高的財務獨立性。這些是有價值的特質,但它們不等於安全。
本文僅供參考,不構成財務建議。
資料來源
- 歐盟:存款保障規則
- 葡萄牙央行:存款保證
- 美國聯邦存款保險公司:存款保險
- FDIC:Dissecting Depositor Flight, 2026
- FDIC:Lessons From the 2023 Regional Bank Failures
- 金融行為監管局:投資加密資產的風險
- Chainalysis:2025年加密貨幣竊盜達34億美元
- Chainalysis:2026年加密犯罪報告:詐騙
- Fidelity Digital Assets:Signals Report Q2 2026
- Fidelity Digital Assets:比特幣的四年週期結束了嗎?
本文根據最初發表於 Blockonomi 的報導改編。

