商業週期指標:工業生產優於市場共識,實質零售銷售持平
重點速覽
- •在最新月度數據中,工業生產表現優於市場共識預期,製造業產出則符合預測。
- •名目零售銷售高於預期,但經通膨調整後的銷售大致持平,剔除加油站後的指標在以核心 CPI 平減時呈現下滑。
- •本次檢視的指標為 NBER 商業週期認定委員會追蹤的同步指標,該委員會是正式認定美國衰退與擴張期的學術機構。
- •名目與實質零售銷售之間的分歧說明,支出超預期可能反映的是價格上漲,而非實際商品交易量的增加。
- •零售銷售數據為普查局的預估數字,與月度生產及 GDP 指數一樣,將在後續發布中修正,最初的數據面貌仍可能改變。
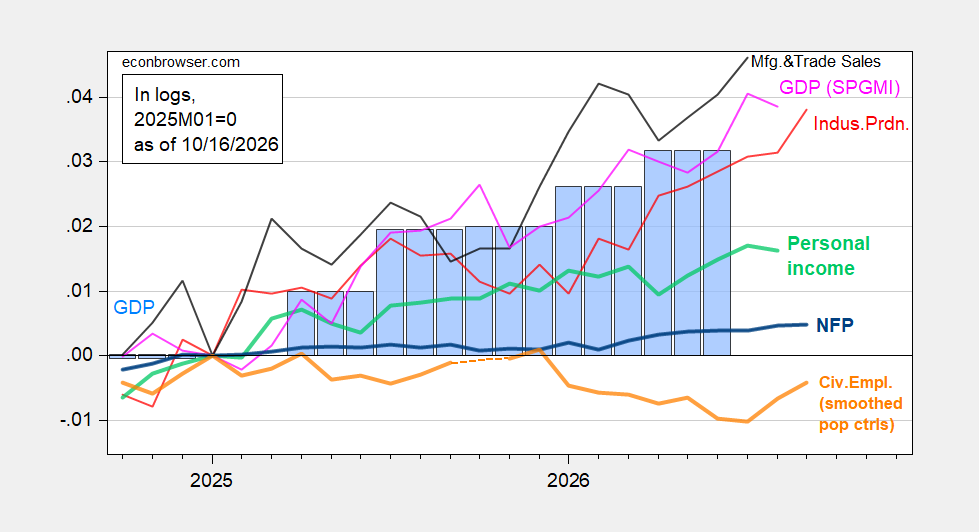
Econbrowser 對美國商業週期指標的最新檢視顯示,工業生產表現優於市場共識預期,製造業產出則符合預測。名目零售銷售同樣高於預期,但經消費者物價通膨調整後,銷售幾近持平,且剔除加油站後的銷售在以核心 CPI 平減的實質層面呈現下滑。這批數據涵蓋8月月度 GDP 以及最新的製造業生產與零售銷售發布。
本文追蹤美國國家經濟研究局(NBER)商業週期認定委員會(BCDC)密切關注的月度序列。該委員會是負責正式認定美國衰退與擴張期的學術機構,其框架依賴經濟活動的同步指標——即與整體經濟同步變動、而非預先反映轉折點的指標——包括非農就業人數、民間就業人數、剔除移轉支付的實質個人所得、工業生產,以及實質製造業與貿易銷售。
圖1繪製了這些基準總量:非農就業(NFP)人數(粗藍線)、經平滑人口控制的民間就業人數(粗橘線)、工業生產(紅線)、以2017年環比連鎖美元計算的剔除當期移轉支付之個人所得(粗淺綠線)、以2017年環比連鎖美元計算的製造業與貿易銷售(黑線),以及以2017年環比連鎖美元計算的月度 GDP(粉紅線),其中 GDP 以藍色柱狀呈現。所有序列均以對數表示並標準化至 2025M01=0。資料來源:經 FRED 取得之 BLS 數據、BLS、聯準會、BEA 2026Q2 第三次估計,以及 S&P Global Market Insights 的月度 GDP 指數——該指數先前由 Macroeconomic Advisers 與 IHS Markit 編製——來自 9/2/2026 release,並包含作者自身的計算。
圖2擴大了指標面板:以 NFP 概念調整並採用平滑人口控制(含2025年實驗性控制)的民間就業人數(粗橘線)、製造業生產(紅線)、ADP 民間非農就業人數(淺綠線)、經 CPI 平減的實質零售銷售(黑線)、貨運服務指數(棕線),以及以2017年環比連鎖美元計算的同步指數(粉紅線),其中國內總產出(GDO,即 GDP 與國內總所得的平均值)以藍色柱狀呈現。所有序列同樣以對數標準化至 2025M01=0。資料來源包括 BLS、經 FRED 取得之 ADP 數據、費城聯儲的州同步指數與早期基準修正數據、美國運輸統計局、經 FRED 取得聯準會數據,以及 BEA 2026Q2 第三次估計。
在消費端方面,圖3將經整體 CPI 平減的零售銷售(藍線)與剔除加油站並經核心 CPI 平減的銷售(紅線)進行對比,兩者均以對數表示並以 2026M02=0 為基期,資料取自經 FRED 取得之普查局與 BLS 數據以及作者自身的計算。該圖凸顯了本文的核心觀察:雖然名目整體支出超出預期,但經通膨調整的零售銷售幾近持平,而剔除加油站後的指標在實質層面實際上是下滑的。名目與實質之間的差距說明了經濟學家為何要以消費者物價指數平減銷售數據:這項調整可將支出的美元金額成長與實際商品銷售量成長分開,因此名目數據的超預期表現可能反映的是價格上漲,而非更多的商品交易量。
背景補充:工業生產由聯準會理事會每月發布,零售銷售來自普查局的預估數據,實質數值則以 BLS 的物價指數推算,而 ADP 的就業報告提供民間薪資就業的衡量指標。預估數據是普查局對當月的首次讀數,會在後續發布中修正;月度生產與 GDP 指數也以同樣方式更新,因此這些序列未來的數值將顯示最初面貌能維持多少。經濟學家透過監測這些高頻序列,來研判經濟在商業週期中所處的位置。
完整分析(含所有圖表)請見 Econbrowser:Business Cycle Indicators: Industrial Production Up, Retail Sales Flattish。

