Hut 8 在 2026 年第三季財報電話會議中詳述轉向 AI 資料中心租賃的策略
重點速覽
- •Hut 8 已簽訂 949 百萬瓦(MW)的 IT 容量合約,預計在 15 至 17 年的租期內產生約 270 億美元的基本期限收入。
- •已簽約容量由路易斯安那州的 River Bend 和德克薩斯州的 Beacon Point 撐起,首批資料大廳交付目標為 2027 年第二季,Beacon Point 第一期於 2027 年第三季跟進。
- •該公司的開發管道達 7,859 百萬瓦,其中 1,330 百萬瓦正在興建中。
- •融資包括 75 億美元的無追索權專案層級債券,以及一項新的 10.7 億美元高級擔保循環信貸額度。
- •2026 年第三季營收從一年前的 8,350 萬美元下滑至 7,110 萬美元,而調整後 EBITDA 從 3,050 萬美元上升至 3,300 萬美元。
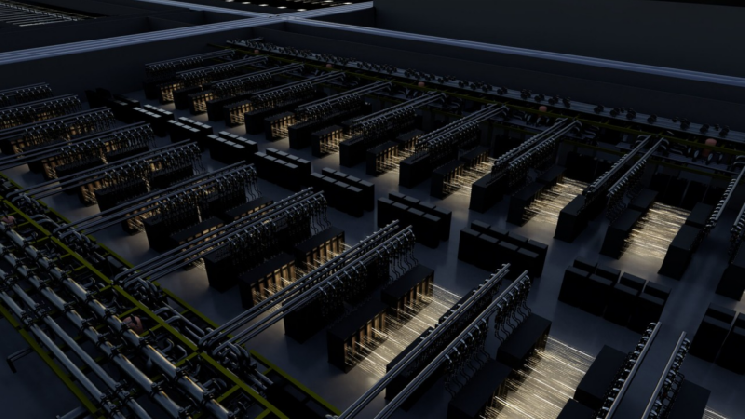
Hut 8 以挖礦比特幣起家而聞名。其最新的財報電話會議顯示,公司如今更希望以房東的身分為人所知。
2026 年 11 月 4 日,Hut 8 Corp.(NASDAQ:HUT)在其 2026 年第三季財報電話會議上描述了一項策略,將其電力資產轉化為長期 AI 資料中心租賃。管理層闡述了一個以吉瓦級園區為基礎的「電力優先」能源基礎設施模式,挖礦不再被定位為核心業務。
此轉型反映了挖礦產業更廣泛的動態:持有大量電力負載與電網併網的營運商,其場址在 AI 和 HPC 開發商尋求可大規模供電的容量之際需求上升。這也改變了收入結構:與其收入隨比特幣價格和網路難度波動,簽約園區將在十多年內產生定期的租賃付款。
該公司表示,已簽訂 949 百萬瓦(MW)的 IT 容量合約,這些合約預計在 15 至 17 年的租期內產生約 270 億美元的基本期限收入。
兩個園區撐起已簽約容量
已簽約容量位於兩個場址:路易斯安那州的 River Bend 和德克薩斯州的 Beacon Point。Beacon Point 於第三季達到全面商業化,意味著其所有容量現在都已有簽約客戶。
這些租賃以 AI 和高效能運算(HPC)租戶為目標。
交付時程仍需耐心。Hut 8 目標在 2027 年第二季於 River Bend 交付首批資料大廳,Beacon Point 第一期則於 2027 年第三季跟進。
更廣泛的開發管道目前達 7,859 MW,其中 1,330 MW 正在興建中。該公司也強調各項目的低成本高效設計。
Hut 8 如何為建設提供資金
以這種規模建設 AI 園區成本高昂,Hut 8 依賴結構化融資。該公司已取得 75 億美元的債券,用於包括 River Bend 和 Beacon Point 第一期在內的項目。
這些債務以無追索權的專案層級融資方式架構,意味著貸款人一般以個別專案作為還款來源,而非以整個公司為對象。此類架構在大型基礎設施開發中相當常見,債務規模以特定資產而非企業資產負債表為基準。
Hut 8 亦完成一項新的 10.7 億美元高級擔保循環信貸額度。
比特幣也扮演一定角色。Hut 8 執行了約 2.5 億美元的股票回購,部分資金來自出售約 3,100 枚比特幣,並將其回購授權擴大至 10 億美元。
季度數據
這項轉型清晰反映在損益表中。2026 年第三季營收為 7,110 萬美元,低於 2025 年第三季的 8,350 萬美元。調整後 EBITDA 從一年前的 3,050 萬美元上升至 3,300 萬美元。
本期數據呈現一家處於模式轉換之間的公司:申報營收仍反映現有營運,而與 River Bend 和 Beacon Point 相關的已簽約租賃收入,要到目標的 2027 年資料大廳交付開始後才會產生。
風險與值得關注的指標
風險依然存在。約 270 億美元的數字是分布在十多年合約期內的預期收入,首批交付仍以 2027 年為目標。施工延誤、成本超支或租戶問題都可能使時程有所變動。75 億美元的債券也增加了顯著的槓桿,即使其在專案層級已有風險隔離。
另一個值得關注的容量缺口:興建中的 1,330 MW 已超過已簽約的 949 MW,而 7,859 MW 的管道規模更大。
關鍵指標包括 2027 年第二季 River Bend 的交付、2027 年第三季 Beacon Point 第一期的交接、新的租賃公告,以及公司選擇保留多少剩餘的比特幣庫藏。

