2026 年如何選擇加密貨幣造市商:Wintermute、EchoTrade、GSR 與 Flowdesk 四家比較
重點速覽
- •Wintermute 於 2017 年在倫敦成立並向英國 FCA 註冊,其紐約關聯公司於 2026 年向 SEC 與 FINRA 註冊為 broker-dealer,適合大市值代幣與機構 OTC 需求。
- •EchoTrade 成立於 2023 年,專注於包括幣安 Alpha 在內的首次與第二次代幣發行,僅採固定月費模式、不做代幣借貸或看漲期權,並是 MEXC 的官方流動性合作夥伴。
- •GSR 結合造市與創投投資,並於 2026 年 3 月以 5,700 萬美元收購 Autonomous 與 Architech,持有 FCA、新加坡 MAS 與美國 MSB 註冊。
- •Flowdesk 於 2020 年在巴黎成立,支持者包括 BlackRock、Coinbase Ventures 與 Ripple,依歐盟 MiCA 獲監管為 CASP 並持有杜拜 VARA 牌照,覆蓋 150 個以上交易場所與 1,000 個以上資產交易對。
- •交易所日益在上市後評估代幣表現,MEXC 依其公開監控規則標記平均日價差連續 15 天高於 2% 的代幣。
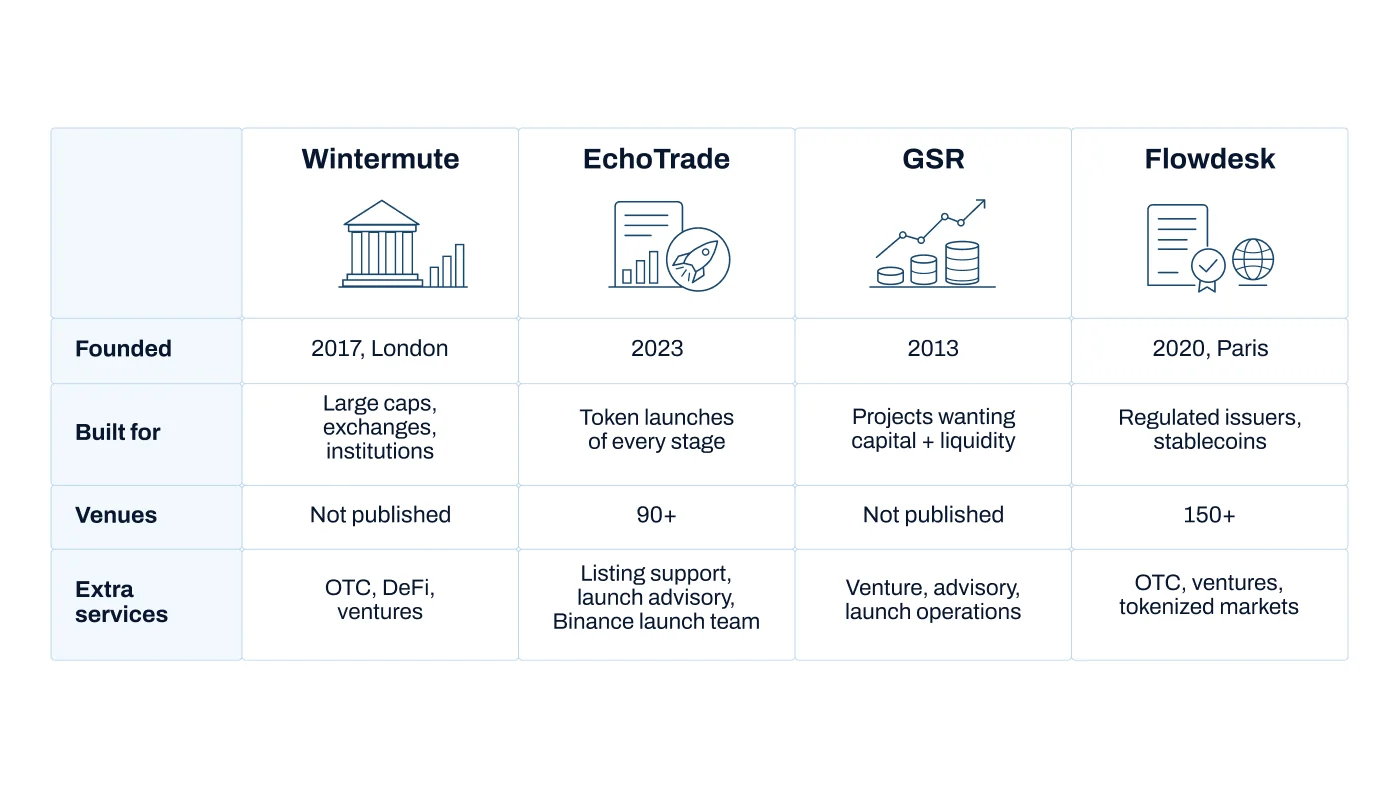
在 2026 年選擇加密貨幣造市商,關鍵在於將業者與專案的階段、目標交易所、可接受的收費模式以及監管義務相配對。根據截至 2026 年 10 月各公司自行公布的資訊,大市值代幣與機構通常會考慮 Wintermute;準備首次發行(包括幣安 Alpha)並希望獲得完整發行顧問服務與廣泛合作夥伴網絡的團隊會考慮 EchoTrade;希望在獲得流動性的同時也引入投資人的專案會考慮 GSR;而需要 MiCA 或 VARA 牌照的團隊則會考慮 Flowdesk。
這項決策今年變得更加關鍵,因為交易所現在會在代幣上市後評估其市場表現,而不只是上市前。例如,根據 MEXC 的公開監控規則,平均日價差連續 15 天高於 2% 的代幣會被標記。代幣即使通過上市審核,若沒有人維持其訂單簿的緊密度,幾週後仍可能收到警告。
以下檢視的四家公司均提供造市服務,但各自針對不同類型的專案而設計。
比較造市商前應回答的五個問題
五個問題的答案決定哪些公司值得聯繫:
- 階段。 TGE 前、剛上市,還是交易量穩定的成熟代幣?
- 交易場所。 專案已上架或正在申請哪些交易所?數量是多少?
- 收費模式。 是專案保留代幣的固定月費制,還是附帶看漲期權的代幣借貸?
- 支援。 只需要報價服務,還是也需要交易所選擇、上市與發行時機方面的協助?
- 監管。 投資人、銀行或交易所是否要求特定司法管轄區內的持牌交易對手?
Wintermute、EchoTrade、GSR 與 Flowdesk 的比較
這四家公司的差異主要在於服務對象以及報價以外的附加服務。以下摘要依據截至 2026 年 10 月各公司自行公布的資訊。
| 公司 | 成立 | 監管 | 收費模式 | 最適合 |
|---|---|---|---|---|
| Wintermute | 2017 年,倫敦 | 英國 FCA;美國 broker-dealer | 未公開細項 | 大市值、機構、OTC |
| EchoTrade | 2023 年 | 未說明 | 僅固定月費 | 首次與第二次發行、幣安 Alpha |
| GSR | 2013 年 | 英國 FCA;新加坡 MAS;美國 MSB | 未公開細項 | 募資中的專案 |
| Flowdesk | 2020 年,巴黎 | 歐盟 MiCA(CASP);杜拜 VARA | 未公開細項 | 需要受監管交易對手的團隊 |
如何評判造市商的品質
品質體現於在每個交易所量測的數據,而非公司規模。交易所追蹤四項指標:
- 價差佔中間價的百分比——交易所設定上限的指標。
- 中間價上下 1% 與 2% 範圍內的深度(買賣雙方)——價格波動前可成交的量能。
- 在線時間——報價在約定價差內生效的交易時段比例,包括夜間與週末。
- 跨場所一致性——價差與深度是否在每個交易所都保持,而不只是主要交易所。
簽約前,團隊應取得書面承諾,涵蓋每個交易所的價差與深度水準、在線時間目標及其量測方式、報告交付頻率,以及未達標時的處理方式。上市後也可使用同一份檢核清單,將約定目標與各場所通報的價差、深度與在線時間進行比對。
固定月費還是代幣借貸:哪種收費模式適合?
固定月費(retainer)是指固定的月費,專案保留代幣的保管權。代幣借貸則是指造市商借入供應量的 0.5% 至 2%,通常附帶看漲期權,並從價差與期權獲利,而非收取現金費用。
差異在於誘因結構。在固定月費下,造市商的報酬是達成價差與深度目標。在借貸模式下,其收益有一部分取決於代幣價格走勢。兩種模式本身都沒有錯,但創辦人應清楚自己簽的是哪一種。在此四家公司中,只有 EchoTrade 公開其模式:僅採固定月費,不做代幣借貸或看漲期權。
Wintermute:最適合大市值代幣與機構需求
Wintermute 是一家於 2017 年在倫敦成立的演算法交易公司。根據其官網,該公司經營涵蓋現貨、期權、遠期與 CFD 的 OTC 交易,為中心化與去中心化場所的代幣提供流動性,並設有 DeFi 與創投部門。其 OTC 檯面報價數百種代幣。
2026 年,其紐約關聯公司 Wintermute USA LLC 向 SEC 與 FINRA 註冊為 broker-dealer,Wintermute Trading Ltd 則向英國 FCA 註冊。
這種規模是選擇 Wintermute 的理由,同時也是其限制。對一家服務交易所與基金的檯面而言,新代幣只是小客戶,因此早期階段的團隊應先詢問最低合作規模。
- 收費模式: 未公開細項;請索取書面報價
- 監管: 英國 FCA;美國 broker-dealer
- 最適合: 成熟與大市值代幣、交易所、有 OTC 或機構買方的專案
- 官網: wintermute.com
EchoTrade:最適合需要顧問服務、合作夥伴引薦與上市支援的首次與第二次發行
EchoTrade 是一家成立於 2023 年、圍繞代幣發行而打造的加密貨幣造市商。它在 90 家以上的中心化與去中心化交易所為 100 多個活躍專案報價,已支援超過 2,000 次代幣發行,並是 MEXC 的官方流動性合作夥伴。其 30 多名交易員的團隊在專注於發行的造市商中屬於最強的隊伍之一:crypto.news 報導,申請者中只有約 5% 能進入該交易團隊。
EchoTrade 與其他三家的區別在於訂單簿之外的工作。該公司可協助專案制定完整的發行策略:申請哪些交易所以及順序、歸屬與解鎖日程如何與市場銜接,以及引入哪些合作夥伴,背後依託由 40 多個交易所、啟動平台、審計機構與代理商組成的網絡。一個專責團隊負責幣安發行,從幣安 Alpha 一路到現貨與期貨上市,EchoTrade 也拆解了幣安 Alpha 發行的成本。
該公司僅採固定月費模式,不做代幣借貸或看漲期權。專案將代幣保存在自己的交易所帳戶中,造市商透過已停用提款功能的 API 金鑰進行交易。入駐通常在 TGE 前 4 至 6 週開始。
- 收費模式: 僅固定月費;無代幣借貸、看漲期權或利潤分成
- 服務: 造市、上市支援、發行顧問、幣安發行團隊、交易所合規支援、財庫建置
- 最適合: 首次與第二次發行、幣安 Alpha 發行、擴展至多家交易所的中市值專案、在交易所合規審查中被標記的代幣
- 官網: echo-trade.io
GSR:最適合希望投資人與造市商同屬一個集團的專案
GSR 自 2013 年起涉足加密市場,並將自己定位為資本市場夥伴:造市與 OTC 交易,同時從事創投投資、顧問服務與資產管理。2026 年 3 月,它以 5,700 萬美元收購 Autonomous 與 Architech,為代幣化組織新增發行業務。
根據其官網,GSR Markets UK 向 FCA 註冊,GSR Markets Pte. Ltd. 獲新加坡金融管理局核發大型支付機構牌照,GSR Digital LLC 則是美國註冊的貨幣服務事業。
對於募資中的專案,由同一集團處理資金與流動性可節省時間。但在簽署任一份協議前,仍應將投資條款與造市條款一併審閱。
- 收費模式: 未公開細項;請索取書面報價
- 監管: 英國 FCA;新加坡 MAS;美國 MSB
- 最適合: 募資或尋求策略背書的專案、需要持牌交易對手的機構產品
- 官網: gsr.io
Flowdesk:最適合需要受監管交易對手的專案
Flowdesk 於 2020 年在巴黎成立,自稱為全方位服務的交易與科技公司。根據其官網,該公司覆蓋 150 個以上的交易場所與 1,000 個以上的資產交易對,為代幣發行方、穩定幣與交易所提供流動性服務。其官網列出的支持者包括 BlackRock、Coinbase Ventures 與 Ripple。
其牌照是其獨特之處。Flowdesk 在歐盟依 MiCA 獲監管為加密資產服務提供者(CASP),並持有杜拜 VARA 牌照。對於投資人、銀行合作夥伴或交易所要求持牌交易對手的專案而言,這一點可能在價格之前就決定了選擇。
- 收費模式: 未公開細項;請索取書面報價
- 監管: 歐盟 MiCA(CASP);杜拜 VARA
- 最適合: 位於歐盟與杜拜的專案、穩定幣與代幣化資產、合作夥伴要求 MiCA 或 VARA 覆蓋的團隊
- 官網: flowdesk.co
你應該選擇哪家造市商?
應從專案自身的情況出發,而非公司規模:
- 大市值代幣、交易所或機構 OTC 需求:Wintermute
- 準備首次發行,或透過幣安 Alpha 發行:EchoTrade
- 募資並希望引入同時提供流動性的投資人:GSR
- 需要 MiCA 或 VARA 持牌交易對手:Flowdesk
專案也可以組合兩家造市商——例如在最大的場所使用機構檯面,其餘場所由專注於發行的檯面覆蓋。前提是每個檯面負責明確界定的交易所集合,雙方絕不會在同一訂單簿上互相對報。
常見問題
如何選擇加密貨幣造市商? 從所處階段、目標交易所、偏好的收費模式以及合作夥伴要求的牌照著手。然後篩選出適合該輪廓的公司,並以書面形式向每家公司索取各交易所的價差、深度與在線時間承諾。
首次代幣發行最適合哪家造市商? 專注於發行、並能在交易所選擇、上市要求與發行時機上提供協助的檯面。在本文審視的四家公司中,EchoTrade 專為首次與第二次發行(包括幣安 Alpha)而設計,且僅採固定月費模式。
大市值代幣應使用哪家造市商? 大市值代幣、交易所以及有機構買方的專案通常會考慮具備 OTC 與機構覆蓋的檯面,例如 Wintermute 或 GSR。
固定月費與代幣借貸有何不同? 在固定月費下,專案支付固定月費並保留代幣。在代幣借貸下,造市商借入供應量的 0.5% 至 2%,通常附帶看漲期權,並從價差與期權獲利。
專案應在何時聘請造市商? 在上市之前。入駐通常在 TGE 前 4 至 6 週開始,因為交易所從首個交易日就開始量測價差與深度。
加密貨幣造市商的費用是多少? 固定月費模式下,通常每月 2,500 至 10,000 美元,視交易所數量與所需深度而定。代幣借貸模式下,為供應量的 0.5% 至 2%,通常以看漲期權取代現金費用。
造市商能保證代幣價格嗎? 不能。正規的造市商管理的是價差、深度與在線時間。任何承諾特定價格水準或成交量數字的都是危險信號。
本文最初發表於 Blockonomi。

